Облигации банков
Содержание:
- Страхование кредита
- ОФЗ
- Как выбрать облигации ОФЗ
- Понятие и виды
- Как заработать еще больше
- Потребительские кредиты — рейтинг 2020
- Что такое облигации?
- Контакт-центр банка
- Какие облигации выгодно купить именно сейчас
- Муниципальный кредит
- запросто с WordPress создание сайтов ATs media — блог Михаила Суворина и К
- Способы открытия счета
- Преимущества и недостатки облигаций ОФЗ
- Как инвестировать в облигации обычному человеку
- Заключение
- Подведём итоги
Страхование кредита
ОФЗ
Облигации федерального займа – это один из самых консервативных инструментов на фондовом рынке. Их покупка обуславливает для инвесторов возможность зафиксировать процентную ставку на долгий срок и получать свой гарантированный доход.
Сейчас, когда из-за опасений инвесторов и ожиданий повышения ставки Центробанка стоимость ОФЗ поползла вниз, можно получить хорошую доходность.
Я перечислил наиболее выгодные ОФЗ, способные давать доход намного выше банковского депозита, в таблице.
Параметры отбора:
- выпуск в обращении;
- вид купона – постоянный;
- амортизация – отсутствует;
- ОФЗ доступны для покупки физлицам;
- без оферты.
В итоге были найдены такие самые доходные ОФЗ 2020 года:
| Выпуск | Стоимость, в рублях | НКД, в рублях | Дата погашения | Купон | Эффективная доходность к погашению |
| Беларусь-04-об | 999,6 | 9,72 | 03.08.2022 | 8,65% | 9,33% |
| Беларусь-03-об | 995,5 | 9,72 | 03.08.2022 | 8,65% | 9,05% |
| ОФЗ-26230 | 967,6 | 33,75 | 16.03.2039 | 7,7% | 8,20% |
| ОФЗ-26225 | 937,6 | 22,05 | 10.05.2034 | 7,25% | 8,15% |
| ОФЗ-26221 | 977,2 | 33,75 | 23.03.2033 | 7,7% | 8,14% |
| ОФЗ-26228 | 981,3 | 30,6 | 10.04.2030 | 7,65% | 8,08% |
| ОФЗ-26218 | 1045,8 | 38,89 | 17.09.2031 | 8,5% | 8,04% |
| ОФЗ-26226 | 1009,6 | 33,32 | 07.10.2026 | 7,95% | 7,91% |
| ОФЗ-26219 | 1000,4 | 36,94 | 16.09.2026 | 7,75% | 7,89% |
| ОФЗ-26212 | 960,1 | 9,27 | 19.01.2028 | 7,05% | 7,89% |
| ОФЗ-26224 | 947,1 | 19,66 | 23.05.2029 | 6,9% | 7,86% |
| ОФЗ-26207 | 1030,1 | 7,59 | 03.02.2027 | 8,15% | 7,72% |
| ОФЗ-26229 | 981,4 | 23,11 | 12.11.2025 | 7,15% | 7,70% |
| ОФЗ-26227 | 995,7 | 11,15 | 17.07.2024 | 7,4% | 7,66% |
| ОФЗ-26222 | 984,7 | 28,4 | 16.10.2024 | 7,1% | 7,64% |
| ОФЗ-26223 | 966,8 | 2,32 | 28.02.2024 | 6,5% | 7,63% |
| ОФЗ-26232 | 916,5 | 17,09 | 06.10.2027 | 6% | 7,61% |
Примечания:
1) Эффективная доходность к погашению – это полный доход, который вы получите, если будете держать облигацию до погашения и при этом реинвестируете все купоны в этот же выпуск.
2) Номинал всех облигаций – 1000 рублей.
3) Периодичность выплаты купонов у всех облигаций – 2 раза в год.
Как видите, при выборе самых доходных ОФЗ стоит опираться не на значение купона, а учитывать эффективную доходность к погашению (естественно, если вы собираетесь держать ОФЗ до погашения и реинвестировать прибыль).
Также нужно учитывать срок погашения. Как правило, самыми доходными оказываются ОФЗ с максимально отдаленным сроком погашения. Чем ближе к погашению, тем менее доходными оказываются государственные бумаги.
Как выбрать облигации ОФЗ
При инвестировании в ОФЗ обратите внимание на ключевые параметры облигации
- Срок погашения. В случае с ОФЗ этот параметр особенно важен, так как на рынке представлено множество «длинных» гособлигаций (от 3 до 20 лет). Чем дальше срок погашения, тем выше риски, связанные с экономической и политической неопределенностью. Помните, что цена бумаги может колебаться в широких пределах, из-за чего досрочная продажа нередко заканчивается убытком.
- Тип купонного дохода. Начинающим инвесторам лучше выбирать фиксированный купон (ОФЗ-ПД).
- Эффективная доходность к погашению. Комментарии излишни: чем она выше, тем лучше.
- Рыночная цена. Она особенно важна, если вы берете бумагу на короткий срок: можно заработать на росте курса.
Новичкам лучше брать бумаги ОФЗ-ПД со сроком погашения в 1 – 3 года и держать их вплоть до момента погашения. В этом случае можно ориентироваться только на эффективную доходность, так как в нее уже заложены все прочие параметры.
Понятие и виды
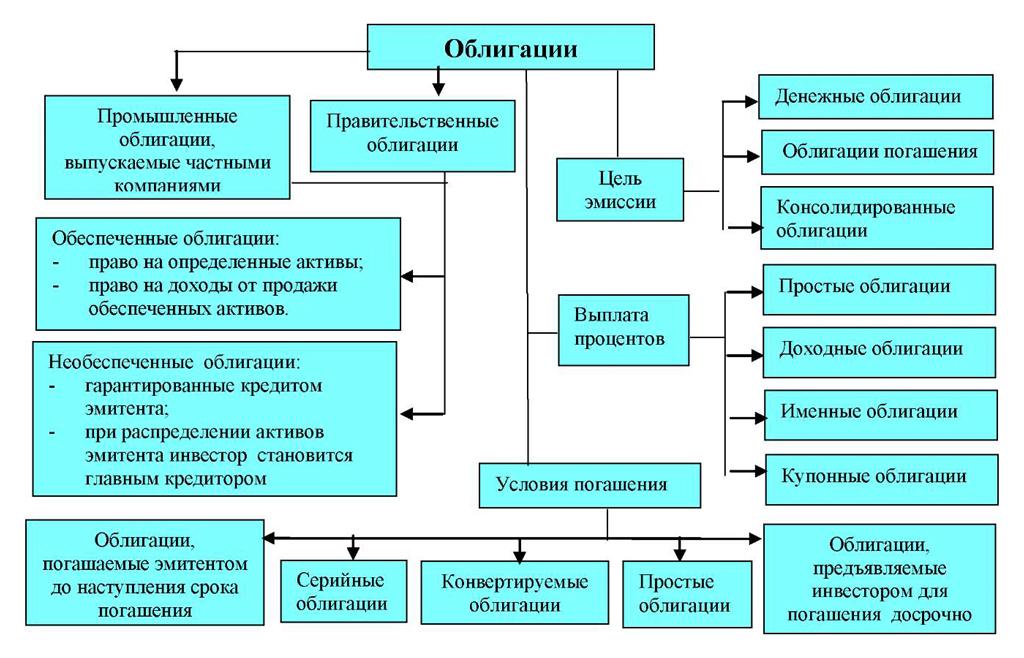
Напомню, что облигация – это долговая ценная бумага, которая фиксирует долг компании (организации), ее выпустившей, перед покупателем. Эмитентами могут быть коммерческие предприятия из всех сфер экономики, банки, региональные правительства и даже государство. Именно последнее в лице Минфина и выпускает ОФЗ.
Почему гособлигации считаются низкорискованным инструментом? Потому что вариант неполучения инвестором вложенных денег и купонов может быть только в случае дефолта эмитента, т. е. государства. Конечно, и такое может случиться, но это крайняя мера для любой страны. Сегодня экономика в России стоит намного крепче на ногах, чем в конце прошлого века.
У любого долгосрочного инвестора в портфеле есть ОФЗ. В первую очередь в качестве защитного механизма от качелей на фондовом рынке, когда котировки акций могут сильно упасть. Какую долю от общего капитала они должны составлять, каждый для себя определяет самостоятельно. Но общая рекомендация – чем короче срок инвестирования, тем выше должна быть эта доля.
Из книги вы узнаете, как устроен мир прибыльного инвестирования
Скачать книгу
Например, вы копите на пенсию. Когда до нее 15 – 20 лет, то вы смело можете рисковать и вкладывать деньги в акции, корпоративные облигации. Еще есть время отыграться. Но когда остается всего 5 – 10 лет, вы не можете рисковать деньгами. В этом случае лучше увеличить долю низкорискованных активов в портфеле, например, с помощью ОФЗ.
На рынке сейчас обращаются следующие виды гособлигаций.
С постоянным купонным доходом (ПД) – самый распространенный вид на Московской бирже
Вы заранее знаете, какой купон вам выплатят. Например, ОФЗ-26212-ПД. По ней вы будете получать каждые полгода 35,15 руб. по ставке 7,05 % годовых. И так до самого срока погашения, до 19 января 2028 года. Достоинством облигаций с постоянным купоном является их предсказуемость, инвестор заранее знает размер прибыли и доходность своих ценных бумаг. Можно так подобрать ценные бумаги в свой портфель, чтобы каждый месяц получать купоны. Вот вам и пассивный доход.
С переменным или плавающим купонным доходом (ПК)
Размер купона меняется в зависимости от ставки RUONIA. Главный недостаток – невозможность рассчитать прибыль заранее. Преимущество – защита от резких колебаний (волатильности) ключевой ставки Центробанка. Этот процесс влияет на доходность ОФЗ.
Рассмотрим на примере ОФЗ-29006-ПК. Последний известный купон выплатят 5.02.2020 в размере 8,73 % годовых или 43,53 руб. Например, 10.02.2016 он был равен 14,48 % или 72,2 руб. Купоны определяются как средняя за 6 месяцев RUONIA + 1,2 %.
С амортизацией долга
Инвестор не получает купонных выплат в течение срока обращения ценной бумаги. Минфин постепенно погашает номинал ОФЗ. Тоже все вполне предсказуемо. Например, по ОФЗ-46011-АД амортизация выглядит так:
С индексацией номинала (ИН)
По облигации выплачивают небольшие купоны (2,5 %), но ежегодно увеличивают номинал на величину инфляции. На МосБирже по состоянию на декабрь 2019 года обращается всего два выпуска: ОФЗ-52001-ИН с погашением в августе 2023 года и ОФЗ-52002-ИН с погашением в феврале 2028 года. Вот так выглядят купонные выплаты:
Как заработать еще больше
Для вкладчиков по государственным ценным бумагам есть еще одно приятное обстоятельство.
Это еще один плюс в копилку преимуществ ОФЗ над банковскими вкладами, ведь если суммировать прибыль, она будет в разы больше, чем в обычных валютных депозитах.
Более выгодно покупать долгосрочные облигации
Проведя простые расчеты, становится очевидным, что вкладывая серьезный бюджет в долгосрочные облигации, всего через три года они будут давать прибыль в размере до 20% годовых (что превышает ту же процентную ставку в любом надежном банке, даже в государственной валюте).
Продолжая тему о преимуществах ОФЗ над обычными депозитам, следует отметить еще один бонус для вкладчиков. А именно о прибыльности и ее сохранности. Ведь как происходит в ситуации с банковскими вкладами, когда в силу той или иной причины нужно срочно изъять деньги раньше заявленного в договоре срока? Происходит потеря всех начисленных процентов за уже прошедшее время. В лучшем случае можно получить несколько смешных рублей по 2-3% за преждевременное закрытие.
Если дело заходит об облигациях, то у них совершенно иной принцип выплат процентов и доходности. Есть уже известный купонный доход, по которому заключили договор (можно провести аналогию с банковскими процентными ставками), и его условия не меняются. Он начисляется ежедневно, в зависимости от первоначальной стоимости облигации. И, в случае если ценную бумагу нужно срочно продать, владелец, помимо своего стартового капитала, получит обратно еще и купонную выплату, пропорционально периоду, в который он являлся владельцем ОФЗ.
На этом плюсы ОФЗ не заканчиваются. Приятным дополнением к большей доходности и гибким условиям по процентам станет освобождение от уплаты государственного налога на прибыль. Те, кто хотя бы раз открывал банковский вклад, знают, что необходимо уплатить 35% от разницы текущей ставки банка и ставки рефинансирования. Деньги небольшие, но сам факт того, что вся прибыль остается у владельца, не может не радовать.
Потребительские кредиты — рейтинг 2020
Что такое облигации?
Многие эксперты считают этот вид ценных бумаг оптимальной альтернативой банковским депозитам. В долговых обязательствах государства или компаний работает принцип, подобный вкладам в банке.
Покупается определенное количество облигаций, на тысячу, по номиналу, к примеру. В строго определенный срок эмитент обязуется вернуть эту «тысячу», а также регулярно предоставлять денежное вознаграждение текущему держателю долгового обязательства (купон, накопленные проценты).
Это своеобразный договор займа, по условиям которого:
- Заемщик, а фактически эмитент, берет деньги «в долг» у разных организаций (физических лиц), гарантируя их возврат в определенный срок и с процентами.
- Кредитор инвестирует средства в привлекательные активы, рассчитывая получить доход и от роста котировок, и от обещанного эмитентом процента по облигациям.
- Эмитентом может выступать далеко не каждая организация.
Облигации обращаются на бирже. Они продаются и покупаются. Инвестиции в бонды предоставляют их владельцу гораздо большую свободу для маневра, чем банковский вклад. Ведь, при его досрочном закрытии, финансовая организация не выплачивает вкладчику накопленных процентов.
Бонды можно продать в любой момент. К примеру, появилась перспектива заработать на акциях или на Forex-рынке. Для этого срочно нужны деньги. Можно быстро продать акции, не потеряв проценты. К тому же, все сделки можно провести, используя один брокерский счет.
Более того, облигации могут использоваться в качестве залога при маржинальной торговле. Благодаря этому брокер предоставляет кредитное плечо для краткосрочных сделок по акциям.
Выпускаемые эмитентом бонды не имеют физической формы, они «существуют» только в электронном виде. После их покупки, инвестор вносится в депозитарий (реестр держателей ценных бумаг).
Обращение облигаций на рынке сопровождается использованием ряда терминов, которые необходимо знать:
- Номинал (номинальная стоимость облигаций) — первоначальная цена бонда при выводе его на биржу. Указана на ценной бумаге. Эмитентом гарантируется выкуп всех облигаций по номиналу в определенный срок (дата погашения).
- Рыночная стоимость — это чистая цена облигации на бирже, отражаемая в процентах к номинальной. К примеру, 105 % означает превышение на 5 %. А 95 % — свидетельствует о наличии дисконта в 5 %.
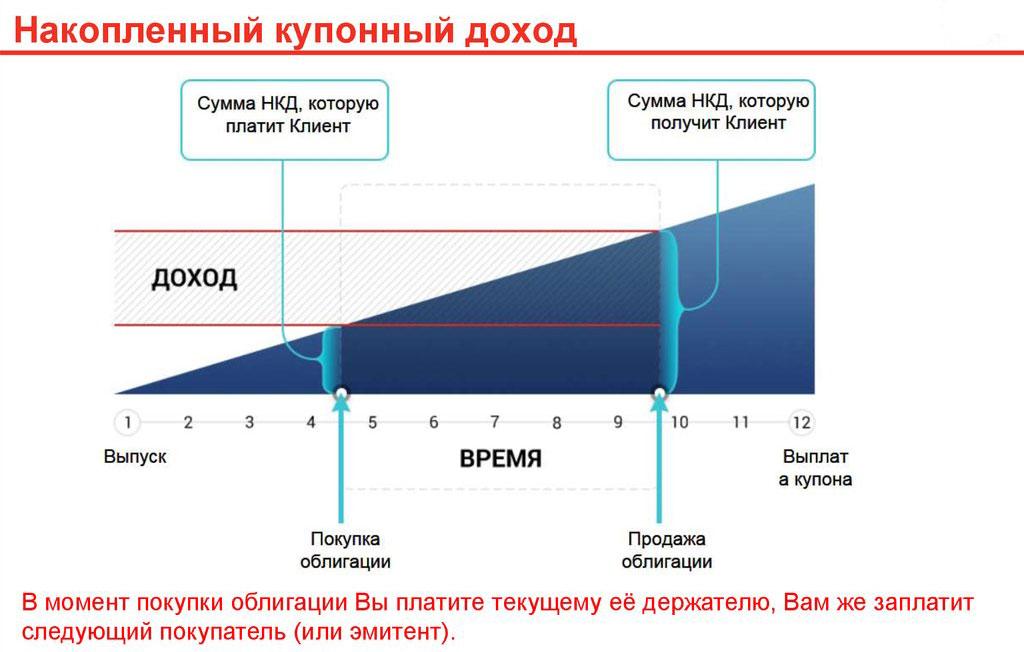
- НКД — накопленный купонный доход облигации (купон) по процентам с даты выплаты последнего вознаграждения. В тот момент, когда производится выплата, этот показатель обнуляется.
Облигации постоянно находятся в обращении на фондовом рынке. Как и у любой ценной бумаги, их котировка меняется. Это зависит от геополитических и экономических факторов, политики Центробанка.
Даже на фоне доминирующего на рынке негатива, государственные бонды остаются вполне ликвидными. Их можно продать по рыночной стоимости, получив купон за срок, который прошел с выплаты последнего вознаграждения.
К сожалению, если облигации продаются с дисконтом, превышающим процентную доходность, можно потерять часть денег. Это бывает, но редко.
Контакт-центр банка
Какие облигации выгодно купить именно сейчас
Эксперты отмечают, что в 2019 году облигации существенно подорожали. Это подтверждает и композитный индекс рынка облигаций RUABICP Московской биржи, рассчитанный по методике чистых цен (без учета НКД, купонов и их капитализации), который с начала года вырос на 2,6%. В этом есть большая заслуга ОФЗ. Индекс их совокупного дохода достиг 11,03%. Если ничего не изменится, то по итогам года владельцы ОФЗ смогут получить 15–17% годовых. Поэтому стоит выбрать облигации для инвестирования из этой категории. Например, ОФЗ 25083 с купонной доходностью 7,05% и сроком погашения в конце 2021 года. На данный момент цена облигации ниже номинала, поэтому часть ее совокупной доходности составляет дисконт.
Интерес представляет и ОФЗ 26215. Ее годовая доходность составляет 7,3%. Это обусловлено тем, что облигация торгуется с несколько большим дисконтом, чем ОФЗ 25083. Погашаться она будет 16.08.2023.
С точки зрения надежности, вторыми после ОФЗ идут муниципальные облигации. Индекс совокупного дохода этих бумаг за восемь месяцев текущего года вырос меньше по сравнению с федералами, а именно на 7,09%. Но муниципальные долговые бумаги имеют большую купонную доходность, а их выбор значительно шире.
На сегодня самые выгодные – Хакасия2013 и Мордовия03 с амортизацией долга. Текущий размер купона первой облигации составляет 8,38 рубля. Ее номинал уже частично погашен, поэтому стоимость бумаги на данный момент равна 400 рублей. До окончательного погашения осталось чуть больше года и еще два амортизационных платежа. Размер купона облигации Мордовия03 составляет 29,17 рубля, что соответствует 11,02% годовых. Погашаться она будет в сентябре 2021 года. Амортизационных платежей по облигации еще не было.
Наиболее широким и сложным для выбора является сегмент корпоративных долговых бумаг. На Московской бирже можно купить облигации РЖД, «Газпрома», «Лукойла», Сбербанка и еще многих компаний – как уже хорошо известных, так и совсем новых. Главные критерии выбора корпоративных облигаций – финансовая устойчивость эмитента, тип купона, наличие оферты.
Надежность и устойчивость данного эмитента подтверждает наличие прибыли, обеспечивающей достаточную норму рентабельности собственного капитала. Кроме того, компания не перегружена долгами. Купонный доход по облигации ТрансмхПБ2 составляет 8,78%, а так как она выпущена после 1 января 2017 года, то доход не подлежит налогообложению.
Очень хорошие финансовые показатели имеет ПАО «Газпромнефть», выпустившее облигацию ГазпрнефБ1. Купон по ней прописан до даты ближайшей оферты – 19.08.2021. При этом сама бумага является сверхдлительной. Срок ее погашения – 2046 год. На текущий момент доходность к оферте составляет 8,5%, а купон – 9,2% и выплачивается 2 раза в год.
Представляют интерес активы лизинговых компаний. Например, эксперты советуют покупать облигации ГТЛК. Это одна из самых крупных лизинговых компаний России. Она реализует государственные инициативы содержания и развития транспортной инфраструктуры, а также ведет самостоятельные проекты в партнерстве с крупнейшими надежными банками.
Купить облигации в банке Тинькофф
Инвесторам, не готовым к рискам, следует обратить внимание на защитные инструменты, например, использовать комбинацию высоконадежных облигаций и ИИС. На российском долговом рынке самыми надежными и ликвидными являются бумаги федерального займа
Поэтому в 2020 году на ИИС купить следует именно ОФЗ с доходностью 7–8% годовых. Прибыль можно увеличить за счет налоговых вычетов (при условии выплаты НДФЛ).
Муниципальный кредит
- Физическое лицо;
- Индивидуальный предприниматель или компания;
- Международная организация;
- Иное государство;
- Государственное учреждение, финансируемое из бюджета иного уровня.
Сегодня в России все виды государственных и муниципальных кредитов считаются равноправными: в обоих случаях контрагенты гарантируют соблюдение условий сделки своим имуществом как частью казны. Формально кредитор может взыскать с них средства и добиться компенсации через суд. Однако муниципальные учреждения исполняют важные общественные функции, поэтому принудительное изъятие залога или блокировка счетов в их отношении практически не применяются.
Различают муниципальные кредиты:
- Санкционированные (долг возникает по решению муниципальных органов);
- Несанкционированные (долг появляется вследствие неисполнения иными контрагентами своих обязательств).
Муниципальное кредитование может предполагать такие виды взаимоотношений:
- Заимствование (муниципальный орган становится должником);
- Кредитование (муниципальный орган является кредитором);
- Гарантии (муниципальный орган является поручителем).
Понятия и значения государственного и муниципального кредита являются схожими при рассмотрении выполняемых ими функций. К таковым относятся:
- Распределение. Занимаясь выдачей кредитов, муниципальные органы эффективнее используют средства, собранные в виде налогов;
- Регулирование. Путем проведения операций муниципальный орган может влиять на объемы кредитования и среднюю рыночную величину ставки;
- Стимулирование. Гибкая система кредитования позволяет управлять развитием отдельных районов и целых регионов;
- Контроль. Наблюдая за движением ссудного капитала, органы власти могут оценить эффективность своей кредитной политики.
запросто с WordPress создание сайтов ATs media — блог Михаила Суворина и К
Способы открытия счета
Одним из преимуществ открытия счета в Сбербанке является возможность сделать это онлайн: с телефона в мобильном приложении или в личном кабинете “Сбербанк Онлайн” с компьютера
Рассмотрим пошаговую инструкцию и моменты, на которые обязательно надо обратить внимание при заполнении форм
Через мобильное приложение
Для подачи заявки необходимо установить мобильное приложение банка на свой смартфон. Это возможно, если вы являетесь пользователем продуктов Сбербанка. Далее пошагово разберем процесс.
Шаг 1. Во вкладке “Инвестиции и пенсии” выберите “Брокерский счет”. Вам будут предлагать купить паевые фонды, пенсионные продукты и участие в стратегии доверительного управления. Если вы хотите самостоятельно управлять своими деньгами, то не выбирайте другие предложения.
Шаг 2. Выберите между основным брокерским и индивидуальным инвестиционным счетами. Банк на этом этапе предупредит о рисках и об отсутствии страховки.
Шаг 3. Подтвердите свои персональные данные, страну рождения и налоговый статус. Они подгружаются автоматически.
Шаг 4. Выберите площадки для торговли. По умолчанию стоят галочки на фондовом и валютном рынках. Рекомендую там их и оставить. Срочный рынок – это торговля фьючерсами и опционами. Не стоит туда лезть без специальных знаний. В любой момент можно подключиться к возможности торговать на срочном рынке уже после заключения договора.
Шаг 5. Если вам нужен ИИС, он подключается на этом этапе. Если нет, то уберите галочку в поле
Обратите внимание, что может быть только один ИИС (если у другого брокера вы его уже имеете, то обязаны закрыть в течение 30 дней)
Шаг 6. Выберите счет, на который будут выводиться деньги в случае успешной продажи ценных бумаг с прибылью.
Шаг 7. Подтвердите свои контакты для связи: телефон и электронную почту.
Шаг 8. Внимательно прочитайте соглашение с банком и поставьте галочку в поле о согласии с условиями договора. Нажмите кнопку “Открыть брокерский счет”.
Обратите внимание на параметры, которые вы можете изменить:
- Тариф по умолчанию установлен на “Инвестиционный”. В статье далее мы разберем особенности еще одного – “Самостоятельный”. Определитесь, какой подходит именно вам.
- Автоматически подключена опция овернайта – размещения ваших ценных бумаг в ночное время для получения дополнительного дохода. У таких операций есть риски, поэтому вы должны четко понимать, нужно ли вам отдавать свои акции и облигации кому-то в долг.
Через “Сбербанк Онлайн”
Открыть брокерский счет можно через “Сбербанк Онлайн”. Разберем этот процесс пошагово.
Шаг 1. Выберите вкладку “Прочее” и “Брокерское обслуживание”. Нажмите “Открыть брокерский счет”.
Шаг 2. Выбор торговых площадок (фондовый, валютный, срочный рынки), проставив галочки в соответствующих полях.
Шаг 3. Выбор тарифа: инвестиционный или самостоятельный. В отличие от мобильного приложения, здесь сразу дана объяснительная информация, что очень удобно.
Шаг 4. Выбор счета, куда будет перечисляться ваша прибыль от реализации активов.
Шаг 5. Согласие на овернайт. Еще одно преимущество по сравнению с мобильной версией – уже на этом этапе соглашаетесь или отказываетесь от передачи свободных ценных бумаг в долг.
Шаг 6. Запрос на использование заемных средств. Новичкам рекомендую для начала внимательно изучить тему маржинальной торговли и только потом ставить галочку.
Шаг 7. Заявка на открытие ИИС. Если вы заявите о необходимости ИИС, то получите сразу два счета: основной брокерский и индивидуальный с налоговыми льготами. Это нормальная практика у всех брокеров. Вести торговлю вы можете только на ИИС, а на основном будет 0 руб. Никаких комиссий за содержание пустого счета платить не надо.
Шаг 8. Выбор цели открытия счета: сохранить накопления или получить дополнительный доход.
Шаг 9. Заполнение анкетных данных: страна рождения, паспортные данные, налоговое резидентство, номер мобильного телефона и адрес электронной почты.
Шаг 10. Подтверждение заключения договора. Проставьте галочки о присоединении к договорам на брокерское и депозитарное обслуживание, согласие с Декларацией о рисках.
Сравнение двух вариантов открытия счета показало, что через “Сбербанк Онлайн” подать заявление намного удобнее – больше разъяснительных моментов, которые не позволят новичкам наставить галочек, где не нужно.
Преимущества и недостатки облигаций ОФЗ
- Высокая надёжность. За это больше всего и любят ОФЗ. На российском рынке ценных бумаг не существует ни одного более надёжной облигации или акции, чем ОФЗ.
- Ликвидность. По сравнению с акциями рынок облигаций не самый ликвидный. Но ОФЗ выглядят в этом сегменте гораздо ликвиднее, чем множество других эмитентов. Гособлигации всегда можно продать с минимальным спредом.
- Большой выбор сроков погашения. На рынке представлены множество видов ОФЗ с различными ставками и сроками погашения. Инвестору всегда есть из чего выбрать.
- Отсутствие налога на купонный доход. Прибыль от купона не облагается налогом.
- Небольшие ставки по купонам. Хотя разница с другими компаниями составляет не такую большую разницу.
- Риски дефолта. Это маловероятно, но в этом случае можно потерять все средства. Так было в 1998 году, когда по ГКО был объявлен дефолт.
- Падение стоимости облигаций. Если ключевая ставка ЦБ будет расти, то облигации упадут в цене. Конечно, это не страшно, если подождать срока погашения, т.к. они в любом случае будут погашаться по номиналу.
Как инвестировать в облигации обычному человеку
На первый взгляд обычному человеку иметь дело с облигациями покажется запутанным и сложным занятием. Однако если разобраться, то можно прийти к выводу, что данный процесс может оказаться весьма интересным, к тому же и прибыльным.
Итак, начинающий инвестор должен понимать, что облигации обращаются на фондовом рынке. Стоимость облигаций здесь меняется постоянно, и может как повышаться, так и снижаться. В основном цена зависит от международной обстановки, политики Центробанка, либо от экономической ситуации в какой — то конкретной отрасли, или компании. Облигации можно купить самостоятельно, у брокера, или через управляющую компанию, при этом инвестор должен купить пай в ПИФе.
Хотелось бы уточнить, что ПИФ(паевый инвестиционный фонд) — это объединение большого количества мелких инвесторов. Все входящие в его состав участники вносят определенную сумму денег, которая и называется паем. На вырученные средства приобретаются активы. Главным плюсом существования ПИФа является то, что сам инвестор не вникает в суть процесса покупки и продажи актива, он просто вносит деньги, и получает положенный доход.
В таблице приведена краткая пошаговая инструкция,как вложить денежные средства начинающему инвестору:
№ п/п
Шаг
Пояснения
1
Открыть брокерский счет
Напрямую физическому лицу действовать на фондовой бирже нельзя, только через лицо, имеющее соответствующую лицензию, то есть брокера.
Брокерский счет открывается в брокерской компании. Следовательно для начала стоит правильно его выбрать, поскольку именно он будет продавать и покупать облигации на фондовом рынке. При необходимости можно воспользоваться сайтом Московской биржи, где размещается полный список действующих брокеров
При выборе необходимо обратить пристальное внимание на следующие критерии: надежность, доступность и тарифы.
Брокеры берут определенную комиссию за каждую проводимую сделку на бирже.
Обычно такая плата составит 0,025% от суммы сделки. Но если инвестор покупает облигации не с целью спекуляции, а желает получить купоны, то подобные расходы будут минимальными
Более подробную информацию о стоимости услуг брокера следует уточнить в офисах подобных компаний, естественно перед подписанием договора.
Для открытия счета, понадобиться паспорт. После этого брокер поможет установить специальную программу. Через личный кабинет инвестор сможет купить необходимое количество облигаций.
2
Необходимо открыть ИИС (Индивидуальный Инвестиционный Счет)
Это еще одна разновидность брокерского счета, однако существует он с целью возврата налогового вычета в размере 13% от той суммы, которая размещается на нем. Для того чтобы получить эти деньги, инвестор должен держать на счету сумму не менее 400 000 рублей, и не выводить ее в течение 3-х лет. ИИС так же открывается через брокера. На нем может находится сумма до 1 млн. рублей, но владелец сможет получить вычет только с 400 000 р.
3
При необходимости купить ПИФы
Такой вариант подойдет тем, кто не желает разбираться в бумагах или компьютерных программах. Все необходимые действия берет на себя управляющий ПИФом. Естественно, что за свою работу он также берет оговоренную договором плату. Стоит помнить, что в данном случае оплата комиссии будет выше, чем у брокера.
4
Что покупать
После того, как инвестор войдет в личный кабинет, ему станут доступны для покупки различные ценные бумаги. Сначала могут возникнуть некоторые сложности, но с ними поможет справиться брокер. Он подскажет и поможет сделать правильный выбор. Многие специалисты советуют обратить внимание на ОФЗ (Облигации Федерального Займа).Поскольку такой вид актива освобожден от уплаты налога на прибыль в 13%, и зафиксировать доход можно на несколько лет. К тому же федеральные облигации считаются наиболее надежными.
Таким образом, процесс покупки облигации прост. Все что требуется от инвестора — это внимательно изучить фондовый рынок, и решить каким способом ему купить облигации. Далее с помощью самой обычной арифметики можно посчитать, что доход от облигаций в среднем может составить порядка 12% годовых. Однако не стоит забывать и о рисках такого инвестирования.
Заключение
Приобретение облигаций – один из распространенных способов инвестирования сбережений. Он имеет свои преимущества и недостатки, обусловленные сущностью этих ценных бумаг.
Облигации бывают государственными (ОФЗ) и коммерческими. Первая категория более надежна, но бывает менее прибыльной. К тому же условия федерального займа предусматривают некоторые ограничения ликвидности бумаг.
Для граждан (физических лиц) в 2020 году значительно упрощен процесс приобретения ОФЗ: снижена минимальная сумма, и практически упразднена комиссия. Для проведения операций с коммерческими бумагами им необходима регистрация в брокерской организации.
Опубликовано:
Добавить комментарий
Вам понравится
Подведём итоги
- Покупая облигации федерального займа, не забываем разницу между обычными ОФЗ и ОФЗ-н (народными, с помощью которых инвесторы учатся на своих ошибках).
- Понимаем, что в обоих случаях брокерский счёт открывать надо.
- Знаем, что в случае ОФЗ-н на маленькие суммы идут большие комиссии и наоборот.
- Не забываем, что в случае преждевременного отзыва народных ОФЗ — доход теряем, и платим двойную комиссию.
- Покупая ОФЗ (обычные), можем отзывать средства в любое время, не теряя доход. А при покупке у брокера платим комиссионные, составляющие доли процента (
нам это нравится).
Поэтому сами открываем брокерский счет в БКС, СБЕР, ВТБ24 — где угодно, и сами покупаем ОФЗ. Удачных капиталовложений!
44012 просмотров
Поставьте оценку статье и помогите стать лучше:
★
★
★
★
★
4.634 /
5
(112 голосов)
– честный рейтинг статьи от читателей.
Вам необходимо включить JavaScript, чтобы проголосовать
Заметили ошибку в тексте? Пожалуйста, выделите её и нажмите Ctrl + Enter