Возврат подоходного налога
Содержание:
- Возврат налога по ипотеке
- Необходимые документы
- Возврат подоходного налога — за что можно вернуть?
- В каких ситуациях возможно возвращение налога 13% НДФЛ?
- Понятие налогового вычета
- Кто может претендовать на льготы по НДФЛ
- Что вернут деньгами?
- Стандартный налоговый вычет на детей налогоплательщика
- Инструкция по запросу
- Что предпринять, если у предприятия недостаточно денег для возврата НДФЛ сотруднику
Возврат налога по ипотеке
Можно ли получить вычет по процентам по потребительскому кредиту, а не ипотечному?
К сожалению, кредит должен быть целевым и предназначаться именно на покупку жилья. То есть в кредитном договоре должно быть указано, что кредит предназначается на покупку жилья. Даже если Вы фактически израсходовали средства кредита на покупку или строительство жилья, но в договоре это не указано, Вы не сможете получить вычет.
Если я хочу вернуть налоги и по стоимости квартиры, и по ипотеке, мне надо подавать две декларации за один год?
За один календарный год, как правило, подается одна декларация, и в нее вносится все — и расходы на покупку (или строительство) жилья, и расходы на выплату процентов по ипотеке. У Вас должен быть один пакет документов для одного календарного года. В случае ипотеки в него просто нужно добавить некоторые документы по процентам.
Что делать, если кредит был на большую сумму, чем сумма в договоре покупки жилья?
Если ипотечный кредит у Вас был на большую сумму, чем сумма в договоре покупки (или ином договоре, например, долевого участия) жилья? В такой ситуации, к сожалению, вероятнее всего, Вам предоставят вычет только по части процентов, уплаченных по кредиту, пропорционально стоимости жилья. Потому что из Вашего договора следует, что Вы использовали для оплаты за жилье только часть кредита. И только по этой части будет предоставлен вычет. Например, Ваш кредит был 2 млн рублей. А по договору Вы купили квартиру за 1 млн рублей. Вы заплатили за год процентов по ипотеке 300 000 рублей. Но вычет будет предоставлен только по половине этих процентов (половина получается делением 1 млн рублей на 2 млн рублей). Если у Вас такая ситуация, в декларации нужно везде указывать только соответствующую часть процентов по кредиту.
Можно ли сразу получить возврат и по стоимости жилья, и по процентам по ипотеке?
Можно. Но Вы всегда ограничены налогами, которые были у Вас фактически удержаны. Это будет понятнее на примерах.
Пример 1. Вы приобрели жилье в 2015 году за 1,5 млн рублей и выплатили процентов по ипотеке за 2015 год на 1,5 млн рублей. Всего Вы претендуете на возврат 13% от 3 млн рублей (1,5 млн + 1,5 млн), что составляет 390 000 рублей. За 2015 год у Вас удержали более 390 тыс. рублей налогов. Поэтому Вы возвращаете за 2015 год сразу сумму и по стоимости жилья, и по процентам по ипотеке — все 390 000 рублей.
Пример 2. Приобретение жилья и проценты по ипотеке — такие же, как в примере 1. Но за 2015 год у Вас удержали только 100 000 рублей налогов. Весь Ваш возврат (100 000 рублей) — по стоимости жилья. А на следующий год перешла (1) часть возврата по затратам на покупку жилья и (2) весь возврат по ипотеке. Порядок получения вычета таков, что сначала предоставляется вычет по затратам на покупку (или строительство), без процентов по ипотеке. А потом уже по процентам по ипотеке. Этот порядок, впрочем, не изменяет итогов, то есть от перестановки слагаемых сумма не изменяется.
Можно ли получить вычет по новому кредиту, перекредитовавшись (при рефинансировании)?
Можно. Вычеты предоставляются и по новому кредиту, которым Вы рефинансировали «старый» ипотечный кредит. Если в условиях договора нового кредита описано, что новый кредит предоставляется именно на рефинансирование «старого».
Обязательно ли указывать проценты по ипотеке в декларации?
Нет, не обязательно указывать проценты в декларации и прикладывать на них документы, если это пока не меняет результатов. Если Вы пока ограничены налогами, которые были у Вас фактически удержаны. Это будет понятнее на примере. Например, Вы приобрели жилье в 2015 году за 1,5 млн рублей и выплатили процентов по ипотеке за 2015 год на 1,5 млн рублей. Всего Вы претендуете на возврат 13% от 3 млн рублей (1,5 млн + 1,5 млн), что составляет 390 000 рублей. За 2015 год у Вас удержали только 100 000 рублей налогов. Весь Ваш возврат за 2015 год (100 000 рублей) — по стоимости жилья. А на следующий год перешла (1) часть возврата по затратам на покупку жилья и (2) весь возврат по ипотеке. Порядок получения вычета таков, что сначала предоставляется вычет по затратам на покупку (или строительство), без процентов по ипотеке. А потом уже по процентам по ипотеке. Этот порядок, впрочем, не изменяет итогов, то есть от перестановки слагаемых сумма не изменяется. В данном случае сразу заявлять вычет по процентам не обязательно.
Необходимые документы
Перечень документов, которые потребуются от сотрудника для возврата подоходного налога, зависит от вида вычета. Для получения права на стандартный вычет (например, за несовершеннолетних детей и ребенка-инвалида) сотруднику требуется написать заявление на имя работодателя с приложением к нему подтверждающих право на вычет документов (свидетельства о рождении детей, удостоверение чернобыльца, заключение об инвалидности от медицинской комиссии, справка от второго родителя о неполучении вычета и пр.).
Для получения имущественного или социального налогового вычета сотруднику требуется первоначально подать в ИФНС соответствующее заявление о предоставлении подтверждения его права на вычет, согласно пп. 3, 4 п. 1 ст. 220 Налогового кодекса.
Подавать документы в Налоговую инспекцию можно лично или путем их отправки по почте ценным письмом с описью вложения. При личной передаче документов заверять их не нужно – документы предоставляются в копиях с одновременным предъявлением оригиналов.
Для подтверждения права на вычет сотруднику следует предоставить в инспекцию документы, которые указывают на факт оплаты медицинских или образовательных услуг, приобретение недвижимости и пр. Это могут быть чеки, платежные поручения и пр.
Мнение эксперта
Алексеев Дмитрий Юрьевич
Юрист с 6-летним стажем. Специализация — гражданское право. Член ассоциации юристов.
Также потребуется официальный договор на оказание медицинских или образовательных услуг, на получение ипотечного кредита или покупку недвижимости.
При выполнении всех условий налоговая инспекция по результатам камеральной проверки выдает налогоплательщику подтверждающий право на вычет документ. Вместе с полученным уведомлением сотрудник обращается к работодателю и пишет здесь заявление о предоставлении права на вычет.
После подачи всех документов у налогоплательщика перестанут удерживать НДФЛ до момента исчерпания права на вычет.
В том случае, когда работодатель некорректно удержал часть заработной платы сотрудника и не учел его право на налоговый вычет, хотя сотрудник предварительно обратился к нему с заявлением на получение вычета, то для возврата налога работнику просто следует подать заявление на возврат излишне уплаченной зарплаты. Оно пишется в свободной форме и должно содержать:
- просьбу о возврате излишне удержанного налога со ссылкой на п. 1 ст. 231 Налогового кодекса;
- указание на период, за который необходимо вернуть подоходный налог;
- реквизиты счета, на который сотрудник хотел бы вернуть средства (это может быть его зарплатный счет, служащий для перечисления зарплаты).
При возврате подоходного налога работодатель возвращает сотруднику излишне удержанный НДФЛ из тех денег, которые предназначались для перечисления подоходного налога или для выплаты зарплаты. Но если возникла ситуация, когда у работодателя не оказалось достаточного объема средств для возврата НДФЛ сотруднику, то в 10-дневные сроки после поступления заявления от него работодателю следует обратиться в ИФНС с ходатайством на возврат излишне уплаченного налога в бюджет.
Ходатайство подается на бланке, который был утвержден письмом ФНС от 2015 года №ММВ-7-8/90@.
Таким образом, возврат НДФЛ, который излишне был удержан из заработной платы сотрудника, может произвести как налоговый агент в лице работодателя, так и налоговая инспекция. Для этого сотрудник подает соответствующее заявление и предоставляет комплект документов, подтверждающих право на вычет.
Возврат подоходного налога — за что можно вернуть?
Многие граждане РФ лишь поверхностно ознакомлены с налоговым законодательством нашей страны, и не знают, что возможен возврат подоходного налога, и за что его можно вернуть. Зачастую знания людей ограничиваются тем, что они осведомлены о необходимости уплаты некоторых сборов.
Придерживаться такой позиции, как минимум, не рационально, так как в Налоговом Кодексе РФ содержится информация о ряде привилегий, имеющихся у всех налогоплательщиков. И речь в данном случае идет не только о льготах, к привилегиям также относятся разные вычеты, позволяющие вернуть гражданам часть средств из уплаченного налога.
Законодательство о возврате подоходного налога
Вычетная база распространяется практически на все виды налогообложения, в том числе и на подоходное. В сегодняшнем материале более подробно рассмотрим вопрос именно о том, как вернуть часть подоходного налога согласно действующему законодательству РФ.
В каких ситуациях возможно возвращение налога 13% НДФЛ?
Вернуть налог можно тогда, когда его начислили в силу определенных обстоятельств в завышенном размере по месту Вашей работы. Иными словами, Вы обладали законным правом вернуть свои 13% НДФЛ, но этот сбор все равно удержали из Вашей зарплаты. Это возможно в следующих ситуациях:
1. Если в бухгалтерии по месту Вашей работы допустили ошибку.
2. Если Вами не был предоставлен в бухгалтерию определенный перечень документации, дающий Вам возможность претендовать на понижение налоговой нагрузки по подоходному налогу.
В подобных случаях возвращение подоходного налога осуществляется посредством бухгалтерии на Вашем учреждении.
За год Вы совершали определенные затраты, позволяющие Вам вернуть подоходный налог с части затраченных средств либо всей их суммы. Получение вычетов возможно, если:
1. За год Вами был приобретен земельный участок либо жилой недвижимый объект (согласно п.3 ст.220 НК РФ). Читайте налоговые вычеты при покупке недвижимости.
2. Если у Вас были конкретные расходы на обучение либо лечение (согласно ст.219 НК РФ). Читайте «Налоговые вычеты за обучение» и «Налоговые вычеты за лечение».
Вернуть 13% НДФЛ в таких случаях можно через орган ФСН – после того, как будет проведена проверка – имеет ли право обратившийся налогоплательщик на получение подобного вычета. Сам вычет может быть получен Вами по месту Вашей работы – после того, как налоговая инспекция пришлет Вам соответствующее уведомление.
Право на получение такого вычета у российского гражданина есть также в том случае, если за прошедший год им было сделано дополнительное вложение в пенсионную накопительную часть. Возврат подоходного налога в таком случае возможен лишь через ФСН.
Каким образом вернуть подоходный налог на детей?
Подача соответствующего заявления возможна по месту трудоустройства родителей либо опекунов в следующих ситуациях:
- При пополнении семьи.
- При наличии в семье ребенка-инвалида.
- При получении ребенком в возрасте от 18 до 24 лет высшего стационарного образования.
У родителя также есть право на «двойной» детский вычет, если он является родителем-одиночкой (с документальным подтверждением этого факта) либо если второй родитель в письменной форме откажется получать налоговый вычет.
Если за год Вами не были получены детские налоговые вычеты, в конце года обращайтесь в орган ФСН. В налоговый орган предоставляются справки о доходах по форме 2-НДФЛ с места Вашей работы, декларация о доходах по форме 3-НДФЛ, плюс требуемые документы на детей.
Подоходный налог по месту Вашей работы будет возвращен Вам в течение трех месяцев со дня, когда было подано соответствующее заявление. Органы ФСН в случае подачи заявления о возврате 13% НДФЛ за 3 месяца проверят поданную Вами декларацию и лишь после этого в течение 30 дней совершат положенные выплаты.
Что нужно для возврата
Для возврата НДФЛ нужно подготовить определенные документы и подать декларацию по НДФЛ.
Список документов, которые необходимы для подачи заявления о возмещении:
- налоговая декларация (по форме 3-НДФЛ);
- справка о доходах с места работы (по форме 2-НДФЛ);
- другие документы, перечень которых зависит от обстоятельств.
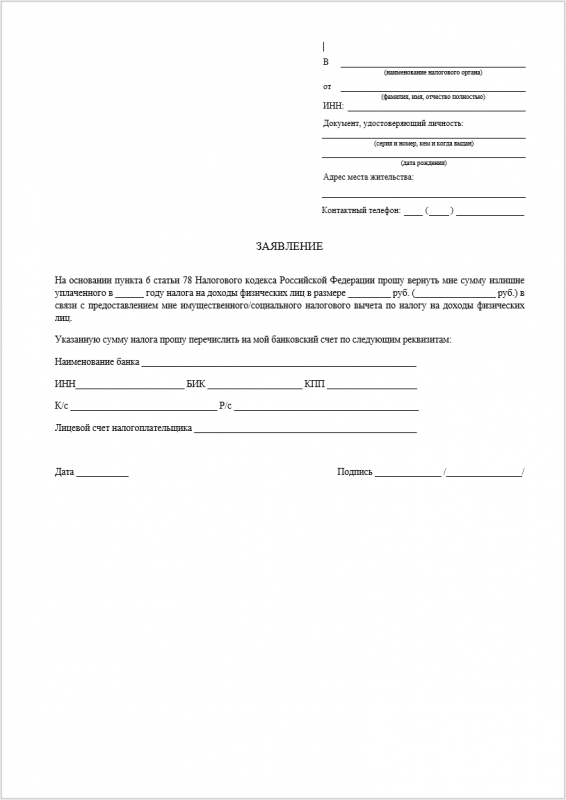
Пример заполнения бланка
Ниже образец заполнения заявления на возврат НДФЛ

Сроки возмещения
На протяжении 3 месяцев после того, как вы подали все необходимые документы, налоговой служба осуществляет камеральную проверку. По окончании данного периода времени, ФНС России должна письменно уведомить вас о принятии решения о возмещении налога на доход физлиц или об отказе на основе выявленных сведений.
Если НДФЛ возмещен, налогоплательщик должен составить заявление о предоставлении ему суммы излишне уплаченного налога.
В теории, максимальный срок получения возврата налога составляет около 4 месяцев. Но, как показывет практика, процедура может затянуться на долгие 12 месяцев, а то и больше.
Автор статьи:
Понятие налогового вычета
Принципы, процедура оформления и реализации права на частичный возврат средств, переданных государству, определены Налоговым кодексом РФ. Гражданин после получения дохода обязан перечислить процент от него в бюджет страны. Ставка устанавливается законодательством РФ и составляет от 13 до 35 %. Помимо подоходного налога (НДФЛ), производятся и другие отчисления. Они направляются в различные фонды государства. Однако вычет обусловлен только подоходными отчислениями (НДФЛ). Он сокращает величину дохода, от которой человек обязан отправить часть государству, то есть уменьшает налогооблагаемую базу. Главным условием предоставления льготы выступает обязательное наличие отчислений в бюджет. Кроме того, человек должен проживать в РФ свыше 183 дней.
Возмещение части отчислений, произведенных человеком от дохода, возможно при определенных обстоятельствах и направлено на облегчение налогового бремени.
Кто может претендовать на льготы по НДФЛ
Что вернут деньгами?
Вычет может быть оформлен несколькими способами:
- если подать заявление работодателю, он будет применять его автоматически. Например: приносим свидетельство о рождении ребенка, и из дохода для целей налогообложения каждый месяц будут вычитать 1400 рублей;
- если налог уже уплачен, при наличии права на вычет его можно вернуть. Это относится, в частности, к имущественным вычетам;
- если сумма вычета больше, чем доходы, то часть налога могут вернуть за прошлые периоды, а за следующие – не удерживать его из зарплаты. Такое чаще всего применяется к имущественному вычету.
Что касается получения именно возврата уже уплаченного налога, то чаще всего это применяется к таким расходам:
- на покупку жилья и проценты по ипотечному кредиту. Сумма может быть до 2 и 3 миллионов рублей соответственно (то есть, в сумме до 5 миллионов рублей), получить его можно за любой год, начиная с года покупки квартиры – а общая максимальная сумма возврата составит 650 тысяч рублей. Пенсионеры могут получить вычет дополнительно за 3 года до подачи заявления;
- на платное лечение. Сюда входят как платные медицинские услуги, так и покупка лекарств, назначенных врачом. Для получения вычета нужно оформить в больнице соответствующие документы (так и говорить – для налоговой), а на рецепт на лекарства должен стоять специальный штамп. Вычет относится к социальным, поэтому его сумма вместе с другими вычетами этой группы – не более 120 тысяч рублей в год;
- на платное обучение. За свое обучение налогоплательщик может вернуть деньги в пределах тех же 120 тысяч рублей в год, за обучение детей – не более 50 тысяч на каждого ребенка;
- на пенсионные взносы. Речь идет о взносах в рамках негосударственного пенсионного обеспечения, а также о взносах в счет накопительной пенсии. Суммы – те же, до 120 тысяч рублей;
- инвестиции. Можно внести до 400 тысяч рублей на индивидуальный инвестиционный счет, и проводить с ними любые операции (покупать валюту, акции и облигации). Вне зависимости от успешности операций налоговая вернет 13% от внесенной суммы (то есть, до 52 тысяч рублей) – но только если деньги пролежат на ИИС минимум 3 года.
Для кого-то более важными могут оказаться другие виды вычета – например, на благотворительность. Недавно еще обещали включить в список занятия фитнесом, до на данный момент этого пока не сделали. Но можно внести благотворительный взнос для некоммерческой организации в сфере спорта и тоже получить назад свои 13%.
Социальные вычеты можно оформить за тот год, когда были фактически понесены расходы. То есть, если потратить на лечение у стоматолога 50 тысяч рублей в 2020 году, то в 2021-м можно будет получить назад 6 500 рублей, то же касается и обучения, и лекарств, и благотворительности.
Имущественные вычеты можно получить тоже за год, когда было приобретено жилье – но неиспользованный остаток переносится на следующие годы, причем безо всяких ограничений. Это выгодно – например, если продолжать выплачивать ипотечный кредит, то каждый год можно предъявлять заявление на вычет процентов по нему. Фактически выходит скидка в 13% с суммы процентов.
Минусы в этом тоже есть: например, если расходы на цели по социальным вычетам составляют в среднем больше 10 тысяч рублей в месяц, то за часть из них налог не вернут. А если есть право одновременно на социальный и имущественный вычет, но доходов на все не хватает – лучше оформить социальный (он не переносится на следующий период).
Естественно, что для того чтобы оформить какой – либо возврат мало соответствовать установленным законам условиям. Каждому налогоплательщику необходимо представить в территориальное налоговое управление необходимый пакет документов, дающий ему право на вычеты. О том, какие бумаги потребуются, пойдет речь ниже.
Стандартный налоговый вычет на детей налогоплательщика
Родители ребенка, на обеспечении которых он находится, имеют право ежемесячно получать стандартный налоговый вычет по НДФЛ (вычет на детей).
Налоговый вычет позволяет уменьшить доход, облагаемый НДФЛ по ставке 13% (за исключением доходов от долевого участия в организации), на определенную сумму.
То есть НДФЛ будет заплачен с меньшей суммы.
Чтобы воспользоваться вычетом, родители должны иметь статус налогового резидента и доходы, которые облагаются НДФЛ по ставке 13%, например, получать заработную плату (п. 3 ст. 210, пп. 4 п. 1 ст. 218 НК РФ).
На детей какого возраста предоставляется стандартный налоговый вычет
Стандартный вычет предоставляется на каждого ребенка (пп. 4 п. 1 ст. 218 НК РФ):
— до 18 лет;
— с 18 до 24 лет, учащегося очно в РФ либо за рубежом (школьника, студента, курсанта, интерна, аспиранта, ординатора), в т.ч. при платном обучении.
Кому предоставляется стандартный налоговый вычет
Вычет по НДФЛ на ребенка можно предоставить работнику (в т.ч. по ГПД и внешнему совместителю), который:
-
является налоговым резидентом РФ;
-
имеет на обеспечении ребенка;
-
подал вам заявление о предоставлении вычета.
Размер стандартных налоговых вычетов
Размер вычета зависит от того, на какого по счету ребенка он предоставляется (пп. 4 п. 1 ст. 218 НК РФ).
Очередность рождения детей определяется по датам рождения.
При этом учитываются и те дети, вычет на которых не предоставляется, например, потому, что ребенку исполнилось 18 лет и он не учится очно.
|
На кого предоставлен вычет |
Размер вычета (руб.) |
|
На первого или второго ребенка |
1 400 |
|
На третьего и каждого следующего ребенка |
3 000 |
Размер вычета на ребенка-инвалида зависит от того, кому предоставляется вычет, и суммируется с вычетом, зависящим от очередности рождения ребенка.
|
Кому предоставлен вычет |
Размер вычета (руб.) |
|
|
На первого или второго ребенка |
На третьего и каждого следующего ребенка |
|
|
Родителю, его супруге (супругу), усыновителю |
13 400 (12 000 + 1 400) |
15 000 (12 000 + 3 000) |
|
Опекуну, попечителю, приемному родителю, его супруге (супругу) |
7 400 (6 000 + 1 400) |
9 000 (6 000 + 3 000) |
Таким образом, налоговый вычет предоставляется на каждого ребенка в размере, который зависит от количества детей в семье, а именно:
1 400 руб. – на первого ребенка;
1 400 руб. – на второго ребенка;
3 000 руб. – на третьего и каждого последующего ребенка.
12 000 руб. – на ребенка-инвалида для родителя, супруга (супруги) родителя, усыновителя и 6 000 руб. для опекуна, попечителя, приемного родителя, супруга (супруги) приемного родителя, вне зависимости от очередности рождения такого ребенка.
Предоставление стандартного налогового вычета в двойном размере
Вычет на ребенка в двойном размере предоставляется (пп. 4 п. 1 ст. 218 НК РФ):
-
единственному родителю (в том числе приемному), усыновителю, опекуну, попечителю;
-
родителю (в том числе приемному), когда второй приемный родитель отказался от вычета.
Ограничения по предоставлению стандартного налогового вычета
При предоставлении вычета учитываются (абз. 11, 16, 17 пп. 4 п. 1 ст. 218 НК РФ):
1. Размер дохода родителя: вычет предоставляется ежемесячно до тех пор, пока доход (зарплата) родителя, исчисленный с начала года, не достигнет 350 000 руб. С месяца, в котором доход превысит эту сумму, вычет не предоставляется.
2. Возраст ребенка: по общему правилу можно получать вычет на детей в возрасте до 18 лет включительно. Однако срок получения вычета продлевается до достижения ребенком 24 лет, если он является учащимся очной формы обучения, студентом, аспирантом, ординатором или интерном.
Пример.
Организация-налоговый агент выплатила налогоплательщику, являющемуся налоговым резидентом РФ, следующие доходы:
-
заработную плату по 40 000 руб. в следующие месяцы январь — июль и октябрь — декабрь;
-
в августе: заработную плату — 25 000 руб. и пособие по временной нетрудоспособности – 5 000 руб.;
-
в сентябре: заработную плату – 5 000 руб., отпускные выплаты — 25 000 руб.
Работнику положены стандартные налоговые вычеты на двоих детей в размере 1400 руб. на первого ребенка и 1400 руб. – на второго ребенка.
Начиная с месяца, в котором указанный доход превысил 350 000 руб., налоговый вычет не применяется (в нашем примере стандартные налоговые вычеты применяются по сентябрь месяц включительно).
Таким образом, работник за 2017 г. получит стандартный вычет на первого ребенка в размере 12 600 руб. (1400 руб. x 9 мес.) и на второго – 12 600 руб. (1400 руб. x 8 мес.).
Общая сумма дохода за год составит 460 000 руб. (40 000 руб. x 10 мес. + 25 000 + 5 000 + 5 000 + 25 000).
Налоговая база равна 434 800 руб. (460 000 — 12 600 — 12 600).
Сумма налога исчисленная составит 56 524 руб. (434 800 руб. x 13%).
Инструкция по запросу
За что можно вернуть 13 процентов? Ранее было сказано о том, какие сделки предусматривают возмещение нДФЛ. На самом деле все не так трудно понять, как кажется.
Мнение эксперта
Ильин Иван Павлович
Консультант в области права с 6-летним стажем. Специализируется в области гражданского права. Признанный эксперт права.
Далее выясним, каким образом можно требовать вычет налогового типа с государства. Для того чтобы добиться желаемого результата, человеку требуется:
- Заключить договор или провести ту или иную сделку от своего имени. Все расходы заявитель должен оплачивать из своих средств.
- Собрать документы, необходимые для вычета. С возможными пакетами справок познакомимся дальше.
- Заполнить ходатайство на возврат 13 %.
- Подать заявление на вычет в местный отдел ФНС.
- Дождаться ответа от налоговых органов.
- Получить положенные гражданину деньги. Они перечисляются на банковскую карту или счет в виде безналичного расчета.
Вот и все. Казалось бы, ничего трудного в этом нет. На деле приходится сталкиваться со значительными проблемами. Например, на этапе подготовки необходимых для возврата средств бумаг.
Что предпринять, если у предприятия недостаточно денег для возврата НДФЛ сотруднику
Налоговый агент — работодатель производит возврат излишне удержанного подоходного налога своему сотруднику за счет средств, которые предназначались для перечисления в бюджет в качестве уплаты НДФЛ как с доходов этого сотрудника, так и со всех остальных (абз. 3 п. 1 ст. 231 НК).
В том случае, если необходимых денежных средств у компании недостаточно, чтобы вернуть излишне удержанный НДФЛ сотруднику-налогоплательщику, то в 10-дневный срок после получения от него заявления на возврат налога (согласно абз. 6 вышеуказанного пункта) работодатель подает в налоговый орган ходатайство о возврате из бюджета уже уплаченного налога.
Ходатайство о возврате средств из бюджета подается на бланке, утвержденном приказом ФНС от 14.02.2017 № ММВ-7-8/182@. Порядок возврата из бюджета излишне уплаченного налога, прописанный в ст. 78 НК, распространяется и на налоговых агентов (п. 14 этой статьи). До того момента как компания-работодатель получит возмещение налога из бюджета, она сможет произвести выплату сотруднику излишне удержанного НДФЛ из собственных средств (абз. 9 п. 1 ст. 231 НК).
***
Подведем итоги. Возврат НДФЛ, излишне удержанного из зарплаты сотрудника, производит налоговый агент (работодатель) на основании предоставленного заявления. В своем ходатайстве сотрудник указывает причину и порядок возврата налога. Так, если подоходный налог был удержан в большем, чем требовалось, размере (к примеру, по ошибке), то, как указывается в ст. 231 НК, налоговый агент возвращает его в 3-месячный срок с того момента, как поступило заявление от сотрудника.
При получении права на применение имущественного или социального НВ сотрудник должен сначала обратиться в ИФНС для подтверждения этого факта. Впоследствии он предоставляет работодателю заявление и налоговое уведомление для того, чтобы при произведении всех последующих выплат заработной платы с него не удерживался подоходный налог до того момента, пока не будет использована вся сумма НВ.
Также работник вправе реализовать свое право на вычет через налоговую инспекцию, подав декларацию 3-НДФЛ.
***
Еще больше материалов по теме — в рубрике «Зарплата».