Как сделать возврат налога при покупке квартиры: все условия и пошаговая инструкция
Содержание:
- Анализ целевой аудитории
- Кто не может получить налоговый вычет за покупку жилой недвижимости?
- Основания для отказа
- Налоговый вычет на проценты по ипотеке «по-старому»
- Процесс получения налогового вычета
- Считаем сумму, которую вы можете вернуть
- Документы для получения налогового вычета по ипотеке
- Лица, которым недоступен вычет
- Альтернативный способ получения налогового вычета.
- Куда обратиться, чтобы получить имущественный налоговый вычет при покупке квартиры по ипотеке?
- Получение вычета второй и последующие разы
- Если хотите, чтобы за вас все посчитали и оформили
- Какие документы надо подавать на возврат налога?
- Как получить пенсию или зарплату за усопшего
- Дополнительные ссылкиAdditional References
- Дополнительные статьи
- Полезное видео
- Кто может получить возврат налога при покупке квартиры?
- BossLike: как заработать и обменять баллы на сайте Босслайк?
- Какие банки входят в систему страхования вкладов – обзор ТОП-5 компаний
Анализ целевой аудитории
Кто не может получить налоговый вычет за покупку жилой недвижимости?
Самое главное – налоговый вычет (возврат) может получить каждый(!), кто ПЛАТИТ подоходный налог, и даже трудовые мигранты, являющиеся налоговыми резидентами РФ.
Вместе с тем есть и ряд ограничений для некоторых лиц, которые не могут вернуть налоговый вычет. Кто это?
- Граждане, которые не работают (или работают неофициально) и не платят подоходный налог. Если не было уплаты налога, то не будет и его возврата.
- Индивидуальные предприниматели, которые находятся на упрощенной системе налогообложения, либо находящиеся на едином налоге на вмененный доход, либо ведущие бизнес на основании патента, либо находящиеся на специальной системе налогообложения для производителей сельскохозяйственной продукции. Почему? Потому, что это льготные системы налогообложения и те, кто по ним работают, уже в процессе самой деятельности освобождены от уплаты НДФЛ. А если они его изначально не платят, то и вернуть не имеют права.
- Есть некоторые ограничения и для пенсионеров. Люди, вышедшие на заслуженный отдых, но продолжающие работать, получают налоговый вычет на общих основаниях. А вот неработающие пенсионеры могут вернуть деньги лишь за три года, предшествующие покупке квартиры, при том, что в указанный период (т.е. за эти три года перед покупкой квартиры) у них должен был быть доход, с которого они уплачивали подоходный налог, то есть они должны были работать. Подробнее читайте здесь.
- Нельзя осуществить возврат НДФЛ на покупку квартиры, если сделка совершена между взаимозависимыми лицами. Например, с супругой или супругом, братом и сестрой, детьми и родителями, усыновителями (опекунами) и усыновленными.
- Вычет нельзя получить с денежных средств, привлеченных на покупку жилья по военной ипотеке. Имущественный вычет можно получить только с той части потраченных денежных средств, которые военнослужащий потратил из своего собственного кармана.
Например, если вы купили квартиру за 1 500 000, из которых 1 000 000 – средства военной ипотеки, а 500 000 – ваши личные деньги, то 13% Вам вернут только с 500 000 Ваших собственных средств, т. е. сумма возврата составит 65 000 рублей.
- Если Вы использовали при покупке недвижимости Материнский капитал, то с суммы этого самого капитала 13% тоже не вернут, т. к. это государственные деньги, которые Вы получили безвозмездно и с которых Вы не платили подоходный налог. Со всего, что потрачено на покупку недвижимости сверх Материнского капитала – возврат можно делать.
Например, стоимость квартиры 1 450 000 рублей. 450 тысяч из них оплачено материнским капиталом. Значит, вернуть можно 13% от 1 000 000 рублей. (1 450 000 – 450 000 = 1 000 000), сумма возврата составит 130 000 рублей.
- Нельзя вернуть НДФЛ и в том случае, если Вы приобрели жилую недвижимость за счет работодателя или за рубежом.
Основания для отказа
Если вам отказали в вычете, будет прислан акт, мотивирующий причины отказа. Если отказ не кажется обоснованным, можно обратиться в вышестоящее управление ФНС или в суд. Какие могут быть причины отказа?
- Нет всех документов.
- Не соблюдены правила покупки недвижимости.
- Право на налоговый вычет используется повторно.
Если недочеты можно аннулировать, вы можете подавать документы повторно. Хотя дело связано с бумажной волокитой и требует потратить на него много времени и энергии, оно будет полезно. Ведь дополнительные денежные средства можно потратить на ремонт нового жилья или на покупку мебели.
Налоговый вычет на проценты по ипотеке «по-старому»
Важная черта налогового вычета при покупке квартиры в ипотеку до поправок — в законодательстве было указание, что вычет может быть предоставлен в отношении лишь 1 объекта. Цена квартиры и проценты по ипотеке были составляющими 1 вычета, поэтому получить возмещение НДФЛ с процентов допускалось только при условии заявления вычета на квартиру (письмо Минфина от 24.02.2015 № 03-04-05/8507).
То обстоятельство, что налогоплательщик изъявил желание возместить налог за квартиру, является основанием для последующего ежегодного обращения за вычетом на проценты, уплачиваемые банку. Расходы на проценты возмещаются без ограничения суммы в течение всего срока ипотеки. Налогоплательщик, который до вступления законодательных поправок обращался за возмещением НДФЛ на проценты, продолжает заявлять вычет в том же порядке, как и раньше.
Пример. Рассмотрим ситуацию, когда налогоплательщик заявил имущественный вычет по квартире в ипотеку в 2013 году, но почему-то не заявил вычет на проценты. В 2015 году можно заявить вычет на проценты за текущий год, а также за пропущенные годы, но не более 3 лет (п. 7 ст. 78 НК РФ). Доказательствами права на вычет станут договор, где указано, на какой объект израсходованы кредитные средства, и документ о том, что на покупку этой квартиры предоставлялся вычет. В качестве такого документа, например, может служить налоговая декларация 3-НДФЛ, по которой был возмещен НДФЛ.
В дальнейшем вычет по уплаченным процентам можно заявлять ежегодно до полной выплаты кредита. Действующее ограничение общей суммы ипотечных процентов в данном случае не применяется, потому что оно распространяется только на жилые объекты, приобретенные после 2014 года. Закон 212-ФЗ на вычеты, относящиеся к 2013 и более ранним годам, не распространяется. Следует, однако, учитывать, что разъяснения компетентных органов применительно к подобным ситуациям отсутствуют.
Процесс получения налогового вычета
Лучший способ – получить вычет самостоятельно, обратившись в налоговую инспекцию. Да, это потребует времени и усилий при сборе всех справок, зато вы сможете существенно сэкономить. Если вы не хотите заниматься этим самостоятельно, можно обратиться в специализированную компанию, которая ускорит и упростит весь процесс.
Для получения вычета необходимо заполнить декларацию в соответствии с установленной формой 3-НДФЛ и дополнить ею список необходимых документов. Пакет бумаг вместе с их копиями передается дежурному сотруднику налоговой, затем тот их проверяет. Если никаких недочетов нет, то в ближайшее время вы получите перевод. Обычно процесс рассмотрения документов и приятия решения занимает 2–4 месяца.
Когда подавать документы и за какой период можно вернуть налог?
Подавать документы на возврат вычета при покупке недвижимости можно начиная с момента, когда вы полностью оплатите жилье и получите документы, подтверждающие право владения им:
- Свидетельство о регистрации права собственности – если покупка осуществлялась в соответствии с договором купли-продажи.
- Акт о передаче недвижимости в собственность – в случае покупки по соглашению долевого участия в строящемся доме.
Также нужно иметь все платежные документы, являющиеся подтверждением затрат на покупку жилья. Обычно подача документов осуществляется в начале календарного года. Оптимальный срок обращения в налоговую – вторая половина января.
Если же жилье покупалось несколько лет назад, то получение за него налогового вычета тоже возможно, причем можно подать декларацию о доходах за три предшествующих года.
Какие документы нужны, чтобы получить вычет НДФЛ при покупке квартиры?
Список документов, которые нужны для получения вычета НДФЛ при покупке недвижимости, отражен в подп. 6 п. 1 ст. 220 НК РФ. Нужно собрать и предъявить в ИФНС следующие бумаги:
- Договор купли-продажи либо мены объекта недвижимости, а также квитанции о расчете. Подаются заверенные копии.
- Договор долевого участия в строительстве либо акт передачи данного объекта. Подается в виде заверенной копии.
- Если жилье покупалось в собственность для несовершеннолетнего лица, требуется копия его свидетельства о рождении и разрешение на сделку со стороны органов опеки.
- Свидетельство о регистрации права собственности на недвижимость, введенную в эксплуатацию (заверенная копия). Когда жилье находится в процессе строительства, оно не нужно – требуется лишь акт приема-передачи. С 2016 года «розовые» свидетельства заменяются выпиской из госреестра. Свидетельство о присвоении ИНН и документ, являющийся удостоверением личности заявителя (копии).
Как заполнить налоговую декларацию?
Чтобы получить право на вычет, необходимо составить налоговую декларацию по форме 3-НДФЛ. Нужно заполнить пять страниц: титульный лист, 1-й и 2-й разделы, а также приложения 1 и 7. Титульный лист не должен вызвать трудностей. В нем указывается базовая информация: данные физлица и налогового органа, куда подается бумага.
Заполнение декларации предполагает такие особенности:
- В разделе 1 будут содержаться результаты расчета налога для возмещения или доплаты.
- Раздел 2 отражает последовательность расчетов налоговой базы и конечной суммы налога.
- Приложение 1 включает данные о доходах из справки по форме 2-НДФЛ.
- В приложение 7 нужно вписать данные о купленной недвижимости и указать сумму имущественного вычета.
При заполнении декларации вручную на печатном бланке нужно выравнивать данные по левому краю, если бумага заполняется на компьютере – то по правому. Нельзя использовать двухстороннюю печать
Также важно не скреплять страницы – это может повредить штрихкоды
Образец декларации:
Как подавать документы на получение имущественного вычета?
Для подачи документов на получение вычета можно использовать один из таких способов:
- Личное посещение. Нужно посетить ИФНС по месту регистрации. Минус такого варианта в том, что вам придется тратить на него время и отвечать на некоторые вопросы инспектора.
- Отправка по почте. Рекомендуется отправлять бумаги ценным письмом с описью вложения. Этот способ имеет один нюанс: если с документами что-то будет не в порядке, вы узнаете об этом лишь через три месяца, которые даются для камеральной проверки.
- Подача через «Личный кабинет» налогоплательщика. В данном случае форма декларации заполняется онлайн. К ней прилагаются сканы, подтверждающие затраты на недвижимость. Плюс такой подачи в том, что вы можете отслеживать проверку документов и статус заявления.
Считаем сумму, которую вы можете вернуть
Для начала нужно разобраться с тем, сколько вообще вам положено. Как уже говорилось, есть ограничение по сумме возвращаемого уплаченного подоходного налога — это 260 000 рублей. Но это просто максимум, точная сумма зависит и от других параметров:
- Стоимость приобретенной квартиры. Для расчета предусмотрен максимальный предел стоимости — 2000000 рублей. Если квартира стоит дороже, все равно за основу берется этот предел. 13% от 2000000 — это как раз 260 000 рублей, которые можно максимально вернуть. Если же квартира стоит, например, 1000000 рублей, то налоговый вычет считается от этой стоимости: 13% от 1000000 — это 130 000 рублей.
- Заработная плата гражданина. Возвращается именно подоходный налог, который был вычтен с заработной платы. Например, если гражданин получает 360 000 рублей в год, то 13% от этой суммы — 46800 рублей. В год можно вернуть именно эту сумму, а оставшиеся положенные деньги в последующие годы.
За всю жизнь гражданин может воспользоваться правом на возврат налогового вычета за приобретение недвижимости только в рамках 260 000 рублей. Даже если он приобретает несколько квартир, больше этой суммы ему не положено.
Документы для получения налогового вычета по ипотеке
Получить возмещение НДФЛ можно на основании документов, которыми подтверждаются расходы налогоплательщика и его право пользоваться вычетом.
|
Обстоятельство |
Какими документами подтвердить? |
|
— Платежные поручения — Чеки, квитанции — Выписки с банковского счета — Справка банка о платежах по кредиту |
|
Копия договора ипотеки |
|
— Копия договора о покупке квартиры — Копия свидетельства о регистрации права на квартиру |
|
Доказывать не требуется, это обстоятельство налоговый орган проверяет по своим данным. В заявлении или сопроводительном письме к документам на первое предоставление вычета целесообразно указать, что ранее вы не пользовались вычетом на проценты по кредитам или займам |
Названные в перечне копии документов представляются в налоговый орган при первом обращении за вычетом. В последующие годы, обращаясь за вычетом на очередную сумму процентов за год, нужно представить только подтверждающие документы по пункту 1 перечня. Повторно представлять в налоговую инспекцию бумаги, которые вами уже представлялись ранее, не требуется (письмо Минфина от 07.06.2013 № 03-04-05/21309).
Лица, которым недоступен вычет
Возвращение 13 процентов при покупке квартиры доступно не всем, ниже обозначены категории лиц, которые не имеют права на вычет:
- физические лица, которые не имеют официального дохода, облагаемого налогом;
- неработающие пенсионеры, получающие пенсию на протяжении последних 3 лет и больше;
- индивидуальные предприниматели и безработные категории граждан и резидентов;
- граждане, которые купили квартиру у родственников или у собственного работодателя;
- лица, которые уже исчерпали налоговый лимит или обращались за этой услугой ранее.
Также возмещение 13 процентов при покупке квартиры не касается средств, полученных за счет материнского капитала или других государственных субсидий. Получить возврат можно только с потраченных личных средств.
Альтернативный способ получения налогового вычета.
Получение денежных средств можно осуществить через работодателя, подробности всех этапов этого способа описаны в п. 8 ст. 220 НК РФ. Список необходимых документов предоставляется работодателю. И он прекращает ежемесячный вычет налога (13 %) из заработной платы работника. Право на получение налогового вычета в любом случае необходимо подтверждать в налоговой. Но есть и положительная сторона — возвращение денег можно начать сразу, не обязательно дожидаться следующего года. Не следует забывать и некоторые нюансы, упущенные в законодательстве: до настоящего времени не прописан порядок действий при смене работодателя или ликвидации компании. В связи с пробелами законодательства на практике этот вариант получения вычета встречается довольно редко.
Следующая
Покупка квартирыСрок выявления скрытых недостатков при покупке квартиры
Куда обратиться, чтобы получить имущественный налоговый вычет при покупке квартиры по ипотеке?
Законодательство предлагает налогоплательщику на выбор 2 различных способа получения вычета:
Вариант 1. Дождаться конца года и представить в налоговую инспекцию декларацию 3-НДФЛ (п. 7 ст. 220 НК РФ). Декларацию с целью получения вычета представляют по установленной форме в течение года. К ней надо приложить подтверждающие документы, перечисленные в предыдущем разделе. Налоговый орган проведет камеральную проверку декларации и приложенных документов (это может занять до 3 месяцев) и затем перечислит НДФЛ на счет налогоплательщика в банке.
Если доходов на полную сумму вычета в текущем году недостаточно, остаток неиспользованного вычета переносится на следующий год. Следовательно, через год налогоплательщик снова представляет 3-НДФЛ — на неиспользованный остаток вычета и сумму вновь образовавшихся расходов на проценты. Эта процедура повторяется ежегодно, пока НДФЛ не будет возмещен в полагающемся объеме.
Вариант 2. Обратиться в налоговую инспекцию сразу, как только получено свидетельство на квартиру. Инспектор рассмотрит представленные документы и в месячный срок выдаст уведомление с указанием предельной суммы вычета. Этот документ вы представите в бухгалтерию по месту службы. Работодатель перестанет удерживать НДФЛ с заработной платы и других выплат до конца года. Те, кто имеет 2 места работы (или более), могут получить уведомления для каждого работодателя. Возмещение НДФЛ в таком случае производится ежемесячно небольшими суммами. В следующем году можно вновь обратиться в ФНС за уведомлением на непогашенную сумму вычета и образовавшуюся сумму процентов, или представить в налоговый орган декларацию 3-НДФЛ.
О получении вычета по уведомлению см. в материале «При получении от работника заявления на имущественный вычет ранее удержанный НДФЛ можно вернуть».
Получение вычета второй и последующие разы
Процедура повторного получения вычета ничем не отличается от стандартной. Свое право налогоплательщик может реализовать через налоговую по окончании года или через работодателя (предварительно получив уведомление из ФНС о возможности не удерживать НДФЛ из его зарплаты).
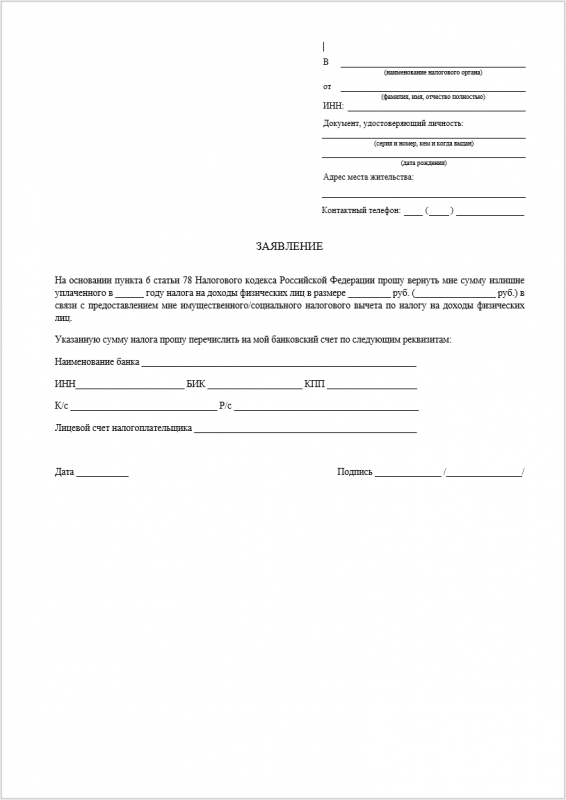
Для этого необходимо обратиться в ФНС по месту жительства с документами на квартиру, справкой от работодателя о доходах, заполненной декларацией 3-НДФЛ и заявлением.
- Налоговая декларация по форме 3-НДФЛ: бланк, примерный образец.
- Заявление в налоговую о предоставлении налогового вычета: бланк, образец.
- Заявление работодателю о предоставлении вычета по НДФЛ: бланк, пример.
После проверки указанных сведений налоговая перечислит переплаченный НДФЛ назад на указанный налогоплательщиком счет.
Скрыть факт получения вычета ранее и его сумму не получится: эта информация содержится в единой базе.
Единственное отличие при оформлении повторного возврата – в декларации 3-НДФЛ прописывается сумма в пределах недоиспользованного лимита. Если налогоплательщик общается за получением остатка с прошлого г., то ему не нужно повторно предъявлять оригиналы всех документов.
Если хотите, чтобы за вас все посчитали и оформили
Также компания оказывает услугу по оформлению вычета. Специалисты подготовят документы и подадут их в налоговую инспекцию. Вся процедура займет менее 24 часа. Эти услуги входят в пакет «Стандарт». Стоимость оформления вычета за один календарный год по пакету «Стандарт» — 1690 руб.
Иногда в ходе камерной проверки налоговая инспекция может ошибиться в размере вычета. У специалистов ВернитеНалог.ру есть опыт в этих ситуациях и помогут их решить. Эти услуги входят в пакет «Премиум». В этот пакет входят услуги пакета «Стандарт» + специалисты контролируют ход камеральной проверки и в случае необходимости вмешиваемся в неё. Стоимость оформления вычета за один календарный год по пакету «Премиум» — 3190 руб.
Какие документы надо подавать на возврат налога?
Документы, которые надо подавать на возврат налога, можно разделить на три группы:
| Декларация и заявление, которые надо подготовить самому | Справка 2-НДФЛ с места работы | Копии документов на жилье: договор купли-продажи и т.п. |
|---|---|---|
| Налоговая декларация 3-НДФЛ и заявление (на возврат налога), в котором в том числе должны быть банковские реквизиты Вашего счета, на который Вам переведут деньги. Их легко можно подготовить на веб-сайте Налогия для любого региона России. |
Справку 2-НДФЛ с места работы Вам, как правило, без проблем выдаст бухгалтерия. Это справка по особой форме, и бухгалтерия любой организации знает, как делается эта справка.
В этой справке — основная информация о Вас (адрес, т.п.) и данные о доходе и налоге за период (как правило, за календарный год). |
Вам надо будет сделать копии документов на жилье, таких как договор (купли-продажи или иной), свидетельство о регистрации права (или акт приема-передачи), документ, подтверждающий оплату. |
В некоторых случаях могут понадобиться особые документы. Например, при возврате налога, когда часть (доля) жилья принадлежит ребенку, — свидетельство о рождении ребенка. Вот здесь есть подробный перечень документов и объяснение, как их подготовить — страница «Купили жилье» / «Документы для вычета». С этой инструкцией подготовить правильный пакет документов будет просто. По сути, надо заполнить декларацию и простое заявление. Взять справку 2-НДФЛ. И сделать копии.
Если Вы подаете документы сразу за несколько лет, формально это несколько разных пакетов документов. Но подать в налоговой инспекции их можно за один раз. В каждом пакете документов будет отдельная декларация, заявление, справка 2-НДФЛ. Те же документы, которые «общие» для всех лет (например, договор купли-продажи), мы рекомендуем приложить только один раз к первому календарному году.
Как получить максимальный вычет быстро и просто?Проще всего быстро подготовить
правильные документы на максимальный возврат и подать эти документы с Налогией. С Налогией инспекция одобрит документы и их не придется переделывать. Вы получите правильные документы и консультацию эксперта. А потом сможете выбрать — отнести документы в инспекцию самому или подать
онлайн.
Как получить пенсию или зарплату за усопшего
Дополнительные ссылкиAdditional References
Дополнительные статьи
Полезное видео
Кто может получить возврат налога при покупке квартиры?
Прежде всего, действующее законодательство предусматривает предоставление налогового вычета при покупке жилья только налогоплательщику. Налогоплательщиками признаются организации и физлица, на которых возложена обязанность уплачивать налоги ().
Кроме того, физлица по общему правилу должны являться налоговыми резидентами Российской Федерации (). К ним относятся граждане, фактически находящиеся в России не менее 183 календарных дня в течение 12 следующих подряд месяцев. Этот период не прерывается в случае краткосрочных (менее шести месяцев) выездов за границу для лечения, обучения или работы на морских месторождениях углеводородного сырья (). Ограничение по времени нахождения в России не устанавливается для командированных за границу представителей органов власти и местного самоуправления, а также российских военнослужащих, проходящих службу за рубежом. Эти лица признаются налоговыми резидентами, даже если в течение года они ни одного дня не находились на территории России ().
Также отдельный порядок установлен для признания в 2015 году налоговыми резидентами жителей Республики Крым и Севастополя. Для них 183 дня проживания исчисляются в течение периода с 18 марта по 31 декабря 2014 года ().
Лица, не являющиеся российскими налоговыми резидентами, тоже могут являться плательщиками НДФЛ, но только в том случае, если их источник дохода располагается в России (). Однако получить налоговый вычет они по общему правилу не могут ().
Кроме того, чтобы получить налоговый вычет, нужно иметь сам доход, который облагается налогом. Если налогоплательщик не имеет какого-либо дохода, с которого он обязан уплачивать НДФЛ, то он не сможет получить налоговый вычет. Этим налогом облагается доход, полученный налоговыми резидентами как от российских источников, так и от источников за пределами Российской Федерации, а для нерезидентов – только от российских источников ().
Важно, что вычет предоставляется только собственникам недвижимости. Если вы оплатили покупку квартиры для другого человека, а сами не стали собственником этого жилья, то налоговый вычет вам не предоставят
Равно как не предоставят такой вычет и этому человеку. Исключением является случай приобретения жилья в собственность своих детей или подопечных в возрасте до 18 лет либо строительства жилой недвижимости для них ().
Если квартиру купили супруги (и она по правилам семейного законодательства перешла в их общую совместную собственность), то нередко возникает вопрос: каждый ли из них вправе получить вычет или только тот, на кого недвижимость оформлена? Минфин России посчитал, что на вычет могут претендовать оба супруга, причем и мужу, и жене вычет полагается в полном размере, до 2 млн руб. При этом не обратившийся за таким вычетом совладелец сохраняет право на получение имущественного налогового вычета по другому объекту недвижимости в полном объеме. Правда, действует это правило, только если документы, подтверждающие возникновение права собственности на объект (либо акт о передаче – при приобретении прав на объект долевого строительства), оформлены после 1 января 2014 года (письмо Департамента налоговой и таможенно-тарифной политики Минфина России от 5 июня 2015 г. № 03-04-05/32776).
Для объектов, приобретенных до 1 января 2014 года, действует другое правило: размер вычета распределяется между супругами в соответствии с их письменным заявлением. Напомним, что получить вычет можно из доходов за три года, предшествовавших году подачи налоговой (). Иными словами, если налогоплательщик подал заявление о предоставлении налогового вычета на покупку жилья в 2018 году, получить вычет из доходов предыдущих периодов он сможет только за 2017, 2016 и 2015 годы. При этом не имеет значения момент приобретения квартиры, поскольку ограничений на срок обращения за вычетом не установлено (письмо Департамента налоговой и таможенно-тарифной политики Минфина России от 29 апреля 2014 г. № 03-04-05/20134).
Однако если недвижимость супругами была оформлена не в совместную, а в общую долевую собственность, то каждый из супругов должен подтвердить понесенные на ее приобретение расходы самостоятельно и именно на сумму этих расходов ему будет предоставлен налоговый вычет (письмо Департамента налоговой и таможенно-тарифной политики Минфина России от 28 ноября 2014 г. № 03-04-05/60785).
BossLike: как заработать и обменять баллы на сайте Босслайк?
lass=»postdate»>
25 октября, 2017 Любовь Зубарева
Опубликовано в рубрике -заработок без опыта, ЗАРАБОТОК В ИНТЕРНЕТЕ
Какие банки входят в систему страхования вкладов – обзор ТОП-5 компаний
Как уже говорилось, в ССВ участвуют сотни российских банков.
Представляем пятёрку самых надёжных финансовых учреждений в плане сохранности гражданских депозитов.
1) ВТБ + Банк Москвы
Банковская группа ВТБ объединяет более 20 финансовых организаций. Компания представляет собой холдинг и ведёт свою деятельность на внутреннем российском рынке и на международной арене. ВТБ уверенно держит курс на повышение клиентского доверия, надёжность и открытость.
Организации, объединенные под брендом ВТБ, занимаются кредитованием, страхованием, хранением и умножением вкладов частных лиц и юридических субъектов. Акционером банка является, в частности Правительство РФ.
2) Альфа-Банк
Компания неизменно входит в ТОП финансовых организаций России. Имеет несколько дочерних подразделений, сотни филиалов и тысячи банкоматов на всей территории страны. Один из самых популярных банков у частных вкладчиков.
«Альфа Банк» — постоянный участник ССВ, обладатель национальных и интернациональных наград и премий, присуждаемых лучшим финансовым организациям. Имеет наивысший рейтинг А++ от независимого агентства «Эксперт».
3) БИНБАНК
Частное финансовое учреждение. Позиционирует себя как одна из самых надёжных организаций в России, что подтверждается оценками национальных и международных рейтинговых агентств. Работает с 1996 года, имеет более 500 филиалов в городах РФ.
Держит курс на гармоничное сочетание опыта международных финансовых компаний с реалиями местного рынка. Каждый вклад физических лиц в обязательном порядке страхуется по единой системе страхования депозитов.
4) Газпромбанк
Крупнейший финансовый институт в РФ. Слоган: «В масштабах государства, в интересах каждого!» Входит в ТОП-3 самых влиятельных российских банков. Занимает ведущие позиции по объёму капитала, надёжности и прибыльности вкладов.
Обслуживает ключевые отрасли российской экономики, имеет дочерние подразделения в Казахстане, Беларуси, Армении, Китае и Швейцарии. Насчитывает более 4 млн. частных вкладчиков.
5) ДельтаКредит
Банк, специализирующийся на выдаче ипотечных кредитов. Любые операции частных лиц в обязательном порядке защищены страховками. Надёжный помощник в решении жилищных и кредитных вопросов. Быстродействие при вынесении решения о выдаче займов, оперативное оформление документов, выгодные программы и предложения.