Что такое капитализация вклада: разбираем на примере
Содержание:
- Преимущества вкладов с капитализацией
- Расчет доходности с капитализацией и без нее
- Срок начисления процентов
- Как выбрать вклад?
- Периодичность начисления дохода
- Понятие и принцип действия
- Как выбрать вклад с капитализацией процентов — пошаговая инструкция для новичков
- Преимущества и недостатки вкладов с капитализацией
- Создание шаблона
- Идеи для проведения досуга
- Понятия и примерный расчёт сложных процентов
- В каком банке можно открыть вклад с капитализацией процентов?
- Как выбрать вклад, что выгоднее
- Что такое капитализация вклада
- Что такое капитализация процентов по депозиту
- Для кого выгодны вклады с капитализацией
- Почему уменьшается доход от депозита
- Что такое капитализация
- Заключение
- Заключение
Преимущества вкладов с капитализацией
Как мы уже убедились выше, капитализация позволяет нарастить вклад эффективнее, чем стандартное начисление процентов.
В чем же выгода капитализации для вкладчиков:
- Сумма вклада растет быстрее благодаря «сложным процентам», и скорость роста постоянно повышается на протяжении всего срока депозита.
- Рассчитать капитализацию можно без специальных знаний экономики. Система начисления процентов прозрачна и доступна каждому через специальные формулы и онлайн-калькуляторы.
- Инвестиции во вклады с капитализацией окупаются при долгосрочном договоре. Если цель вклада – заставить свободные деньги работать, и есть возможность подождать несколько лет, то такой вклад – весьма доступное и простое решение задачи.
Расчет доходности с капитализацией и без нее
Чаще вкладчику надо сравнивать не варианты начисления процентов, а рассчитать сумму депозита с капитализацией и без нее. Я не буду утомлять вас больше математикой. Формулы остаются такие же. На самом деле нет необходимости самостоятельно по ним что-то считать. Есть удобный онлайн-калькулятор с капитализацией на разные сроки и периодичность.
Воспользуемся одним из них и посмотрим, как меняется наш доход в двух вариантах: вклад 1 000 000 руб. под 5 % годовых на 3 года.
Расчет доходности при обычных условиях.
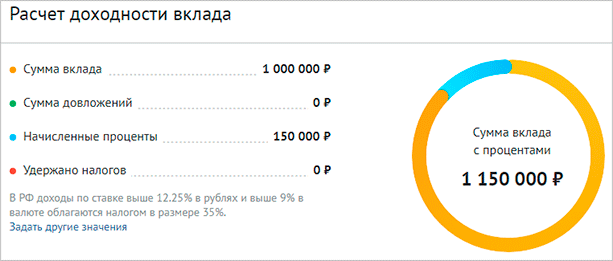
Расчет доходности с ежемесячным начислением (наиболее часто встречающийся вариант в банке).

Таким образом можно сравнивать условия в различных банках и выбирать наиболее оптимальные для вас
Обратите внимание, что мы не рассматривали вариант с пополнением вклада в течение срока. В этом случае доходность будет еще выше
Возможность пополнения также можно задать в онлайн-калькуляторе.
Срок начисления процентов
Доходность вклада с капитализацией напрямую зависит от периодичности начисления процентов. В общем случае – чем чаще банк начисляет проценты, тем больше сможет заработать вкладчик при той же процентов ставке.
Посмотрим, сколько можно заработать на вкладе с капитализацией, если банк начисляет проценты ежегодно, ежеквартально и ежемесячно. В качестве отчета возьмем всё те же 100 000 рублей, вложенные на 5 лет под 5% годовых:
- с ежегодной капитализацией – 127 628 рублей;
- с ежеквартальной капитализацией – 128 203 рублей;
- с ежемесячной капитализацией – 128 335 рублей.
Естественно, чем больше сумма вклада и выше ставка, тем больший эффект дает капитализация.
Как выбрать вклад?
Процентные ставки по депозитам с капитализацией и без нее отличаются. Чтобы сравнить доходность того или иного банковского предложения необходимо сравнить эффективную ставку.
Например, если разметить 100 000 под 10% на год, но с ежемесячной капитализацией, то доход составит:
100000*(1+0,1/12)12*1= 110 471,3
Чтобы получить такой же доход, но без капитализации процентов годовая процентная ставка должна составлять:
110471,3/100000 = 1,105 или 10,5% годовых.
Приведенный пример позволяет рассчитать самый простой вариант размещения средств: без возможности довложения, смены валю и т.д.
Вклады с капитализацией процентов интересны вкладчикам, главная цель которых является получение максимального дохода. Но доходность вклада стоит оценивать с точки зрения эффективной ставки. Банки очень часто применяют вклады с капитализацией для маркетинговых целей, а по факту обычные депозиты приносят вкладчику большую выгоду.
Стоит обратить внимание на вклады с капитализацией, когда планируется размещение денежных средств на длительный срок (несколько лет) без ежегодного обращения в банк для перезаключения договора. Таким образом, часто накапливают необходимую сумму к определенной дате
Периодичность начисления дохода
Выше в формулах мы рассмотрели вариант, когда доходность начисляется 1 раз в год. Кроме ежегодной капитализации бывает:
- ежемесячная,
- ежеквартальная,
- ежедневная.
Формула расчета немного поменяет свой вид:
Появляется буква n – это периодичность начисления дохода.
При ежемесячном начислении n = 12, ежеквартальном n = 4, ежедневном n = 365 или 366.
Давайте сравним действие “снежного кома” при разной периодичности. Оставим наши первоначальные условия.
| Срок вклада | Сумма на счете, руб. | ||
| % 1 раз в год | % 1 раз в квартал | % 1 раз в месяц | |
| 1 год | 10 500 | 10 509,45 | 10 511,62 |
| 2 года | 11 025 | 11 044,86 | 11 049,41 |
| 3 года | 11 576,25 | 11 607,55 | 11 614,72 |
Как мы видим, чем чаще начисляются проценты, тем выше наша доходность. Отличия кажутся очень незначительными, но еще раз повторю, что на эффективность влияют 4 фактора:
- Первоначальная величина депозита.
- Процентная ставка.
- Срок накопления.
- Периодичность начисления дохода.
При увеличении любой составляющей эффект станет более внушительный. Для иллюстрации составим аналогичную таблицу, но изменим условия:
- первоначальная сумма – 1 000 000 руб.,
- срок – 5 лет,
- ставка – 7 % годовых.
| Срок в годах | Сумма на счете, руб. | ||
| % 1 раз в год | % 1 раз в квартал | % 1 раз в месяц | |
| 1 | 1 070 000 | 1 071 859 | 1 072 290 |
| 2 | 1 144 985 | 1 148 972 | 1 149 897 |
| 3 | 1 225 043 | 1 231 439 | 1 232 925 |
| 4 | 1 310 796 | 1 319 929 | 1 322 053 |
| 5 | 1 402 552 | 1 414 777 | 1 417 624 |
Представленная формула расчета применяется к любой периодичности, в том числе и к ежедневной. Но, изучив предложения банков, я не нашла таких условий. При необходимости расчеты теперь вы можете сделать и самостоятельно.
Понятие и принцип действия
Например, вы положили 10 000 руб. под 5 % годовых на обычных условиях. Это значит, что через год вы можете снять 10 500 руб. Но вы решаете оставить их на счете, не снимая. Тогда через 2 года у вас прибавится еще 500 руб., через 3 года еще 500 руб. и т. д.
При условии ежегодной капитализации через 1 год вы также получите 10 500 руб., через 2 года вы уже снимете 11 025 руб., через 3 года – 11 576,25 руб.
Через 1 год мы получим: 10 000 * (1 0,05) = 10 500 руб.
Через 2 года: 10 000 * (1 0,05)^2 = 11 025 руб.

К определению капитализации я уже обращалась, когда разбирала понятие депозита и его отличие от вклада. Сравнила его со снежным комом: чем выше первоначальная сумма денег на счете и дольше срок накопления, тем выше доходность. Но не только от этих двух факторов зависит эффект, а еще и от периодичности начисления процентов на счете. Посмотрим, как это влияет на изменение суммы по депозиту.
Как выбрать вклад с капитализацией процентов — пошаговая инструкция для новичков
Итак, мы разобрались с понятием капитализации и сроками ее проведения.
Предлагаю приступить к прочтению пошаговой инструкции по выбору вклада с капитализацией процентов.
Шаг 1. Выбираем банк
Возможность открывать вклады онлайн значительно расширила круг банковских учреждений для этих целей. Если раньше россияне открывали вклады в банках только своего города, то теперь можно воспользоваться услугами кредитных организаций из любого уголка РФ.
Это, конечно, здорово! Только нам, вкладчикам, головной боли добавилось! Вопрос, в каком банке открыть вклад стало решать сложнее. Выбор значительно расширился. И если в своем городе банк можно посетить, посмотреть, что да как, собрать реальные отзывы у соседей и друзей, то удаленно этого сделать невозможно.
Посетите сайт Банка России. В разделе «Информация по кредитным организациям» можно найти сведения по проблемным банкам. Отобрав несколько наиболее приглянувшихся банков, приступайте к анализу условий по предлагаемым депозитам.
Шаг 2. Изучаем предложения по вкладам
Прочтите условия по вкладам, которые наиболее точно соответствуют всем вашим требованиям
Обратите внимание на ставки, возможность пополнения и частичного снятия
Пополнять счёт и снимать с него часть денег — очень удобно. Если вы делаете долгосрочные вложения (от 1 года), то вам может потребоваться снять какую-то сумму. Возможность частичного снятия позволит это сделать, не расторгая договор. Или у вас появятся свободные деньги, которые имеет смысл довложить на уже открытый вклад.
Не забудьте проанализировать условия по капитализации ваших вложений, сроки ее проведения.
Вспомните наши расчеты и их результат: чем чаще проводится капитализация, тем больший доход вы получите!
Шаг 3. Рассчитываем эффективную процентную ставку
При выборе вклада рекомендую рассчитывать эффективную процентную ставку по нему, ведь именно она и позволяет оценить общий реальный доход за весь срок с учетом процентов.
Для расчета эффективной ставки следует воспользоваться специальной формулой.
где: ЕС –эффективная ставка, С – номинальная ставка (указана в договоре), N – количество периодов капитализации в год, m – количество повторений периодов размещения (если вклад размещается на 1 год, то m=1, если на два года, то m=2 и т.д.).
Пример
Предположим мы решили разместить в депозит 50 тыс. руб. под 9% годовых сроком на 1 год с ежемесячным начислением %, с капитализацией. Подставляем имеющиеся данные в нашу формулу и получаем:
Итак, согласно проведенным расчетам, эффективная ставка равна 10% и именно по ней будет получен наш общий доход.
Проще всего рассчитать эффективную ставку с помощью специальных онлайн-калькуляторов.
Следует помнить, что пополнение вклада (если оно предусмотрено договором) увеличивает основную сумму, на которую начисляются проценты. Чем больше основная сумма, тем больше сумма процентного и капитализируемого дохода.
И наоборот — частичное снятие уменьшает «тело» депозита и, как следствие, снижает его доходность.
Шаг 4. Сравниваем полученные результаты
Используя способы расчетов, представленные выше, можно просчитать необходимые показатели по вкладам, которые вызвали у вас наибольший интерес. Это позволит сделать окончательный выбор.
К основным сравниваемым показателям относятся:
- депозитные ставки;
- сроки размещения средств;
- возможность пополнения/снятия;
- схема начисления %;
- наличие/отсутствие капитализации;
- пролонгация — есть/нет (пролонгация вклада — продление срока размещения денег).
Шаг 5. Выбираем наиболее доходный вклад
Вы открываете вклад в первую очередь для получения дополнительного дохода. Значит, это первое, что будет иметь значение при принятии окончательного решения.
Разумеется, необходимо выбирать наиболее доходный вклад. Однако помните, что если ставка по выбранному вкладу выше ставки рефинансирования, увеличенной на 5%, то с разницы банком будет удержан налог по ставке 35%. Поясню на примере.
Пример
Ставка по выбранному депозиту 17%. Ставка рефинансирования 10%, добавляем 5%, получаем 15%. Следовательно, с разницы придется заплатить НДФЛ.
Допустим, размещаем 100 тыс. руб., на 1 год под 17% годовых. Доход составит 17 тыс. руб. Максимальный необлагаемый доход рассчитывается по ставке 15% (10%+5%) и равен 15 тыс. руб. Разница составляет 2 тыс. руб. С нее то и будет удержан НДФЛ в сумме 700 руб. (2000*35%).
Преимущества и недостатки вкладов с капитализацией
Показанный выше пример расчет наглядно демонстрирует, что вариант вложений, при котором осуществляется капитализация начисленных процентов, заметно более выгоден, чем традиционный. Однако, далеко не всегда клиенты банков предпочитают именно такой способ инвестирования.
Такой, казалось бы, неочевидный выбор объясняется достаточно просто. У вкладов с капитализацией процентов имеется один главный плюс – более выгодная схема получения дохода. На практике она нередко нивелируется несколькими недостатками подобного вида вложений, в частности:
Нежеланием клиента копить проценты, выбирая депозит с пополнением. При снятии начисленной суммы вклад приносит пассивный доход в виде процентов, что нередко и является целью инвестирования;
Определение. Пассивный доход – это средства, получаемые инвестором независимо от его ежедневной деятельности.
- Менее выгодными условиями открытия вкладов с капитализацией, которые предлагается российским банками. Например, практически всегда запрещается частичное снятие клиентом средств с депозита, что является серьезным неудобством;
- Сниженной процентной ставкой по вкладу. Часть банков попросту снижает величину начисляемого процента на 0,5-1%, что делает депозит с капитализацией невыгодным, по сравнению с обычным. Сложно назвать такой подход логичным, но в этом случае кредитные организации сводят к нулю главное и единственное преимущество капитализации процентов.
Несмотря на перечисленные недостатки, вклады с капитализацией процентов пользуются все большей популярностью у отечественных клиентов финансовых организаций. Естественно, и серьезные банки с каждым днем активнее предлагают подобные виды вложений.
Например, Сбербанк допускает капитализацию процентов по двум наиболее востребованным на сегодняшнем рынке вкладам – «Сохраняй» и «Пополняй». Каждый из них любой желающий может открыть дистанционно, подав онлайн-заявку непосредственно на сайте лидера банковского сектора страны.
Создание шаблона
Идеи для проведения досуга
Понятия и примерный расчёт сложных процентов
Сложные проценты – это проценты, которые начисляются на сумму основного депозита и процентов. По истечении определенного срока следующие проценты будут начисляться уже на сумму основного депозита с текущими процентами. Таким образом, сумма, на которую происходит начисление процентов, постоянно возрастает, увеличивая ваш доход.
Если вы вложили 10 тысяч рублей, получили 500 рублей процентов, то следующие проценты будут начисляться на 10 тысяч 500 рублей и т. д. Ваши проценты превращаются для вас в дальнейшую прибыль.
Для расчета суммы сложных процентов существует формула:
SUM = X* (1+ %) n, где
SUM — будущая (конечная) стоимость – ожидаемый доход
X — текущая стоимость
% — процентная ставка, процентов годовых /100;
n — количество периодов вклада
Сложные проценты используют при долгосрочных вкладах с внутригодовым начислением процентов или без него, причем чем больше количество внутригодовых начислений, тем ваша ставка выгоднее.
В каком банке можно открыть вклад с капитализацией процентов?
Найти вклады с капитализацией процентов можно практически в каждом банке РФ. Но вот выбрать наиболее подходящую программу с эффективной ставкой и в надежном банке, задача будет посложнее.
Чтобы упростить задачу, вот топ – 3 надежных банка с наиболее выгодными условиями:
- Уральский банк реконструкции и развития. Это банк федерального значения с главным офисом в городе Екатеринбург. На рынке с 1990 года. Сегодня филиалы банка представлены в 13 регионах России. Основные виды деятельности: кредитование физических и юридических лиц, выдача дебетовых и кредитных карт, вклады и переводы, расчетно-кассовое обслуживание.
- Банк корпоративного финансирования. Успешно работает на рынке с 1993 года. Отделения представлены в Москве, Санкт-Петербурге и Новосибирске. Широкая линейка вкладов, позволяет подобрать оптимальные условия для каждого клиента. Ставки до 8% годовых. Все вклады до 1.4 миллионов застрахованы государством. Отличительная особенность банка – возможность расторгнуть договор после 181 дня с сохранением начисленных процентов.
- Сбербанк. Самый популярный в России банк, как для физических, так и для юридических лиц. Основная часть акций банка принадлежит государству. Банк имеет большое количество филиалов по России и отделений в каждой конкретном городе. Хотя и ставки в Сбербанке не так высоки, зато не приходиться сомневаться в надежности вложений.
Как выбрать вклад, что выгоднее
При выборе банковского продукта с целью осуществления вложения денежных средств с последующим получением прибыли необходимо руководствоваться определенными критериями.
Что учитывают при выборе условий вклада:
1. Рейтинг организации. Получить данную информацию можно путем анализа отзывов о банковской организации. Необходимо понять, каковы особенности ее финансовой деятельности. Рекомендуется изучить значения показателей прибыли, ликвидности, рентабельности кредитной организации, представленных на специальном интернет-ресурсе Банки ру.
Для обеспечения сохранности собственных средств, в случае потери кредитной организацией платежеспособности, необходимо изучить информацию об ее участии в государственной программе страхования вкладов. В дальнейшем это послужит гарантией выплаты клиенту страховой суммы в размере до 1,4 млн. руб.
Если планируемые вложения превышают указанную отметку, оптимальным вариантом является размещение средств в нескольких банках.
2.Величина процентной ставки. Данный показатель находится в пропорциональной зависимости от величины первоначального взноса и срока действия договора вклада.
Большинство банков поднимают ставки на свои продукты с увеличением размера вносимой на депозит суммы. Исключение составляют вклады ПАО Россельхозбанк, где ставка в основном регулируется сроком вклада.
С увеличением сроков размещения средств на счетах снижается выплачиваемый банком процент за пользование клиентскими деньгами.
Для получения более точной информации о доходности по депозиту финансовые аналитики рекомендуют высчитывать размер эффективной ставки. Для этого существует следующая формула:
S = (1+(p/100)/12)*-1,
где, S — эффективная ставка, p — установленная ставка по вкладу, n — количество периодов капитализации за год, * — частное количества периодов капитализации и срока вклада.
Это значит, что при ставке 9% годовых, сроке вклада 12 месяцев и ежемесячной капитализации эффективная ставка составит 9,38%.
3. Возможность пополнения счета. Данный параметр позволяет повысить доходность депозитного счета. Регулярное пополнение вклада увеличивает остаток, на который происходит начисление процентов, что существенно влияет на размер последних.
4. Планируемый срок размещения денежных средств.
Наибольшую доходность приносит размещение средств на долгосрочном вкладе. При существовании вероятности того, что деньги понадобятся в ближайшей перспективе, рекомендуется воспользоваться депозитными счетами со сроком 1, 3 или 6 месяцев. Т.к. при досрочном расторжении договора происходит пересчет процентов по более низкой ставке (у большинства банков по ставке «До востребования»).
5. Порядок начисления и выплаты процентов. Фактором, существенно повышающим доходность по вкладу, является процентная капитализация. Чем выше ее периодичность, тем быстрее растет база для последующих начислений. Максимальной эффективностью, с точки зрения прибыльности для клиента, обладает ежедневная капитализация. Но продукты с данным видом причисления обладают рядом других ограничений (отсутствие пополнения, низкая ставка и т.д.).
Процесс начисления процентов не всегда совпадает по срокам с их присоединением к сумме вклада. Так, еженедельно начисляемые средства могут причислиться к основной сумме лишь в конце месяца. Эти условия необходимо тщательно изучить при подписании договора вклада.
Кредитные организации предусматривают также выплату доходов на отдельный счет или пластиковую карту. В этом случае клиент вправе самостоятельно распоряжаться средствами (снять их либо произвести пополнение вкладного счета).
6. Возможность снятия средств. Данный параметр способствует снижению прибыли клиента. Но при существовании даже незначительной вероятности возникновения потребности в деньгах рекомендуется выбирать продукт с частичным выводом средств со счета.
Что такое капитализация вклада
На стандартные банковские депозиты проценты начисляются в последний день действия договора — это вид простых процентов. Некоторые банки предлагают услугу капитализации процентов по вкладу. Капитализация процентов — что это? Начисление процентов на внесенную сумму может быть с разной регулярностью — это зависит от условий договора. Начисление процентов в следующем периоде идет уже на сумму депозита плюс уже начисленные проценты, таким образом, итоговая прибыль должна быть больше, чем стандартный способ начисления — такие способы расчета относятся к виду сложных процентов.
Как это выглядит в расчетах? Возьмем, например, классический вклад размером в 10000 рублей и вклад с ежемесячной капитализацией процентов на ту же сумму, сроком на год и ставкой в 10 процентов. В первом случае прибыль составит 1000 рублей, во втором — в первый месяц Вы получите прибыли 83,3 рубля, во втором месяце процент будут начислять на 10083,3 рубля — прибыль составит 90,77 рубля, которые так же будут суммироваться с Вашим вкладом, и так далее — до окончания срока действия договора. Итоговая прибыль составит 1047 рублей. Технически, с одной стороны, это выгодно. Однако вклады с капитализацией обычно идут по пониженным процентным ставкам, что в итоге уравнивает их с депозитом в том же банке.
На инвестиционные вклады также некоторые банки предлагают капитализацию процентов, что такое инвестиционные вклады и какие риски они несут — я писала ранее, поэтому в рамках этой статьи детально на этом останавливаться не буду. А вот прямые инвестиции с капитализацией предприятий, на развитие которых они направлены, могут принести довольно серьезную прибыль.
Очень важным моментом в договоре вклада с капитализацией является пролонгация договора. То есть — продление срока нахождения средств на счете и дальнейшего начисления по нему процентов
Важно внимательно изучить этот пункт договора: неавтоматическая пролонгация (то есть, при личном обращении в банк в день закрытия предыдущего договора) ведет к открытию нового договора. Автоматическая пролонгация вклада происходит без заключения дополнительных соглашений к договору
Здесь важным моментом является сохранение предыдущей процентной ставки или размер новой ставки — в России есть тенденция к снижению процентов по депозитам, поэтому если иное не написано в Вашем договоре, банк вправе снизить ставку или сохранять средства по аналогичному договору. Если в назначенный день Вы за вкладом не явились — пролонгация будет на тот же срок, что и первый договор, а вот дата открытия/закрытия сдвинется на один день вперед.

Где еще можно встретить капитализацию процентов? Если Вы хотите оформить рефинансирование кредита — то капитализация процентов может сыграть с Вами злую шутку. Задолженность по уплате основных процентов рефинансированного кредита в некоторых банках присоединяется к сумме основного долга. Поэтому Вы будете платить проценты за проценты, а штрафные санкции начнут расти как снежный ком, делая Вас вечным должником.
Капитализация процентов — это метод, при котором прибыль по банковскому депозиту начисляется в течение всего времени хранения денег в банке по частям.
Что такое капитализация процентов по депозиту
Все банковские депозиты можно разделить на две большие группы:
1. с капитализацией (сложный процент);
2. без капитализации (простой процент).
Простой процент
Во втором случае все просто. Процент начисляется на сумму вклада без учета ранее начисленных процентов.
Пример расчета вклада без капитализации
Разберем, как начисляются проценты по вкладу без капитализации. Возьмем депозит со следующими условиями:
• Сумма: 100 000 рублей;• Срок: 1 год (12 месяцев);• Капитализация: не предусмотрена;• Процентная ставка: 10 % годовых.
В этом случае в конце срока вкладчик получит доход в 10 000 рублей.
Сложный процент
Но если условиями вклада предусмотрена капитализация, то проценты начисляются иным способом.
Пример расчета вклада с капитализацией процентов на счете
Возьмем депозит с такими же условиями, и добавим ежемесячную капитализацию:
• Сумма: 100 000 рублей;• Срок: 1 год (12 месяцев);• Капитализация: предусмотрена ежемесячно;• Процентная ставка: 10 % годовых.
Проценты начисляются каждый месяц. Если вкладчик не будет снимать начисленные проценты со вклада, а станет оставлять их на счете, то они будут увеличивать сумму депозита. Таким образом, в следующем месяце проценты будут начисляться уже на большую сумму, что увеличит итоговую прибыль.
За первый месяц размещения депозита вкладчик получит доход в 849 рубля. Это деньги будут причислены к основной сумме вклада, и за второй месяц проценты будут начисляться уже исходя из итоговой суммы в 100 849 рубля и так далее. В итоге по вкладу с капитализацией доход составит 10 471 рублей.
Сравнение
Сравним полученные цифры.
Доход без капитализации: 10 000 рублей.
Доход с капитализацией: 10 471 рублей
Как видим, вклад с капитализацией процентов на счете может приносить несколько большую прибыль.
Предварительные выводы
✓ Капитализация процентов – это процесс, при котором доход по вкладу начисляется частями на протяжении времени хранения денег в банке. Его еще называют «начислением процентов на проценты».
✓ По вкладам с капитализацией процентов на счете можно получить большую прибыль.
Ложка дегтя
Но не все так просто, как могло показаться.
«Нередко сложно выбрать тот депозит, который даст большую доходность. Как правило, банки предлагают более низкую процентную ставку по вкладам с ежемесячной капитализацией и более высокую по депозитам с выплатой процентов в конце срока», — говорит консультант-методист Проекта Минфина России по повышению финансовой грамотности Сергей Акулов.
Поэтому нельзя однозначно заявить, что вклад с начислением процентов на проценты всегда более выгоден, чем депозит без такой опции. Для сравнения, какой из финансовых инструментов будет более выгоден, можно использовать онлайн калькуляторы вкладов.
Будут ли расти проценты в ближайшее время
В последнее время доходность депозитов сильно упала. Это связано со снижением ключевой ставки Банком России. Могут ли ставки по вкладам снова взлететь?
«В текущей ситуации ставки по вкладам расти уже не будут,— считает руководитель розничных продаж Абсолют-банка Антон Павлов.— И дело не только в недавнем снижении ключевой ставки ЦБ. Скорее всего, ее снижение продолжится, а это значит, что коррекция ставок, и то незначительная, возможна только в рамках коротких акций отдельных игроков рынка».
Застрахованы ли вклады с капитализацией
Да. Страхованию подлежат денежные средства физических лиц, находящиеся в банке во вкладах и на счетах, в том валютных. Максимальная сумма возмещения по вкладам на сегодня составляет 1 400 000 рублей.
Проверить, входит ли учреждение в систему страхования вкладов можно на сайтах Банка России (www.cbr.ru) и АСВ (www.asv.org.ru), а так же по бесплатной горячей линии АСВ 8-800-200-08-05.
Для кого выгодны вклады с капитализацией
Депозиты с капитализацией – это инструмент, заставляющий деньги вкладчика работать на него в полном объеме и приносить прибыль. Значит, их использование выгодно гражданам, планирующим долгосрочные накопления. Правильно подобрав тариф, со временем можно увеличить внесенную на депозит сумму, как раз благодаря сложному проценту.
Если цель вложения – извлечение прибыль за минимальный срок, эффективность снижается. В данном случае услуга даст результат, если период выплаты процентов меньше, чем общий срок хранения средств на счете. На примере: вклад на 3 месяца, начисление на депозит – раз в месяц. Каждый 30 дней базовая сумма вклада будет увеличиваться, как и итоговая доходность. Ежеквартальная капитализация результата не принесет вовсе – в момент перевода процентов на основной счет депозита, вкладчик снимает деньги.
Еще одно удобство капитализации – операция проводится полностью автоматически. Клиенту не нужно проводить ее вручную через отделение банка или в онлайн-кабинете. Деньги работаю сами по себе.
Почему уменьшается доход от депозита
Главная цель финансовой деятельности банков — получение прибыли, поэтому они нередко разрабатывают схемы для невнимательных вкладчиков. Менеджеры замалчивают о некоторых подводных камнях, которые мешают получить максимальную прибыль от банковского вклада. В основном доход уменьшается из-за комиссий за услуги, о которых не говорят сразу, но они прописаны в договоре. Это могут быть платежи за:
- внесение денег на счет;
- обслуживание депозитного счета;
- возврат вклада наличными;
- интернет-банк, мобильное приложение или СМС-сервис;
- снятие средств с депозита и процентов по вкладу;
- проведение операций по банковскому вкладу;
- снятие денег через банкомат.
Внимательно читайте договор перед тем, как подписать его. Это поможет избежать дополнительных трат или навязанных сервисов. Внимательное изучение документов до открытия депозита с капитализацией значительно снизит риски и потери.
Что такое капитализация
Капитализация — это прирост суммы вложений на величину рассчитанных за некоторое время процентов. Каждый расчётный период банк добавляет их к общему количеству денег на депозите. Сбережения и доходность вырастают.
В основе расчёта лежит сложная процентная ставка: процент начисляется на наращенный остаток каждый последующий период. Капитализация даёт вкладчику возможность получить больший доход.
В депозитах без наращивания ставки проценты насчитываются на первоначальный взнос и переводятся на отдельный счёт. Вкладчик может их снять. В основе расчёта лежит простая процентная ставка, когда процент начисляется только на основной остаток.
На сайте Сбербанка приводятся ставки, исчисленные для капитализированного процента и без него.
Депозит «Управляй»
Как видно из таблицы, эффективная ставка выше в случае размещения вклада с капитализацией процентов, чем без неё.
Виды капитализации вкладов
Капитализация происходит помесячно, поквартально, каждый год или по договору — когда банк и клиент договариваются об иных сроках присоединения процентных доходов. Чем меньше срок, тем более быстрыми темпами растёт доход, поскольку увеличение основной суммы происходит чаще.
Для оценки доходности вложений используют эффективную процентную ставку, которая показывает, сколько составит итоговая ставка за всё время, пока деньги находятся в отделении банка.
Для вычисления эффективной процентной ставки с капитализацией каждый месяц применяют формулу:
Рассмотрим пример:
- взнос — 10 тысяч рублей;
- срок — 1 год;
- процент — 8 % годовых;
- капитализация — ежемесячно.
Вычисление эффективной процентной ставки:
Для расчёта эффективной ставки с капитализацией дохода по кварталам используют формулу:
Следующая ситуация:
- взнос — 10 тысяч рублей;
- срок — 1 год;
- процент — 8% годовых;
- капитализация — поквартально.
Рассчитаем эффективную процентную ставку:
Итоговый процентный доход за год с наращением помесячно получился выше на 0,06 %, чем для вклада с ежеквартальным наращением. В первом примере выгода 830 рублей за год, во втором — 824 рубля. Если размещать деньги на больший срок, то и доход получится больше.
Определим доходность по той же ставке для вклада без капитализации:
10000*8%/100% = 800 рублей.
По каким вкладам в Сбербанке есть капитализация
В Сбербанке помесячное наращение доходов выполняется по вкладам: «Сохраняй», «Пополняй», «Управляй», детским и пенсионным депозитам. Поквартальная капитализация установлена по вкладам: «Социальный», «Подари жизнь». По некоторым депозитам установлена минимальная сумма взноса. Так для вклада «Управляй» — 30 тысяч рублей, для «Подари жизнь» — 10 тысяч рублей, для других — 1000 рублей и ниже.
По всем этим видам депозитов вкладчик может сам определить условия: нужна ему капитализация или нет. Достаточно сказать о своём решении в момент оформления договора в отделении банка или проставить галочку рядом с соответствующим пунктом при размещении депозита онлайн.
По истечении времени договора клиент может его продлить.
Условия, позволяющие увеличить ставку:
- депозиты, заключённые онлайн, имеют ставки выше, чем заключённые в отделениях банка;
- срок — для более длительного времени размещения выше процент;
- взнос — чем крупнее сумма, тем выше ставка.
Пенсионная карта
Особые условия по капитализации Сбербанк предлагает пенсионерам. Пенсионеру не обязательно открывать вклад, чтобы получать капитализацию процентов, достаточно оформить пенсионную карту для зачисления пенсии. Для её получения надо обратиться в отделение банка. За её обслуживание не берётся плата. Клиенты пользуются картой: вносят дополнительные суммы, снимают деньги, а также получают доход. Минимальная сумма, которая должна остаться — 1 рубль. Однако процент по карте будет ниже, чем для других видов вкладов, — 3,5 % годовых.
Обратите внимание! В эпоху коронавируса все ищут дополнительные возможности заработка. Удивительно, что альтернативными способами зарабатывать можно гораздо больше, вплоть до миллионов рублей в месяц
Один из наших лучших авторов написал отличную статью про заработок на играх с отзывами людей.