Что такое аннуитетные платежи
Содержание:
- Существенные отличия
- Виды
- Есть ли какие-то ограничения для досрочного возврата кредита
- Что выгоднее заемщику: аннуитетный платеж или дифференцированный платеж
- Какая платежная схема кому подходит?
- Формула погашения займа аннуитетными платежами
- Что значит дифференцированное ипотечное кредитование?
- Особенности аннуитетных платежей
- Выберите кредитную карту
- Что это простыми словами
- Что такое аннуитетный платеж
- Плюсы и минусы метода
- Аннуитетный платеж
- Динамика стоимости 50 Рублей в Сумах
- Расчет аннуитетного платежа в Excel
- Какая часть аннуитетного платежа является процентами, а какая уменьшает долг
- Телефон горячей линии банка Возрождение
Существенные отличия
Для того чтобы понять, какую из предложенных банком схем лучше для себя выбрать, нужно четко понимать разницу алгоритма расчета.
Итак, основными отличиями АП и дифференцированного являются:
- различная финансовая нагрузка;
- различный состав графика платежей;
- разная переплата по кредиту.

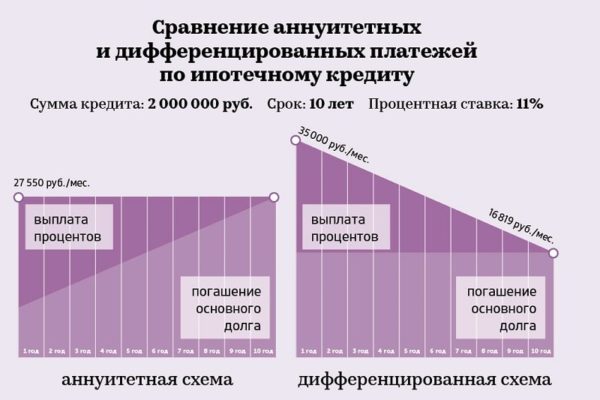
Сравнительная схема
Сравнивая две схемы, можно сделать следующие выводы:
- выплаты при АП имеют меньший размер, являются фиксированными;
- переплата по АП больше;
- для досрочного погашения рекомендуется выбирать ДП.
Если клиенту предоставляется кредит по АП, для сокращения переплаты рекомендуется досрочно вносить средства в первые месяцы кредитования. Это позволит снизить процентные выплаты по графику, а тело долга – сверх графика.
В конце кредитной линии досрочное погашение при АП уже не имеет той финансовой выгоды, как в начале.
Есть смысл производить и частичное погашение. В этом случае, будет пересмотрен весь график оплат, а величина ежемесячного взноса снижается.
Виды
Расскажем о различных способах платежей по возврату кредита:
- Существует, например, такая схема, когда сначала ежемесячно выплачиваются проценты на основную сумму, затем, в самом конце срока возвращается основная сумма долга. Такая схема имеет свои положительные стороны. К ним относится прозрачность расчёта выплачиваемых сумм. Кроме того, поскольку возврат основной части — это выплата достаточно большой суммы денег, то, что он отложен на самый последний момент периода, в течение которого происходит возврат кредита, является определённым преимуществом. Это предоставляет максимум времени для того, чтобы заработать необходимые для расчёта деньги.
- Более распространён похожий вариант, но с одним важным отличием. Ежемесячно возвращается равная часть суммы долга, а проценты рассчитываются на оставшуюся часть.
- Примером другого варианта выплат могут быть аннуитетные платежи. В этом случае выплаты рассчитываются таким образом, чтобы ежемесячно выплачивались равные суммы. Разумеется, при таком подходе в состав платежей будут входить и проценты, и часть суммы кредита. Тут можно отметить и то, что выплаты в течение всего периода равны, и то, что сумма основного долга со временем уменьшается, а значит и соответствующие проценты также становятся меньше.
Принято различать 2 основных разновидности аннуитетных выплат:
- Аннуитет постнумерандо (в этом случае речь идёт о выплатах в конце соответствующего периода времени).
- Аннуитет пренумерандо (здесь говорится о выплатах в начале такого периода).
Есть ли какие-то ограничения для досрочного возврата кредита
В настоящее время единственным ограничением является возможность установления банком минимального размера платежа в счет досрочного погашения. Это означает, что клиент не сможет внести меньше установленной суммы в счет досрочного погашения
Поэтому при получении кредита так важно именно читать сам кредитный договор, не полагаясь на добросовестность банковского менеджера
Однако, условия о минимальном платеже для гражданина-заемщика встречается все реже. Обычно, такое ограничение устанавливается при оплате через банковские онлайн-сервисы. Внести досрочный платеж в меньшей сумме можно непосредственно в отделении банка без каких-либо ограничений.
До сих пор многие уверены, что банки могут устанавливать так называемый мораторий на возврат кредита раньше срока. Это период, в течение которого заемщик не может досрочно погасить долг. Однако условия, запрещающие досрочный возврат кредита в течение какого-то времени, были признаны незаконными и нарушающими права простых граждан. Поэтому сейчас исполнить обязательство можно хоть на следующий день после оформления ипотеки.
Стоит ли досрочно погашать ипотеку каждый решает сам для себя. Ведь кто-то не хочет ущемляться, отдавая последние деньги в счет оплаты долгового обязательства, а кто-то, наоборот, стремится скорее сбросить с себя кредитное бремя. Но думается, что смысл в досрочном погашении ипотеки все же имеется, поскольку это позволяет сэкономить семейный бюджет от переплат по процентам.
Что выгоднее заемщику: аннуитетный платеж или дифференцированный платеж
Не все заемщики досконально рассчитывают выгоды и потери при оформлении кредитов. Для многих из них важнее, чтобы банк одобрил нужную сумму, и чтобы размер ежемесячных платежей был посильным для бюджета.
Разбираться люди начинают, когда наступает необходимость досрочного погашения или когда выплатив большую часть кредита, узнают, что аннуитетный платеж – не единственная схема погашения кредитов.
Займ, особенно долгосрочный, это серьезный шаг и ответственность. Переплаты по кредитам незаметны для среднестатистического заемщика, а если углубиться в расчеты, суммы, выплаченные банку в виде процентов за пользование займом, будут значительными.
Рассматривая разницу между аннуитетными и дифференцированными платежами, нужно учитывать длительность кредитования и общую сумму. Несмотря на то, что дифференцированные платежи признаны более выгодными для клиента, а аннуитетные – для банка, есть свои преимущества и в том, и в другом случае, а при определенных обстоятельствах разницы практически нет.
Краткосрочное кредитование
Если брать небольшой кредит на 1-2 года, чуть выгоднее будет оплачивать его по дифференцированной схеме, если кредитор предоставит такую возможность.
Пример. Петровы оформили в Сбербанке кредит на сумму 80 000 рублей сроком на 1 год под процентную ставку 27%:
- При аннуитетных платежах размер ежемесячного взноса составит 7681 руб., переплата – 12200 руб.
- При дифференцированной схеме размер ежемесячного платежа составит от 8442 руб. до 6962 руб., переплата будет 11717 рублей.
Пример. Ивановы купили телевизор за 30 тысяч рублей, кредит оформили на 6 месяцев. Ставка – 24%:
- При аннуитетных выплатах размер оплаты каждый месяц составит 5355 руб., переплата составит 2142 рубля.
- При втором варианте погашения кредита сумма будет варьироваться от 5600 рублей до 5200 рублей, а переплата составит 2107 руб.
Как видно из примеров расчетов, при оформлении кредита на короткий срок (от 12 до 24 месяцев) большой разницы между двумя схемами не выявлено.

Среднесрочное кредитование
При оформлении займов на срок от 3 до 5 лет очевидным становится, что дифференцированный платеж выгоднее.
Пример. Яковлевы взяли в кредит автомобиль стоимостью 400 000 рублей на срок 4 года. Процентная ставка – 25%:
- При погашении кредита аннуитетными платежами ежемесячно придется отдавать банку по 13263 руб., переплата будет 236900 рублей.
- При дифференцированной схеме погашения вначале нужно будет платить около 16 650 рублей, к концу сумма снизится до 8500 рублей. Переплата составит 204270 рублей.
Пример. Сидоровы взяли потребительский кредит 100 000 рублей сроком на три года под 29%:
- Аннуитетный платеж каждый месяц составит 4190 руб., переплата составит 50900 рублей;
- При дифференцированной системе платеж варьирует от 5172 рублей со снижением к концу срока до 2900 рублей. Переплата – 44740 рублей.
Как видно из примеров, суммы ежемесячных оплат отличаются ненамного, а экономия на переплате достаточно значимая. В этих случаях целесообразно ориентироваться на величину ежемесячного платежа и шансы одобрения кредита банком. Если доходы позволяют на первых порах выплачивать повышенную сумму, желательно оформлять займ с дифференциальными платежами. Если нет такой возможности и бюджет ограничен, то при аннуитетных платежах потери будут не столь велики по сравнению со вторым вариантом.

Долгосрочное кредитование
Пример. Воронцовы купили автомобиль стоимостью 800 000 рублей в кредит на 7 лет, процентная ставка по кредиту – 24,5%:
- При расчетах сумма аннуитетного платежа составит 19 990 рублей, переплата – 880 160 руб., что в 2 раза больше занимаемой суммы.
- Если в расчетах ориентироваться на дифференциальную систему, платеж на первых порах составит около 26 000 рублей, а к концу срока снизится до 9900 рублей. Переплата – 694390 руб.
Пример. Поляковы взяли ипотечный кредит для приобретения однокомнатной квартиры в провинции России за 1500000 рублей. Первоначальный взнос составил 300 000 рублей. Срок – 15 лет, ставка – 10%:
- Аннуитетный график показывает сумму ежемесячных взносов 12890 рублей. Итоговая переплата – 1121700, что составляет почти 100% занимаемой суммы.
- Дифференцированный график покажет, что вначале придется платить по 16800 рублей, в конце – 6770 рублей. Переплата – 905126 рублей.
Таким образом, из примеров видно, что долгосрочные займы крайне желательно оформлять по дифференцированной схеме погашения, так как экономия на переплате в этом случае составит порядка 20% (разница примерно в 200-300 тысяч рублей). Но это значит, что размер финансовой нагрузки увеличен значительно и больше на 4-6 тысяч рублей в начальный период погашения, зато сумма быстро уменьшается, сократившись к моменту полной выплаты долга более, чем в два раза.
Проблема граждан в том, что не каждый может позволить себе платить такие большие суммы изначально, да и банк вряд ли одобрит такое заявление, ведь здесь нужен довольно высокий уровень доходов. Поэтому, несмотря на очевидную выгоду дифференциальных платежей, многие выбирают привычный аннуитетный вариант, ориентируясь на стабильность и стандартный расклад.
Опрос: довольны ли Вы качеством услуг предоставляемых Сбербанком в целом?
ДаНет

Какая платежная схема кому подходит?
Решение вопроса, что лучше — аннуитетный платеж или схема дифференцированного вида, во многом обусловлено целями кредита и материальным положением заемщика
Если стоит задача получить более крупную сумму, а переплаты по займу не играют значимой роли, то определенно стоит обратить внимание на аннуитет. Такая схема более всего подходит для граждан с постоянным фиксированным доходом
Для потенциальных заемщиков, у которых доход не фиксирован, станет более привлекательным дифференцированный платеж, особенно если воспользоваться возможностью досрочного погашения. По нему в итоге переплата меньше, чем по аннуитетной схеме, однако и доступная сумма займа будет примерно вдвое скромнее. Соответственно, что выгоднее — зависит от конкретных задач и прочих факторов.
Большой кредит на большие цели с маленьким процентом
Подробнее
Формула погашения займа аннуитетными платежами
Обратив внимание на расчет аннуитетного платежа по кредиту, можно заметить невооруженным взглядом, что общая сумма переплаты будет больше в сравнении с дифференцированными платежами. Довольно часто заемщики соглашаются на такой кредит, поскольку по первому впечатлению он более прост для погашения
Не забывайте, что первое впечатление нередко бывает обманчивым
Довольно часто заемщики соглашаются на такой кредит, поскольку по первому впечатлению он более прост для погашения. Не забывайте, что первое впечатление нередко бывает обманчивым.
Банки, кредитующие с учетом аннуитетных платежей по ссуде, используют такую формулу:
A = K*S, где:
- А – ежемесячный аннуитетный платеж
- К – коэффициент аннуитета
- S – размер денежного займа
Но кроме формулы аннуитетного платежа применяется еще и формула коэффициента аннуитета: K=i*(1+i)n/((1+i)n-1), где:
- К – коэффициент аннуитета
- І – месячный кредитный тариф (годовая ставка/12 мес.)
- n – период, на протяжении которого осуществляется выплата обязательства
Имея хотя бы базовые знания в математике, вы сможете и сами рассчитать примерную стоимость вашего кредита, а также сумму его переплаты.
Что значит дифференцированное ипотечное кредитование?
Большинство банков выдают ипотеку только с аннуитетной схемой возврата долга. При погашении ипотеки дифференцируемыми платежами первоначальные транши значительно выше, чем при аннуитете. Вследствие этого банки предъявляют более высокие требования к кредитоспособности заемщика.
В таблице представлен список банков, которые предоставляют клиентам выбор системы возврата ипотеки.
| Банк | Процент по ипотеке от | Необходимое количество документов | Ограничения по сумме (тыс. руб.) |
| Сбербанк | 8,1% | 3 | от 300 |
| ПСБ | 8,7 | 5 | 3500 – 30000 |
| Открытие | 9,0 | 5 | 4000 – 30000 |
| ВТБ | 9,2 | 4 | 600 – 60000 |
| Альфабанк | 9,38 | 5 | 600 – 50000 |
| Россельхозбанк | 9,2 | 5 | 3000 – 60000 |
| Газпромбанк | 9,5 | 3 | 5000 – 45000 |
Особенности аннуитетных платежей
Понятие «аннуитет» переводится с латинского как «годовой», или «ежегодный». Финансисты называют таким термином одинаковые суммы денежных поступлений, которые вносятся регулярно, например, один раз в месяц или в квартал.
Когда банк выдает кредит, человек может погашать его регулярными либо аннуитетными, либо дифференцированными платежами. Разберемся, чем же они отличаются.
При аннуитетных платежах заемщик каждый месяц вносит к оплате одинаковые суммы, которые не меняются на протяжении всего срока погашения кредита. Однако нужно учитывать, что в аннуитетных ежемесячных платежах различается соотношение основной суммы долга и процентов по кредиту. При платежах в первый период срока погашения кредита внесенная сумма больше ориентирована на оплату процентов по кредиту, а не основного долга. Банк предпочитает, чтобы в первую очередь быстрее были выплачены именно проценты по кредиту.
При дифференцированных платежах сумма к погашению задолженности каждый месяц разная. Дело в том, что при такой системе платежей основной долг распределен равномерно на каждый месяц в течение всего срока кредитования, и к нему уже суммируются проценты на остаток долга. Поэтому получается, что с каждым месяцем сумма к погашению будет уменьшаться за счет уменьшения суммы процентов на остаток задолженности по основному долгу. Тут проценты и основной долг выплачиваются равномерно.

Благодаря аннуитетным выплатам банки страхуют собственные риски и пытаются извлечь максимальную выгоду от выдачи клиентам кредита. На сегодняшний день большинство ипотечных и потребительских кредитов предусматривают аннуитетные платежи. Благодаря этому банкам намного проще проводить финансовое планирование. Большое количество активных клиентов, которые не могут закрыть кредит раньше времени, улучшает статистические показатели банковского учреждения. По этой причине займы, особенно если они выданы под большие проценты, должны зачастую погашаться ежемесячно равными суммами.
Выберите кредитную карту
Что это простыми словами
Аннуитетные платежи нередко еще называют равными. Их суть в том, что задолженность клиент выплачивает одинаковыми суммами на протяжении всего срока кредитования, установленного в договоре. В каждый платеж входят проценты и некоторая часть основного долга. При такой схеме погашения задолженности с каждым новым взносом сокращается сумма выплачиваемых процентах и увеличивается сумма, идущая на погашение тела кредита.
Замечание. Обычно российские банки предлагают вносить аннуитетные платежи 1 раз в месяц. Но существуют варианты погашения задолженности и через другие равные промежутки времени. Например, Росбанк по некоторым ипотечным программам предлагает платежи 1 раз в 2 недели. Варианты с ежеквартальными, ежегодными платежами в РФ практически не встречаются.
Что такое аннуитетный платеж
Прежде чем узнать, что означает термин, давайте вернемся в недалекое прошлое, когда система потребительского кредитования в его современном виде только пришла в нашу страну. В те годы существовал лишь один график погашения задолженности. Он подразумевал, что сначала заемщик выплачивает самую большую сумму, а по мере приближения к окончанию срока кредитования вносит все меньше и меньше средств. Такой тип платежа сегодня называется дифференцированным.
Однако вскоре банковские компании осознали, что не каждый клиент способен следовать диктуемым условиям. Интерес к потребительскому кредитованию ввиду отсутствия у потенциальных заемщиков достаточного количества денег на оплату первоначального взноса стал падать, а те, кто пользовался предоставленной возможностью, просто не справлялись с кредитной нагрузкой. Возникла потребность в поиске новых вариантов. Тогда и был придуман аннуитетный платеж по кредиту.
 Платеж по кредиту состоит из основного долга и начисленных процентов
Слово «аннуитет» образовано от латинского «annuus», что переводится «годовой». Подобное определение очень хорошо отражает суть данного способа внесения средств. На протяжение календарного года (либо меньшего периода времени — тут уж все зависит от выбранного клиентом банка срока потребительского кредитования) вносятся одинаковые суммы.
Отличия аннуитетного и дифференцированного платежей
Итак, мы выяснили, что в системе потребительского кредитования физических лиц существуют аннуитетные и дифференцированные платежи. Что это такое, если говорить более предметно, и какой вариант лучше выбрать конкретному человеку? Для начала стоит отметить: не существует какого-то единственно верного ответа. В зависимости от собственной платежеспособности и удобства, каждый заемщик выбирает те виды, которые ему больше по душе:
- Аннуитетный вариант уплаты кредита предполагает, что на протяжении всего срока займа (допустим, он составляет год) клиент выплачивает банковской организации строго определенное количество денег ежемесячно (например, по 1000 рублей). Проценты в этом случае распределяются равномерно, нет такого, что сегодня нужно внести меньше, а завтра — больше.
- Дифференцированный платеж предполагает изменение суммы по следующей схеме: сначала выплачивается тело кредита, а затем размер платежа постепенно снижается до тех пор, пока не наступит окончание срока действия кредитного договора.
Психологически вариант с аннуитетом более выгоден для подавляющего большинства заемщиков, ведь они не чувствуют, что приходится в чем-то себя ограничивать, делая выплаты по задолженности. Желание оставить деньги с зарплаты на что-то еще становится настолько сильным, что клиенты соглашаются растянуть выплаты на более длительное время. Человек думает так: пусть я переплачу, но зато смогу выплатить долг в установленные сроки и не испорчу собственную КИ, не наживу проблемы с коллекторами.
С другой стороны, аннуитет выгоднее банку. Расчет процентов проходит по отличающейся от дифференцированного платежа схеме, то есть заемщик в итоге сильно переплачивает. Чем длиннее срок кредитования и чем меньше размер ежемесячной задолженности — тем серьезнее переплата, что значит: аннуитетный платеж не настолько хорош, как его позиционируют кредитные организации. Поэтому люди сведущие по возможности стараются выбрать дифференциал.
 Сравнение платежей
Плюсы и минусы метода
Главным аргументом «за» перевод ипотечных программ на аннуитетную схему обслуживания является ее простота. Одна сумма погашения практически гарантирует отсутствие проблем с графиком, упрощает клиенту планирование бюджета.
Рекомендация! Аннуитетный способ оплаты идеально подходит для использования таких современных банковских услуг как автоматические регулярные платежи с карт и/или счетов.
Использование аннуитетной схемы может оказаться и достаточно выгодным для заемщика. В этом отношении наибольшее влияние оказывают:
- Расширение возможностей получения кредита. Аннуитетный платеж на 25-30% меньше, чем первые дифференцированные. Это позволяет кредитным комитетам банков принимать положительные решения по заявкам на кредитование более дорогой недвижимости.
- Снижение относительной стоимости выплат в долгосрочной перспективе под воздействием инфляции или при росте доходов заемщика в случае продвижения по службе, повышения квалификации и заработной платы и т.д.
- Возможность получения максимальных имущественных налоговых вычетов в размере процентных выплат в начале периода кредитования. Именно в это время по ипотеке с аннуитетом выплачиваются максимальные проценты, так что сумма возвращенного налога окажется существенной.
Однако подозревать банки, предлагающие ипотечные программы с погашением кредита аннуитетными платежами, в бескорыстии не стоит.
Выгода такой методики для кредитной организации очевидна – при прочих равных условиях общая сумма переплаты окажется больше, чем при дифференцированной схеме обслуживания кредита.
Причем с увеличением срока становится эта разница заметнее.
Многие заемщики предпочли бы дифференцированную схему расчетов по ипотеке, однако количество таких предложений на современном российском рынке банковских услуг крайне ограничено. Выбор схемы обслуживания предлагают только несколько банков (к примеру, Газпромбанк и Россельхозбанк), и доступна она не для всех ипотечных кредитов.
Аннуитетный платеж
Это вид расчета погашения долга по ипотечному кредиту, при котором ежемесячный платеж остаётся постоянным в течение всего срока кредитования.
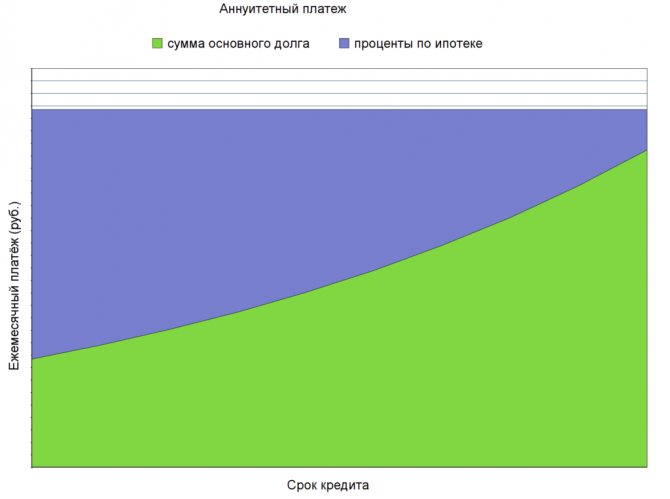
Фиксированная сумма ежемесячного платежа получается за счёт того, что часть денег, идущая на погашение тела кредита, со временем увеличивается, а часть, идущая на оплату процентов за пользование кредитом — уменьшается. Это означает, что первые месяцы ипотеки заёмщик большей частью оплачивает проценты банку, и только к середине срока кредитования, сумма идущая на погашение основного долга увеличивается до существенных значений. Поскольку, сумма основного долга уменьшается медленно, то и процентов на остаток долга начисляется больше. Переплата по кредиту в этом случае может быть довольно существенна.
Наглядно представить принцип формирования аннуитетного платежа, можно взглянув на приведённый ниже график.
Формула расчета
- An — аннуитетный ежемесячный платёж
- S — первоначальный размер основного долга
- P — процентная ставка по кредиту
- N — срок кредита в месяцах
Данная формула применяется во всех кредитных организациях и используется в большинстве кредитных калькуляторов.
Таблица
Расчет по ежемесячных аннуитетных платежей можно увидеть в таблице. В качестве примера рассмотрим кредит 500 тыс. рублей со сроком погашения один год, под 14% годовых.
| № | Ежем. платеж | Осн. долг | Проценты | Ост. долга |
| 1 | 44 893.56 | 39 060.23 | 5 833.33 | 460 939.77 |
| 2 | 44 893.56 | 39 515.93 | 5 377.63 | 421 423.85 |
| 3 | 44 893.56 | 39 976.95 | 4 916.61 | 381 446.90 |
| 4 | 44 893.56 | 40 443.34 | 4 450.21 | 341 003.55 |
| 5 | 44 893.56 | 40 915.18 | 3 978.37 | 300 088.37 |
| 6 | 44 893.56 | 41 392.53 | 3 501.03 | 258 695.84 |
| 7 | 44 893.56 | 41 875.44 | 3 018.12 | 216 820.40 |
| 8 | 44 893.56 | 42 363.99 | 2 529.57 | 174 456.41 |
| 9 | 44 893.56 | 42 858.23 | 2 035.32 | 131 598.18 |
| 10 | 44 893.56 | 43 358.25 | 1 535.31 | 88 239.93 |
| 11 | 44 893.56 | 43 864.09 | 1 029.47 | 44 375.84 |
| 12 | 44 893.56 | 44 375.84 | 517.72 | 0.00 |
| Переплата по процентам: 38 722.71 руб. | ||||
| Общая стоимость кредита: 538 722.71 руб. |
Плюсы
- Фиксированный платеж на весь срок кредитования, позволяет планировать свой бюджет
- Банки более лояльны к заемщикам, претендующим на аннуитетную схему погашения кредита.
Минусы
- Существенная переплата процентов за пользование кредитными средствами
- При рефинансировании кредита, убытки могут перекрывать выгоду
Динамика стоимости 50 Рублей в Сумах
| Дата | День недели | Узбекский сум | Изменения | Изменения % |
|---|---|---|---|---|
| Стоимость 50 Российских рублей в Узбекских сумах за неделю (7 дней) увеличилась на: +184,08 сўм (сто восемьдесят четыре сума восемь тийинов). | ||||
| 5 декабря 2020 г. | Суббота | 7028,95 UZS | +33,97 UZS | +0,48% |
| 4 декабря 2020 г. | Пятница | 7028,95 UZS | — | — |
| 3 декабря 2020 г. | Четверг | 6994,99 UZS | +58,44 UZS | +0,84% |
| 2 декабря 2020 г. | Среда | 6936,54 UZS | +72,34 UZS | +1,04% |
| 1 декабря 2020 г. | Вторник | 6864,20 UZS | +68,22 UZS | +0,99% |
| 30 ноября 2020 г. | Понедельник | 6795,98 UZS | -30,52 UZS | -0,45% |
| 29 ноября 2020 г. | Воскресенье | 6826,51 UZS | -18,37 UZS | -0,27% |
| 28 ноября 2020 г. | Суббота | 6844,88 UZS | — | — |
| Дата | День недели | Узбекский сум | Изменения | Изменения % |
|---|---|---|---|---|
| Стоимость 50 Российских рублей в Узбекских сумах за месяц (30 дней) увеличилась на: +294,00 сўм (двести девяносто четыре сума ноль тийинов). | ||||
| 5 декабря 2020 г. | Суббота | 7028,95 UZS | +294,00 UZS | +4,18% |
| 5 ноября 2020 г. | Четверг | 6734,95 UZS | +59,52 UZS | +0,88% |
| Дата | День недели | Узбекский сум | Изменения | Изменения % |
|---|---|---|---|---|
| Стоимость 50 Российских рублей в Узбекских сумах за год (365 дней) уменьшилась на: -442,85 сўм (четыреста сорок два сума восемьдесят пять тийинов). | ||||
| 5 декабря 2020 г. | Суббота | 7028,95 UZS | -442,85 UZS | -6,3% |
| 6 декабря 2019 г. | Пятница | 7471,81 UZS | +0,51 UZS | +0,01% |
Расчет аннуитетного платежа в Excel
Если вы планируете взять кредит, правильным будет заранее рассчитать платежи по нему. Так вы защитите себя от разочарований, когда в дальнейшем переплата по займу окажется слишком большой.
Рассчитать кредитные платежи можно не только на калькуляторе. Удобнее будет проводить такие вычисления на компьютере, ведь на каждом из них присутствует программа для работы с электронными таблицами Excel.
Теперь в ячейке автоматически появилась интересующая вас цифра
Обратите внимание, что это достаточно простые расчеты. Программа не требует никаких уточнений, но в реальном договоре нюансы могут быть прописаны
Так с помощью программы Excel вы можете самостоятельно в домашних условиях рассчитать ежемесячную сумму по аннуитетной схеме. А используя дополнительные функции программы, такие как ОСПЛТ и ПРПЛТ, можно рассчитать платежи по основному долгу и по процентам.
График аннуитетных платежей прост и прозрачен. После нескольких оплат о нем можно и забыть. Если кредит стал для вас необходимостью, то такой вид кредитования будет удобным.
Какая часть аннуитетного платежа является процентами, а какая уменьшает долг
Чтобы рассчитать процентную составляющую, нужно ещё не выплаченную часть кредита умножить на процентную ставку за год, а потом разделить на 12, чтобы получить её величину за один месяц. Как только заёмщик получил кредит, сумма первых платежей будет вычисляться так:
Если посмотреть на приведенный выше график становится понятно, что при аннуитете вы сначала выплачиваете проценты банку за выданный кредит и лишь к концу срока кредитования выплаты будут по большей части состоять именно из погашения основного долга.
А вот так будет выглядеть график дифференцированных платежей при тех же исходных данных:
Ситуация с соотношением оплаты услуг банка и основного долга выглядит тут получше.
В приведенном выше видео поясняется, как провести расчеты и сравнить, какой вариант платежей будет вам наиболее выгоден и удобен. Полезный материал.