Что такое ипотечный кредит
Содержание:
- График изменений курса 1000 Российских рублей к Азербайджанскому манату
- В банкоматах банков-партнеров
- Пример расчета Евро к российскому рублю и российского рубля к eвро
- Суть программы сотрудничества банков
- График выплат
- История ипотеки в России
- Ипотека для действующих клиентов банков
- Какие виды ипотеки существуют на российском рынке
- Статьи о вкладах
- Ипотека и ипотечное кредитование: в чем разница?
- Что представляет собой ипотека?
- Ипотечное кредитование в разных странах
- Об ипотеке простыми словами
- Навигация
- Дополнительные способы экономии
- Плюсы и минусы
- Жилье как фактор социально-политической обстановки
- Факторы, от которых зависит сумма кредита
- Как получить ипотечный кредит?
График изменений курса 1000 Российских рублей к Азербайджанскому манату
В банкоматах банков-партнеров
Для удобства клиентов Юникредит заключил партнерское соглашение с несколькими крупными финансовыми организациями. При снятии наличных при использовании банкоматов банков-партнеров комиссия не взимается.
На сегодняшний день партнерская сеть объединяет:
- Райффазенбанк – максимальный лимит за 1 операцию составляет 150 000 рублей;
- БинБанк – 150 000 рублей;
- Уралсиб – максимальная сумма, которую можно снять без дополнительных платежей составляет всего 6000 рублей;
- МКБ (Московский кредитный банк) – 25 000 рублей.
Также помимо ограничений по сумме на одну операцию, действует лимит и на снятие наличных в месяц. К примеру, для карт Visa Electron, MasterCard Unembossed максимальный лимит – 250 000 для обычных клиентов.
Важно: со всех операции в устройствах самообслуживания, кроме снятия наличных, взимается комиссионный сбор в соответствии с тарифами банка. Например, снять деньги через банкомат УралСиба в пределах установленного лимита можно бесплатно
За операцию запроса баланса карты Юникредит придется заплатить комиссию
Например, снять деньги через банкомат УралСиба в пределах установленного лимита можно бесплатно. За операцию запроса баланса карты Юникредит придется заплатить комиссию.
Пример расчета Евро к российскому рублю и российского рубля к eвро
Суть программы сотрудничества банков
Сотрудничество с другими банками заслуженно относится к числу наиболее эффективных и действенных способов повышения статуса финансовой организации, как среди участников банковского рынка, так и среди частных и корпоративных клиентов. Межбанковского партнерство позволяет объединить возможности каждого учреждения, например, создав намного более масштабную и мощную сеть терминалов и банкоматов.
Ключевое значение межбанковского сотрудничество имеет для тех финансовых структур, которые стремятся расширить географию своего присутствия на рынке, а потому вынуждены конкурировать с такими гигантами отечественного банковского сектора как Сбербанк и ВТБ. В качестве наиболее очевидных достоинств партнерских отношений между банками следует признать такие:
- повышение уровня предоставляемых банковских услуг за счет роста их доступности и качества;
- увеличение количества банкоматов за счет устройств самообслуживания банков-партнеров, позволяющих снимать денежные средства без комиссии и дополнительных расходов;
- расширение размеров клиентской базы, что является одной из главных причин выгодности межбанковского партнерства для всех его участников;
- получение дополнительных доходов за счет обслуживания клиентов партнерских банков;
- взаимная реклама банков, состоящих в партнерских отношениях, и т.д.
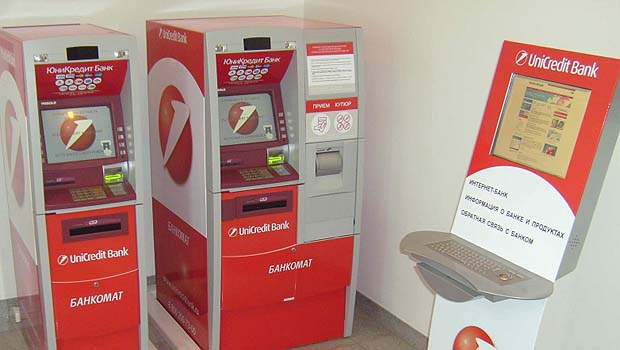
Фото №1. Устройства самообслуживания ЮниКредит Банка
График выплат
История ипотеки в России
Одним из первых ипотечных банков стал Государственный Банк для Дворянства, преобразованный в 1786 году в Государственный Заёмный Банк (просуществовал до конца 50-х годов XIX века). В 1786 году была образована и Страховая экспедиция для страхования передаваемых в залог каменных домов. В 1802 году к Государственному Заемному Банку был присоединен Вспомогательный для Дворянства Банк, созданный в 1797 году, во время правления Императора Павла I.
Возродилась ипотека только в начале 1990-х годов, а законодательное обеспечение получила в 1998-м, когда вышел Федеральный закон № 102-ФЗ «Об ипотеке (залоге недвижимости)».
Ипотека для действующих клиентов банков
Снижение процентной ставки доступно действующим клиентам кредитных организаций. Если потенциальный заемщик является участником зарплатного проекта в банке, то здесь он может получить кредит на ипотеку без подтверждения платежеспособности и по выгодной процентной ставке.
Высокий процент по ипотеке банками назначается в том случае, если они несут риски в процессе сотрудничества с клиентом. Чем выше риски — тем хуже условия по кредиту. Зарплатные клиенты, получающие заработную плату на карту кредитной организации, не подтверждают доходы, так как банк в состоянии их отследить.
В процессе принятия решения кредитор понимает, что заявку подает платежеспособный заемщик, который является служащим надежной компании. Стимулировать таких клиентов чаще обращаться за продуктами и предложениями банка получается за счет улучшения условий. Зарплатный клиент всегда рассматривается в приоритете по сравнению с остальными категориями заемщиков.
Какие виды ипотеки существуют на российском рынке
Гораздо больший интерес вызывают виды ипотечных кредитов или ипотечные программы, предлагаемые банками. Они условно классифицируются по таким критериям:
- тип приобретаемой недвижимости;
- вид платежей;
- направленность;
- цель ипотечного кредитования.
В зависимости от типа приобретаемой недвижимости выделяют разные виды ипотеки: кредит на строящееся жилье, готовый объект, апартаменты, дачу/коттедж, таунхаус, на строительство жилого дома, на комнату/долю. По видам платежей можно иметь дело с аннуитетной системой погашения. Но также есть и дифференцированная ипотека.
Такой признак, как направленность, классифицирует жилищные ссуды на социальные, т.е. те, в частичном финансировании которых опосредованно или прямо участвует государство, и коммерческие, когда ипотеку берут ИП, юрлица для бизнеса и т.п. А цель определяет 2 вида ипотечного кредитования: целевые или стандартные ипотечные программы и нецелевые (кредит под залог недвижимости).
Во втором случае для залога недвижимости оформляется жилье, которое уже находится в собственности потенциального заемщика. А деньги даются без декларирования целей. Т.е. человек может потратить их на покупку жилья, обустройство жилплощади и другие потребительские цели. Кроме перечисленных видов, отдельно следует выделить нестандартные ипотечные программы (по двум документам, без первоначального взноса и др.).
Статьи о вкладах
Ипотека и ипотечное кредитование: в чем разница?
Для начала определим, чем ипотека отличается от ипотечного кредитования.
Основные признаки ипотечного кредита:
- Целевой характер. Ипотечный кредит выдается на приобретение недвижимости. Вы не можете потратить заемные деньги на другие цели.
- Наличие предмета залога. Это может быть недвижимость, которую вы собираетесь купить на кредитные деньги, а также объекты, уже находящиеся у вас в собственности.
- Длительность погашения. Срок кредитования составляет до 30 лет.
- Обязательность страхования. По закону вы обязаны застраховать предмет залога.
- Более низкая процентная ставка, чем по потребительским кредитам.
- Более жесткие требования к заемщику, чем по потребительскому кредиту. Вы должны иметь устойчивое финансовое положение для получения займа. О том, как оформить ипотеку, читайте в отдельной статье.
- Право собственности на приобретаемое жилье оформляется сразу после покупки. Но имеет обременение, т. е. до полного погашения кредита вы можете совершать какие-либо действия с объектом только по согласованию с банком. Соответственно, банк имеет право изъять предмет залога и продать его, если вы нарушаете взятые на себя обязательства.
Ипотечное кредитование – выгодная услуга для банка. Он является залогодержателем, поэтому застрахован от вашей несостоятельности. В случае чего банк забирает у вас жилье. Проданный объект недвижимости возместит ему понесенные убытки. А при вашем финансовом благополучии банк обеспечен прибылью в виде процентов на ближайшую пару десятков лет.
Что представляет собой ипотека?
Термин «ипотека» появился в древней Греции в VI веке до нашей эры и означал обеспечение ответственности участками земли должника перед кредитором. Это была разновидность залога, остающегося в собственности должника. Недвижимое имущество под ипотекой стало подразумеваться позднее.
Ипотека в наше время
Ипотека с юридической точки зрения в наше время – это договор залога, по которому кредитор имеет право удовлетворить свои денежные требования из стоимости заложенного имущества, если должник не выполняет взятые на себя обязательства. В сфере жилья ипотека означает долгосрочное кредитование на приобретение квартиры.
Характерные черты ипотечного кредита
На рынке кредитования есть много предложений и ипотечных программ с разными условиями. Ими являются:
- Первоначальный взнос;
- Срок кредитования;
- Процентная ставка;
- Тип платежа.
Широкий диапазон параметров предоставления кредита дают возможность всем заемщикам выбрать наиболее выгодные условия договора. Ипотека с небольшим сроком выплат и меньшей процентной ставкой выгоднее той, что оформляется на длительное время или с более высокими процентами. Это правило ипотечного кредитования.
Выплаты долга могут быть аннуитетными или дифференцированными. В первом варианте платеж каждый месяц взимается одинаковый. При втором способе оплаты долга суммы постепенно уменьшаются. У обоих видов платежей есть преимущества и недостатки, но большинство банков применяют аннуитетный платеж.
https://youtube.com/watch?v=CyHJe_KtgqU
Кроме этого, банки предлагают клиентам выбрать валюту кредитования. На первый взгляд, по кредиту, взятому в евро или долларах, процент меньше. Но реальная стоимость у всех кредитов одинаковая, так как рассчитывается исходя из прогноза экономической ситуации в стране. Стоимость иностранной валюты часто меняется и потому специалисты не рекомендуют оформлять ипотеку в иностранной валюте. Сделать предсказание на долгосрочную перспективу на валютном рынке невозможно. И выигрыш, и проигрыш могут стать очень серьезными, а рисковать квартирой готовы не все.
Как выглядит на практике ипотека
Банк заключает с клиентом два договора: основной и дополнительный. По основному договору выдается кредит, а по дополнительному составляется договор об ипотеке и берется в залог недвижимое имущество стоимостью выше суммы предоставленного займа.
Имущество по закону РФ остается у заемщика, и он имеет право им не только владеть, но и пользоваться. Стать залогом может квартира, на приобретение которой берется заем или какая-то другая (в том числе дача, гараж или производственное здание предпринимателя). При возникновении задолженности у банка есть право реализовать заложенное имущество в счет погашения собственных затрат или переоформить его на себя.
Ипотечное кредитование помогает многим гражданам решить проблему жилья. Он работает таким образом:
- Оформление кредитного договора.
- Покупка жилья с использованием кредитных средств.
- Заключение договора и его регистрация.
- Внесение пометки о залоге в банке в свидетельство на право собственности.
Такой вариант устраивает обе стороны кредитного договора. Заемщик получает возможность купить недвижимость, а у банка есть обеспечение залогом в виде данной недвижимости, покрывающее риски кредита. Ипотечный кредит выгоднее необеспеченного займа наличными, так как сумма выдается большая, на длительный срок и с меньшими процентами.
Портрет заемщика
Ипотека по основанию может быть разной:
- В силу договора;
- В силу закона;
- В силу судебного акта.
Законом предусмотрены первые два вида ипотеки. Ипотека в силу договора появляется после заключения между двумя сторонами соглашения. Это означает, что у кредитора есть преимущественное право удовлетворить свои денежные требования. Такая ипотека может возникнуть в любое время по желанию сторон договора.
https://youtube.com/watch?v=BYXX7BWM2Pk
На основании закона в обстоятельствах в отношении к определенному имуществу возникает ипотека в силу закона. Приобретенное право собственности на жилье с использованием денежных средств, предоставленных банком, означает возникновение ипотеки на это имущество в силу закона.
По требованию кредитора в отношении имущества должника на основании судебного акта появляется ипотека в силу судебного акта. Этот вид закреплен во французском судебном законодательстве.
Ипотечное кредитование в разных странах
Сроки кредитования, действующие в европейских странах, составляют от 10 до 30 лет, однако преобладающей является выдача ипотечных кредитов на 15-летний срок. На срок до 30 лет ипотечное кредитование осуществляется в таких странах, как Австрия, Германия, Дания, Нидерланды, Швеция. Отсутствует единство в подходах и в отношении используемой процентной ставки. В частности, в Великобритании в основном применяется плавающая ставка; в Германии и Испании — фиксированная; в Дании и Франции — как фиксированная, так и переменная. Долгосрочное кредитование по постоянной ставке в наибольшей степени распространено в тех странах, где налажена эмиссия ипотечных облигаций (Германия, Дания). В странах, которые финансируют ипотеку за счёт депозитов, имеется более гибкий график погашения кредитов с переменной ставкой. В Дании распространены ипотечные кредиты с постоянной ставкой сроком на 25—30 лет без комиссии за досрочное погашение. Банки некоторых стран Европейского союза устанавливают не только максимальный порог суммы ипотечного кредита, но и минимальную сумму займа (часто данное требование касается только иностранцев). Так, в Португалии, Испании, Греции и на Кипре минимальная сумма ипотечного кредита составляет 100 000 евро.
В США наиболее распространёнными являются ипотечные кредиты с амортизационным периодом в 15 или 30 лет с фиксированными ставками размером 3—5 %. Минимальный размер первоначального взноса равен 3 %, при взносе в 20 % и выше ипотечное страхование не требуется. При этом характерная особенность ипотечного кредитования в США заключается в том, что государство оказывает существенную поддержку ипотечному сектору посредством субсидий, дополнительного финансирования отдельных ипотечных программ.
В Израиле со времён гиперинфляции середины 80-х годов широко распространена форма ипотечного кредитования с одновременным независимым начислением постоянного процента и процента поправки на инфляцию (индексация согласно официального индекса цен, публикуемого ежемесячно Министерством статистики).
Об ипотеке простыми словами
Ипотека – это целевой займ. Он оформляется на крупную сумму, поэтому чаще всего ее оформляют при необходимости приобретения дорогостоящих товаров:
- Недвижимости;
- Автомобиль;
- Оплата обучения;
- Лечение;
- Предметы роскоши.

Крупная сумма займа подразумевает также довольно продолжительный срок ее выплаты. Таким образом, ипотека относится к долгосрочным кредитным обязательствам. И есть еще один нюанс, который характерен для ипотеки – наличие залога. Большая сумма физическому лицу не может быть выдана под «честное слово». Банку необходимо подтверждение оплаты кредита. Доходы заемщика не могут стать таким гарантом, так как клиент может потерять источник дохода, вследствие чего банк понесет потери.
Что такое ипотека на жилье?
Ипотека на жилье не означает, что потребитель обязательно планирует приобрести квартиру или загородный дом. В данном случае «жилье» — это форма залога. То есть покупать клиент может автомобиль, но в качестве залога за него выставляет квартиру. Естественно, при таком типе обращения клиент уже должен иметь в собственности подходящее жилье
Обратите внимание, что банк может отказать в предоставлении ипотеки, если залоговая квартира является неликвидной или имеет определенные обременения

В случае с ипотекой на жилье, невыплаты долга банку приводит к тому, что заемщик лишается залоговой квартиры. При этом изначальная покупка останется в его собственности. Существует небольшой нюанс. Если расходы банка будут превышать стоимость залоговой квартиры, с молотка пойдет не только заранее условленный залог, но и другая недвижимость клиента. Такой недвижимостью может стать и только что приобретенная в ипотеку машина или другое имущество по решению суда.
Что такое ипотечная ссуда?
Ипотечная ссуда или кредит предполагает, что в качестве залога будет выступать приобретаемая недвижимость. На момент обращения в банк у клиента может иметься в собственности другая недвижимость, но это не обязательное условие. Фактически, гражданин может обратиться в банк для получения ипотечного кредита, даже если у него почти ничего нет, за исключением суммы для первоначального взноса и постоянного дохода.
Банк рассматривает таких клиентов как потенциальных собственников. Одним из этапов оформления ипотечной ссуды является приобретения жилья и ее регистрация на заемщика. Гражданин может распоряжаться недвижимостью по своему усмотрению, так как она принадлежит ему. Однако в случае невозможности погашения долга перед банком права собственности на квартиру переходят к банку. Он, в свою очередь, продает это жилье, чтобы окупить собственные расходы
Обратите внимание, что банк в таком случае возвращает не только потраченные для выдачи ипотеки средства, но и проценты, которые заемщик должен был оплачивать
В чем разница между ипотекой и кредитом?
Основным отличие кредита от ипотеки является залог. Выступает в качестве залога приобретаемое имущество или уже имеющееся – роли не играет. Также нет разницы, на какие цели пойдут средства. К примеру, несмотря на предложения по ипотеке, банки не отказываются и от предложений с целевыми кредитами на жилье.
Наличие залога для банка является своеобразным гарантом выплат, поэтому клиенты получают определенные льготы. Если сравнивать условия по обычному кредиту и ипотеке, то ипотека выглядит намного более привлекательной. Дело не только в возможной сумме и сроке выплат. Основное преимущество заключается в пониженной процентной ставке. К 2018 году ставка по ипотеке снизилась до 9,5% годовых. Это среднее значение по всем крупнейшим банкам России. А вот ставка по целевому кредиту на жилье начинается в районе 12% годовых. Учитывая, что клиент платит на протяжении нескольких лет, разница в процентной ставке достаточно ощутимая.
Навигация
Дополнительные способы экономии
Когда заемщик определился с банком и программой, ему могут пригодиться дополнительные способы экономии своих средств:
- Оформить налоговый вычет 13% от суммы покупки недвижимости. Законодательством предусмотрено, что по ипотечным кредитам человек может вернуть 13% и со всех уплаченных процентов.
- Застраховать свою жизнь и здоровье самостоятельно. Как правило, банк сотрудничает с ограниченным кругом страховых компаний и оформление тех же документов выходит дороже.
- По возможности гасить кредит досрочно. Даже небольшие выплаты сверх графика платежей снижают суммы процентов в будущем.
- Сдавать недвижимость в аренду, хотя чаще всего банки прописывают запрет на такую операцию в ипотечном договоре. Поэтому надежнее пускать знакомых и проверенных людей.
- Следить за новостями экономики и финансов. Возможно, в будущем взятую ссуду можно будет рефинансировать под более низкий процент.
Серьезный подход к выбору банка и конкретной программы ипотечного кредитования поможет клиенту успешно оформить ссуду и своевременно, а иногда и досрочно ее выплатить.
Плюсы и минусы
Принято обращать внимание читателей в первую очередь на минусы. И это правильно
Так мы пытаемся предостеречь любителей жить в долг от непродуманных действий, которые могут привести к тяжелой финансовой ситуации не только заемщика, но и членов его семьи.
Ипотечный кредит – это особый кредит
Здесь внимание надо обратить и на плюсы, и на минусы. Начнем с очевидных плюсов:
- Ипотека дает возможность приобрести жилье тем, кто никогда не сможет его себе позволить. Особенно это касается молодых семей, которые только начинают совместную жизнь. Не имеют миллионов на банковских счетах, недвижимости в собственности, но имеют желание и возможность работать и идти вверх по карьерной лестнице.
- Некоторые люди используют жилье, взятое в ипотеку, как вариант инвестирования. Но хочу предостеречь. Финансовые эксперты считают, что вложения в недвижимость – это достаточно рискованная операция, которая может принести хороший доход только при определенных условиях. Например, квартира в крупном, промышленно развитом городе, деловом районе, в местах расположения высших учебных заведений и т. д.
- Возможность оформить налоговый вычет: один – на приобретение жилья, другой – на уплату процентов по ипотечному кредиту.
- Возможность получения кредита на льготных условиях, если вы попадаете в соответствующую категорию граждан. А таких категорий немало.
Главный плюс – это приобрести жилье в собственность здесь и сейчас, а не ждать десятилетиями такой возможности. На этом чисто российском стремлении иметь квартиру или дом в собственности банки сегодня делают огромные деньги. Помните цифру в начале статьи? В развитых странах в 1,5 раза меньше людей имеют свое жилье. А мы готовы 20 – 30 лет жизни отдать на достижение этой главной цели.
Минусы:
- Психологический момент. Вы много лет будете жить под гнетом долга. Не все это выдерживают.
- Ваше финансовое состояние должно на долгие годы оставаться достаточно стабильным, чтобы погашать кредит в срок. Не многие могут гарантировать это на 20 – 30 лет вперед.
- 4. Необходимость первоначального взноса (от 10 %), на который не все могут накопить.
- До выплаты вами кредита на операции с жильем наложены ограничения: нельзя продать, подарить и т. д.
- Банк имеет полное право лишить вас купленной квартиры, в случае нарушения вами условий договора.
- Наличие дополнительных расходов по получению ипотечного кредита: страхование, услуги оценщика и др.
- Серьезная переплата. Лучше посмотреть ее на конкретных цифрах. Возьмем ипотечный кредит в размере 1 500 000 руб. под 10 % годовых сначала на 10 лет, а потом на 30 лет.
Разница огромная. За 10 лет мы переплатим на 58,6 %. А уже через 30 лет переплата составит 216 %.
Что перевесило, плюсы или минусы? 7 млн. семей за последние 17 лет ответили, что плюсы. А что думаете вы? Может быть, вы не знаете, что вам положена льготная ипотека? Представляю небольшой обзор наиболее распространенных социальных программ.
Жилье как фактор социально-политической обстановки
Обеспечение населения России жильем входит в число приоритетных государственных задач. С 2002 года в рамках государственного проекта «Доступное и комфортное жилье – гражданам России» реализуется федеральная целевая программа «Жилище». В рамках этой программы осуществляются различные меры государственной поддержки рынка жилья и ипотеки.
Частью программы «Жилище» стала деятельность Агентства по ипотечному и жилищному кредитованию (АИЖК), направленная на развитие ипотечного рынка в стране и повышение доступности ипотечных кредитов. АИЖК сыграло большую роль в преодолении проблем, связанных с ипотекой в 2008–2010 годах, в ходе мирового финансового кризиса. Во многом благодаря деятельности АИЖК в этот период в стране сохранилось ипотечное кредитование и относительно доступные ставки по кредитам.
Кроме того, для предотвращения массовых дефолтов по ипотечным кредитам было создано дочернее Агентство по реструктуризации ипотечных жилищных кредитов (АРИЖК). Оно оказывало финансовую поддержку заемщикам, оказавшимся не в состоянии продолжать выполнять свои обязательства по кредиту из-за резкого ухудшения экономической ситуации в стране.
С 2010 года в рамках государственной программы «Обеспечение доступным и комфортным жильем и коммунальными услугами граждан Российской Федерации» действовала программа «Стимул», разработанная АИЖК с целью стимулирования кредитования банками строительства и снижения стоимости квадратного метра жилья экономкласса.
Под эгидой национального проекта «Доступное и комфортное жилье – гражданам России» действует программа «Доступное жилье молодой семье», в рамках которой за счет бюджетных средств осуществляется субсидирование процентных ставок по ипотечным кредитам для молодых семей. Кроме того, в России действует федеральная программа социальной ипотеки для военнослужащих.
В 2018 году на базе АИЖК было создано акционерое общество «ДОМ.РФ», которое финансирует социальные ипотечные программы для военнослужащих, молодых ученых и учителей.
Факторы, от которых зависит сумма кредита
Сумма ипотечного кредита является предметом договора между кредитором и заёмщиком и может зависеть от:
- размера дохода;
- срока кредитования;
- стоимости закладываемой в залог недвижимости.
При кредитовании физических лиц платёж по кредиту обычно не превышает определённый лимит доли доходов, как правило, это 40-50 % (соотношение платёж/доход). При этом из доходов обычно предварительно вычитаются налоги, а иногда и расходы по уже имеющимся финансовым обязательствам (платежи по ранее полученным кредитам, займам, ссудам, алименты и т. д.). Многое зависит от программы самого банка, объекта займа: первичный, вторичный рынок, загородная недвижимость или просто земля.
При расчёте конкретных характеристик ипотечного кредита также учитывают условия выдачи кредита, предусматривающие различные схемы погашения. Основные формы погашения:
- с постоянной, фиксированной процентной ставкой — «обычная ипотека» или ипотека с равномерными платежами и постоянным размером отчислений (такая форма предоставления кредита выигрышная для заёмщиков при росте процентных ставок и уровня инфляции и для кредиторов при их снижении);
- фиксированная процентная ставка и растущие платежи позволят должникам выкупить часть заложенного имущества быстрее, чем при равномерном погашении;
- переменная ставка (процентная ставка закладных привязывается к другим рыночным процентным ставкам и корректируется в соответствии с их изменением).
Как получить ипотечный кредит?
Процесс оформления ипотеки довольно сложный и долгий. Общая схема получения ипотечного кредита:
- Выбираете банк с подходящими условиями кредитования.
- Заполняете заявку на получение кредита. Можно заполнить на сайте, а можно – в отделении банка.
- Приносите в банк вместе с заявлением необходимые документы: паспорт, справка о заработной плате за 6 месяцев (если участвуете в зарплатной программе банка, то справку предоставлять не нужно), страховое свидетельство обязательного пенсионного страхования, для мужчин до 27 лет – военный билет. Это усредненный список. У всех банков требования к документам разные, поэтому лучше уточнить данную информацию в справочном центре банка.
- Теперь нужно подождать либо одобрения от банка, либо отказа. Можно параллельно подать заявки в разные банки, а затем выбирать более выгодные предложения из тех, кто одобрил ипотеку. Процесс рассмотрения банком заявки длится обычно 4 или 5 рабочих дней.
- Следующий этап – выбор жилья и подготовка документов уже на недвижимость. В этот пункт входит работа оценочной комиссии.
- Когда жилье выбрано, и все нюансы ипотеки с банком обговорены, нужно подписать два договора: купли-продажи и ипотечного договора.
- Обязательный пункт любого ипотечного договора – страхование недвижимости от порчи или полной утраты. Без этого обойтись никак нельзя. Иногда банки рекомендуют или даже требуют оформить комплексное страхование. Это значит, что придется дополнительно застраховать жизнь и здоровье заёмщиков, а также право собственности на жилье. Страхование – существенная финансовая прибавка к кредитным выплатам, потому что оформить ее нужно на весь срок кредитования.
- Последний этап – государственная регистрация жилья.
Льготные программы ипотечного кредитования — условия и особенности
Сотрудничая с банками, государство стремиться поддержать некоторые категории граждан. В рамках такого партнерства в России появилось множество особых программ жилищного кредитования:
- ипотека молодым семьям;
- ипотека для военнослужащих;
- социальная ипотека.
Программы ипотечного кредитования реализуются, в первую очередь, благодаря посредничеству Сбербанка. Важным преимуществом являются дополнительные гарантии правительства, которые предоставляются кредитополучателю:
- проверка приобретаемого жилья на соответствие техническим стандартам и нормативам;
- фиксированный размер процентной ставки;
- страхование недвижимости и здоровья участника программы.
Ипотека без подтверждения дохода (по упрощенной системе)
Данный продукт рассчитан на следующие целевые сегменты: на тех граждан, кто готов пойти на более жесткие условия ради срочности оформления документов – нет времени ждать, и на тот сегмент, который имеет высокий уровень дохода, который нет возможности подтвердить официально.
Условия ипотеки для пенсионеров (военных пенсионеров)
Следует реально понимать, что для пенсионера срок ипотеки составит в среднем 5-10 лет. Также следует сразу учитывать условие предоставление кредита – возраст до 65 лет при наступлении срока возврата займа и требования банка к стажу работы в годах (если они есть). Такие предложения доступны в банках: Глобэкс, Металлинвест, банк жилищного финансирования.
Однако можно найти и более приемлемые условия – возраст на момент погашения займа 70-75 лет. Максимальный — предлагает Сбербанк.
Кредитные программы существуют для различных видов жилья – на первичном и на вторичном рынке, загородные дома, возможно, с залогом уже имеющейся в собственности кредитополучателя недвижимости.
Ипотека с использованием материнского капитала
Как мы уже выяснили, суммы материнского капитала могут быть использованы:
- На погашение тела долга;
- Как первоначального взноса.
Необходимо информировать пенсионный фонд не менее чем за 6 месяцев о намерении использовать средства материнского капитала.
Если у вас осталась только часть материнского капитала, ее нельзя использовать как первоначальный взнос по ипотечному кредитованию (только в погашение тела кредита).
Сразу определитесь, будете ли вы покупать готовое жилье либо участвовать в долевом строительстве (риски второго варианта выше, но обойдется он дешевле).
Немаловажный обязательный момент – страхование. Банки могут выдвигать различные требования – страховой займ, страхование недвижимости, страхование жизни заемщика. Обязательно уточнить условия в банке, и помните, что при страховании жизни можно вернуть неиспользованную часть страховки при досрочном погашении кредита.
Обнаружили ошибку? Выделите ее и нажмите Ctrl + Enter.