Статистика по ао «нпф «открытие»
Содержание:
- Графики
- Что такое доходность НПФ
- Можно ли досрочно получить накопления — условия и варианты
- Накопления и резервы
- Документы
- Показатели доходности в рейтингах
- Какие нужны документы для получения налогового вычета за обучение?
- Обязательства
- Кросс-курс 17 Долларов (США) к другим валютам
- Cтавки по ипотеке в рублях
- Негосударственный пенсионный фонд «Согласие»
- Способы получения денежных средств
- Объем, надежность и доходность пенсионных накоплений в НПФ
- Обязательства
- Обязательства
- Как выбрать НПФ
- Рейтинги доходности негосударственных пенсионных фондов
- Остаются сильнейшие
Графики
Что такое доходность НПФ
Так как пенсионные накопления – это инвестиции, показатель доходности как нельзя лучше отразит эффективность инвестиционной деятельности. Доходность можно оценивать, беря за основу различные промежутки времени. Однако, учитывая, что пенсионные накопления – это долгосрочные вложения, целесообразнее будет делать выводы о работе фонда не за 1 год, а за более продолжительное время. Так как экономическая ситуация в мире, и в частности в нашей стране, временами бывает нестабильной (пример тому кризисный 2008 год), доходность пенсионных фондов может меняться из года в год.
Часто для оценки работы НПФ берут за основу накопленную доходность. Этот показатель наглядно демонстрирует, как растут средства на счетах вкладчиков, то есть суммарный доход, приращенный к первоначальной сумме средств застрахованного лица.
Крайне важный момент: доходность негосударственных пенсионных фондов подлежит обязательному сравнению с уровнем инфляции. Естественно, показатель доходности НПФ должен превосходить уровень инфляции за тот же промежуток времени. Однако не стоит доверять тем пенсионным фондам, чей уровень доходности значительно превосходит показатели инфляции и конкурентов. Вероятно такие НПФ рискуют своими деньгами.
Можно ли досрочно получить накопления — условия и варианты
Все большее количество людей интересует, можно ли снять свою накопительную часть пенсии до выхода на заслуженный отдых. Накопительная часть пенсии составляет 6% от всех перечислений в Пенсионный Фонд. Для каждого человека открывается специальный счет для таких средств. Также застрахованные лица могут делать взносы как из: средств материнского капитала, так и по программе государственного софинансирования. Подробнее о том, кто и когда может получить НЧП, можете узнать из нашей статьи.
Любой человек может досрочно оформить свою накопительную пенсию. Об этом говорится в действующем законодательстве. Как показывает практика, на деле такой возможностью можно воспользоваться лишь в некоторых случаях, соблюдая следующие условия.
- Граждане, пенсионный возраст которых наступит не позднее, чем через 2 года.
- Лицо, выходящее на пенсию должно быть официально безработным и зарегистрированным в центре занятости.
- Человек, желающий получить досрочную пенсию по состоянию здоровья. Для этого нужно предоставить медицинское заключение, в котором подтверждается то или иное заболевание, которое служит препятствием для выполнения своих профессиональных обязанностей.
- Человек должен иметь трудовой стаж. Для мужчин он должен составлять 25 лет, а женщины смогут рассчитывать на пенсионные начисления после 20 лет работы.
Рассмотрим подробнее конкретные вопросы, встречающиеся наиболее часто.
Кому и как можно снять накопительную часть пенсии, а также, что нужно для получения всей суммы сразу. Военным пенсионерам полезно будет знать, когда и как они могут получить НЧП.
Как забрать из НПФ?
В соответствии с Федеральным Законом № 424, накопительные средства – это выплаты страховых взносов работодателей за своих сотрудников. Если человек еще не является пенсионером или его накопления хранятся в НПФ, то он может получить их досрочно. Чтобы получить такие перечисления, нужно обратиться в Негосударственный Пенсионный Фонд по месту прописки, и написать заявление, приложив к нему все необходимые документы. Как правило, порядок выплат в НПФ устанавливает сама организация в следующих случаях. О том, как работающему пенсионеру получить накопительную часть пенсии, можете узнать тут.
- В случае смерти застрахованного лица. Правопреемники, то есть дети и другие близкие родственные лица накопления лица, если тому была установлена, но еще не выплачена пенсия, а также до установления выплат за счет средств пенсионных накоплений.
- Для людей, которые занимают государственные и муниципальные должности, начисления этого вида рассчитываются немного по-другому. Ожидаемый период выплат уменьшается на сумму месяцев на период с того дня, когда человек находится в возрасте, дающем основание для страховой части пенсии по старости и до дня достижения пенсионного возраста для госслужащих.
- Скачать бланк заявления на выплату накопительной части пенсии в НПФ
- Скачать образец заявления на выплату накопительной части пенсии в НПФ
Важно! Следует знать, что обратиться за данными денежными средствами можно лишь раз в 5 лет.
Возможно ли единовременное снятие, если владелец счета пока не пенсионер?
Когда речь идет о накопительной части выплат, то следует знать, что она существует лишь для тех граждан, которые родились до 1967 года. Единовременные средства могут получить определенные группы граждан.
- Люди, накопительная часть выплат которых составляет менее 5%.
- Инвалиды I, II и III групп.
- Лица, потерявшие кормильца.
- Граждане, которые получают пенсию по программе государственного обеспечения.
Данные категории людей имеют право на досрочное получение своих накоплений. Более подробно о выплатах накопительной части пенсии, узнаете из данной статьи.
Допускается ли забрать частями, если вы еще не пенсионер?
Бывает, что возникают такие ситуации, которые требуют досрочного назначения перечислений с фонда либо снятие средств частями. Для отдельных страховых случаев нужно подать документы, которые бы подтверждали неординарную ситуацию.
- Получение инвалидности. Согласно п.1 ч. 4 Федерального закона «О порядке финансирования выплат за счет средств пенсионных накоплений» от 30.11.2011 N 360-ФЗ инвалиды I, II или III группы могут рассчитывать на свои денежные пенсионные накопления досрочно.
- Если семья потеряла единственного кормильца, то она вправе рассчитывать на часть выплат, если кормилец работал хотя бы один день в жизни и работодатель вносил за него налоговые взносы. Если кормилец являлся военнослужащим или космонавтом, то семья также может получить частичные выплаты. Это касается и пострадавших в техногенных и радиационных катастрофах.
Накопления и резервы
Средний процент прироста песионых накоплений за всё время работы равен 24%,
резервов 2%. Фонд занимает 27 место по пенсионым накоплениям и 22 место по резервам на 2019 год.
| Год | Пенсионные накопления (рыночная стоимость) | Пенсионные резервы |
|---|---|---|
| 2019 | 2 187 581 т. руб. +57% | 3 720 483 т. руб. +11% |
| 2017 | 931 952 т. руб. +35% | 3 309 793 т. руб. -2% |
| 2016 | 606 907 т. руб. +8% | 3 372 908 т. руб. +10% |
| 2015 | 556 062 т. руб. -6% | 3 048 947 т. руб. +1% |
| 2014 | 591 272 т. руб. +3% | 3 030 671 т. руб. -3% |
| 2013 | 574 807 т. руб. +45% | 3 131 035 т. руб. +0% |
| 2012 | 315 345 т. руб. +53% | 3 126 765 т. руб. +1% |
| 2011 | 148 295 т. руб. | 3 080 567 т. руб. |
Накопления и резервы на графике
Документы
Показатели доходности в рейтингах
Именно поэтому люди ищут какие-то ориентиры для сравнения НПФ и выбора подходящего варианта. Подобными ориентирами могут служить рейтинги НПФ, которые формируются с учетом целого ряда параметров. Конечно, ключевым показателем, заслуживающим внимания, является доходность.
По этому критерию «Эксперт РА» занимается формированием собственных рейтингов негосударственных структур. Последние цифры, обнародованные Центробанком, базируются на данных, обозначенных в отчетах за минувший год. В данном рейтинге доходности НПФ в 2018 году лидирующие позиции принадлежат:
- «Гефесту»;
- «Алмазной осени»;
- «Национальному НПФ»;
- «Роствертолу»;
- «УГМК-Перспектива»;
- «Первому промышленному альянсу».
Остальные позиции в топ-10 НПФ — 2018, по версии «Эксперта», достались «Большому», «Оборонно-промышленному фонду имени Ливанова», «Атомфонду» и НПФ Сбербанка.

Доходность «Гефеста» за предшествующий год оказалась равной 14,21%. Ранее фонд работал только с работниками горной промышленной и металлургической отрасли, но после реорганизации двухлетней давности превратился в АО. Теперь его услугами могут воспользоваться все желающие, для этого достаточно обратиться в любой из офисов в 9 городах России.
НПФ «Алмазная осень» изначально был корпоративной структурой, обслуживающий холдинг «Алроса». Даже в кризисные годы задержек пенсионных выплат здесь не было. По недавним данным доходность составляет 11,94%, услуги доступны всем россиянам.
Третье место рейтинга занимает Национальный НПФ. Его задачей было пенсионное обеспечение сотрудников «Татнефти», он и сейчас работает в основном с корпоративными клиентами. Доходность за предыдущий год составила 11,83%.
«Росвертол» основан для помощи работникам крупного предприятия авиастроения, выходящим на пенсию. С 2015 года работает на открытом рынке, но предоставляет услуги в основном в Ростове. Доходность– 11,3%.
Пятая строчка принадлежит фонду, созданному уральскими металлургическими предприятиями – «УГМК-Перспектива». В 2017 году он продемонстрировал уровень доходности в 11,2%, а одним из рекордных уровней стали 47,4% в 2009-м.

Какие нужны документы для получения налогового вычета за обучение?
НК РФ не содержит перечня таких документов, поэтому ориентироваться можно только на разъяснения Минфина России и ФНС России. Так, по мнению ведомств, представить нужно:
БЛАНКИ И ОБРАЗЦЫ
заполнения декларации по форме 3-НДФЛ при получении социального налогового вычета за обучение на предоставления документов, подтверждающих статус учебного заведения на предоставление налогового вычета на обучение о возврате излишне уплаченной суммы налога о подтверждении права налогоплательщика на получение социальных налоговых вычетов заполнения заявления о подтверждении права налогоплательщика на получение социальных налоговых вычетов
- декларацию 3-НДФЛ;
- справку 2-НДФЛ (выдает работодатель);
- копию договора с образовательным учреждением на оказание образовательных услуг;
- справку из учебного заведения о том, что налогоплательщик обучался по очной форме обучения (если обучение оплачивают опекуны или родители и в договоре с образовательным учреждением форма обучения не указана (письмо УФНС России по г. Москве от 26 июня 2012 г. № 20-14/056059@, письмо Департамента налоговой и таможенно-тарифной политики Минфина России от 20 апреля 2012 г. № 03-04-05/7-539, письмо Департамента налоговой и таможенно-тарифной политики Минфина России от 12 марта 2013 г. № 03-04-05/7-204);
- свидетельство о рождении ребенка в случае оплаты обучения родителем или опекуном;
- документы, подтверждающие родство человека, за которого налогоплательщик оплачивает обучение (свидетельство о рождении ребенка, свидетельство о рождении на себя и на брата/сестру, копию документа об установлении опеки (попечительства);
- платежные документы, подтверждающие фактически произведенные расходы на обучение. К ним могут относиться квитанция к приходному ордеру, банковская выписка о перечислении денежных средств, кассовый чек и т. д.;
- заявление о предоставлении налогового вычета на обучение (при первоначальной подаче документов);
- заявление о возврате излишне уплаченной суммы налога (после камеральной проверки документов, но на практике подается одновременно со всем пакетом документов);
- подтверждение права на получение налогового вычета от налоговой инспекции (в случае получения вычета через работодателя).
Налогоплательщики не ограничены в выборе страны обучения. Однако если обучение проходило в иностранном учебном заведении, то нужно предоставить лицензию или иные документы, установленные местным законодательством для подтверждения статуса учебного заведения (письмо Департамента налоговой и таможенно-тарифной политики Минфина России от 30 июня 2016 г. № 03-04-05/38316, письмо Департамента налоговой и таможенно-тарифной политики Минфина России от 28 октября 2015 г. № 03-04-07/61977). При этом УФНС России подчеркивает, что представленные документы должны быть переведены на русский язык, а перевод заверен нотариально (письмо УФНС России по г. Москве от 6 августа 2010 г. № 20-14/4/083175@). Минфин России придерживается по этому вопросу иной позиции, указывая, что статус иностранного образовательного учреждения должен подтверждаться соответствующими документами, предусмотренными законодательством этого иностранного государства, а нотариальное заверение копий таких документов, а также нотариальное заверение их перевода на русский язык не требуется (письмо Департамента налоговой и таможенно-тарифной политики Минфина РФ от 27 февраля 2013 г. № 03-04-07/7-59). Тем не менее будет нелишним обратиться в свою налоговую инспекцию за консультацией о составе документов, которые необходимо представить.
Лояльно к вопросу о предоставлении вычета финансисты подходят и в случае, если обучение проходило не в образовательной организации, а у ИП. Более того, вычет может быть предоставлен даже тогда, когда у ИП нет лицензии на осуществление образовательной деятельности – ведь для них она необязательна (письмо Департамента налоговой и таможенно-тарифной политики Минфина России от 7 мая 2015 г. № 03-04-05/26529, письмо Департамента налоговой и таможенно-тарифной политики Минфина России от 18 августа 2014 г. № 03-04-05/41163, письмо ФНС России от 18 ноября 2015 г. № БС-4-11/20124@).
Последняя актуализация: 6 марта 2020 г.
Обязательства
В 2019 году фонд выплатил 7 093 194 т. руб. пенсий по ОПС и НПО. И занял 3 место среди других фондов по выплатам НПО, и 1 место по выплатам ОПС.
НПО — Обязательства по договорам негосударственного пенсионного обеспечения.
ОПС — Обязательства по договорам об обязательном пенсионном страхованиию.
| Год | По договорам НПО | По договорам ОПС | За исключением НПО и ОПС | Выплаты пенсий по ОПС | Выплаты пенсий по НПО |
|---|---|---|---|---|---|
| 2019 | 63 265 009 т. р. | 454 412 618 т. р. | 389 494 т. р. | 2 342 408 т. р. | 4 750 786 т. р. |
| 2017 | 26 319 421 т. р. | 249 497 747 т. р. | 193 917 т. р. | 1 515 005 т. р. | 1 913 641 т. р. |
| 2016 | 1 256 994 т. р. | 1 804 692 т. р. | |||
| 2015 | 1 589 898 т. р. | 1 763 006 т. р. | |||
| 2014 | 675 660 т. р. | 845 490 т. р. |
Сумма выплат по ОПС и НПО по годам
Кросс-курс 17 Долларов (США) к другим валютам
Cтавки по ипотеке в рублях
Негосударственный пенсионный фонд «Согласие»
Клиентская база: 130 тысяч.
Величина накоплений: 5 млрд. рублей.
Средний по году доход: 10,1%.
Один из самых первых НПФ Согласие (ведет деятельность с 1994 года) и самых прибыльных российских частных фондов. В отдельные годы процент доходности достигал почти 13%, а величина накоплений возрастала до 6 млрд. рублей. Сегодня фонд обеспечивает пенсиями почти 1,5 тысячи вкладчиков. Программа работы обширная. Компания предлагает работодателям и физическим лицам пенсионные программы, соответствующие новым законодательным нюансам. Потенциальный клиент может самостоятельно выбрать наиболее приемлемую для себя программу страхования, воспользовавшись встроенным на сайте калькулятором.
Способы получения денежных средств
Объем, надежность и доходность пенсионных накоплений в НПФ
Выбирая негосударственный пенсионный фонд, многие обращают внимание на размер его накоплений, то есть сколь велики средства, доступные для инвестирования. Также добавляет авторитета публикация в издании «Вестник Банка России»
Соответственно, составим перечень лучших НПФ на основании разных критериев:
Размер накоплений
Рейтинг по данным ЦБ РФ за 9 месяцев 2019 г., десятка лучших:
- Сбербанк — 608 202 297,64509 тыс. руб.;
- «Газфонд пенсионные накопления» — 551 559 605,81662 тыс. руб.;
- «Открытие» — 509 907 811,62335 тыс. руб.;
- «Будущее» — 256 074 688,38737 тыс. руб.;
- «Сафмар» — 254 942 846,5577 тыс. руб.;
- «ВТБ Пенсионный фонд» — 242 544 409,09023 тыс. руб.;
- «Эволюция» — 126 381 343,5706 тыс. руб.;
- «Большой» — 45 127 767,19274 тыс. руб.;
- «Согласие» — 30 044 787,69339 тыс. руб.;
- «Социум» — 21 772 360,73238 тыс. руб.
Прибыльность
Ниже представлен рейтинг доходности пенсионных накоплений в разных фондах, выраженный в процентах (комиссии УК и депозитария уже вычтены):
- «Профессиональный» — 13,73;
- «Гефест» — 13,03;
- «Альянс» — 11,81;
- «Согласие» — 11,74;
- «АПК-Фонд» — 11,53;
- «Первый промышленный альянс» — 11,12;
- Сбербанк –10,93;
- здесь два НПФ, «Традиция» и «Эволюция», с одинаковым результатом — 10,91;
- «Волга-Капитал» — 10,78;
- «Пенсионный выбор» — 10,73.
Надежность
Этот рейтинг устанавливается агентствами. Нужно помнить о том, что данная услуга платная.
Приведем данные «Эксперт РА»:
- Сбербанк, «Газфонд» — ruAAA;
- «Большой» — ruAA.
- По прочим НПФ нет актуальных данных.
Несмотря на многочисленные слухи, Центральный банк РФ не занимается составлением рейтингов. Убедиться в этом можно на сайте ЦБ РФ www.cbr.ru. На ресурсе представлены лишь сводки по итогам деятельности. Воспользовавшись ими, можно составить рейтинг своими силами.
Для лучшего понимания дополним информацию рейтингом доходности пенсионных накоплений фондов, пользующихся наибольшей популярностью у населения (базируется на статистике ЦБ РФ).
| Название | Объем пенсионных накоплений, тыс. руб. | Доходность за минусом выплат УК и депозитарию, % | Объем резервов, тыс. руб. |
| Сбербанк | 608 202 297,64509 | 10,93 | 44 215 358,62975 |
| «Сургутнефтегаз» | 10 302 267,16951 | 9,81 | 18 998 346,63823 |
| «Открытие» | 509 907 811,62335 | 10,16 | 67 012 306,16124 |
| «ВТБ Пенсионный фонд» | 242 544 409,09023 | 9,57 | 5 615 612,59693 |
| «АПК-Фонд» | — | 11,53 | 128 858,23129 |
| «Большой» | 45 127 767,19274 | 9,88 | 6 654 426,69018 |
| «Сафмар» | 254 942 846,5577 | 8,18 | 8 502 101,60406 |
| «Телеком-Союз» | 1 442 121,1112 | (-7,58) | 21 194 733,00505 |
| «Будущее» | 256 074 688,38737 | (-15,95) | 2 775 632,78037 |
| «Социальное развитие» | 5 673 359,67294 | (-17,25) | 2 219 283,36904 |
Обязательства
В 2019 году фонд выплатил 112 031 т. руб. пенсий по ОПС и НПО. И занял 27 место среди других фондов по выплатам НПО, и 32 место по выплатам ОПС.
НПО — Обязательства по договорам негосударственного пенсионного обеспечения.
ОПС — Обязательства по договорам об обязательном пенсионном страхованиию.
| Год | По договорам НПО | По договорам ОПС | За исключением НПО и ОПС | Выплаты пенсий по ОПС | Выплаты пенсий по НПО |
|---|---|---|---|---|---|
| 2019 | 2 466 025 т. р. | 2 155 957 т. р. | 51 928 т. р. | 4 102 т. р. | 107 929 т. р. |
| 2017 | 2 334 599 т. р. | 904 144 т. р. | 38 373 т. р. | 3 336 т. р. | 154 930 т. р. |
| 2016 | 3 059 т. р. | 168 348 т. р. | |||
| 2015 | 2 878 т. р. | 206 310 т. р. | |||
| 2014 | 2 250 т. р. | 147 147 т. р. | |||
| 2013 | 4 159 т. р. | 161 707 т. р. | |||
| 2012 | 1 379 т. р. | 161 727 т. р. | |||
| 2011 | 155 960 т. р. |
Сумма выплат по ОПС и НПО по годам
Обязательства
В 2019 году фонд выплатил 15 390 965 т. руб. пенсий по ОПС и НПО. И занял 1 место среди других фондов по выплатам НПО, и 39 место по выплатам ОПС.
НПО — Обязательства по договорам негосударственного пенсионного обеспечения.
ОПС — Обязательства по договорам об обязательном пенсионном страхованиию.
| Год | По договорам НПО | По договорам ОПС | За исключением НПО и ОПС | Выплаты пенсий по ОПС | Выплаты пенсий по НПО |
|---|---|---|---|---|---|
| 2019 | 358 625 745 т. р. | 667 256 т. р. | 15 390 965 т. р. | ||
| 2017 | 328 325 326 т. р. | 2 991 195 т. р. | 16 823 808 т. р. | ||
| 2016 | 15 569 613 т. р. | ||||
| 2015 | 14 348 511 т. р. | ||||
| 2014 | 75 096 т. р. | 13 038 188 т. р. | |||
| 2013 | 210 958 т. р. | 11 399 370 т. р. | |||
| 2012 | 50 347 т. р. | 9 955 985 т. р. | |||
| 2011 | 8 113 503 т. р. | ||||
| 2018 | 356 241 764 т. р. | 1 761 455 т. р. | 18 581 283 т. р. |
Сумма выплат по ОПС и НПО по годам
Как выбрать НПФ
Совершенно неправильный подход — взять любое название из вершин рейтинга лучших НПФ по доходности в 2019 году и без анализа вложить пенсионные деньги в него. Прежде всего стоит определиться с целями вкладчика. Ясно, что задача — это накопление и преумножение денег, но эту задачу можно достигнуть разными путями. В первую очередь следует определить свою готовность к рискам: не возникнет ли у вкладчика желание разорвать контракт, как только котировки и общий капитал НПФ начнут падать в кризисное время?
Если готовность к рискам низкая, подойдут надежные НПФ с консервативной линией или обеспечением со стороны учредителя фонда, если НПФ приходится ему дочерним предприятием. В список таких фондов мы внесли:
- Профессиональный АО НПФ;
- Национальный АО НПФ;
- Сбербанк АО НПФ;
- ВТБ Пенсионный Фонд АО НПФ;
- ГАЗФОНД пенсионные накопления;
- Открытие АО НПФ.
Если к определенному риску и возможных в будущем просадкам вкладчик готов, то есть все шансы обеспечить себе двукратный или даже более рост благосостояния: высокий риск компенсируется высокой доходностью. Такие фонды содержат в своем портфеле не только российские государственные и еврооблигации, но также муниципальные и корпоративные (более рискованные) облигации, акции, паи, ETF и совсем немного защитных активов — драгоценные металлы и компании, их производящие.
Рейтинг негосударственных пенсионных фондов с высокой отдачей и более высоким риском выглядит так:
- Доверие АО ОНПФ;
- Оборонно-промышленный фонд им. В.В. Ливанова АО НПФ;
- Гефест АО НПФ;
- Сургутнефтегаз АО НПФ;
- Телеком-Союз АО НПФ;
- Аквилон ОАО МНПФ.
Но изучения одной только доходности в исторической перспективе недостаточно. Процедура выбора и анализа фонда должна включать в себя следующие этапы:
Повторим — крайне важно проанализировать свою готовность к риску и, как следствие, ожидаемую доходность;
Обратить внимание на совокупный объем накоплений в фонде. Чем он больше, тем выше его надежность, поскольку его резервов хватит даже на массовое закрытие счетов в связи со смертью, эмиграцией и прочим
В этом рейтинге первенство принадлежит Сбербанк АО НПФ, второе и третье место соответственно — ГАЗФОНД пенсионные накопления и Открытие АО НПФ;
Не менее важно изучить количество вкладчиков в фонде
Если их всего 10 000, то внезапная инвалидность 100 вкладчиков может привести к исчерпанию резервов фонда, но если в фонде 100 000 вкладчиков, 100 случаев закрытия счета останутся почти незамеченными. Рекордсмен по этому критерию, разумеется, Сбербанк;
Выбрав фонд, подходящий по надежности и прибыльности, изучить его стратегию инвестирования. Это можно сделать на сайте фонда в разделе «Документы», где подробно отображены корректировки инвестиционного портфеля. Этот пункт необязательный, но для тех граждан, кто сам инвестирует в ценные бумаги и металлы, он может быть важен. В процессе исследования вкладчик вполне может обнаружить ряд бумаг, в которые он ни при каких обстоятельствах сам бы не вложился, а это в свою очередь повод не вкладывать деньги в данный конкретный фонд.
Рассматривая возможные альтернативы, нужно заметить, что проценты по вкладу в любом российском банке с 2014 года по настоящее время упали со средних 7% годовых до 4% годовых. Инвестирование в облигации же стало выгодным только в последнее время в связи с падением ключевой ставки: с 2014 по 2018 год средняя доходность корпоративных и государственных облигаций составляла 5,5-6,5% годовых. На данный момент эффективная ставка увеличилась до среднего значения в 8% годовых.
Из всего вышеперечисленного можно сделать вывод, что управляющие компании очень грамотно инвестировали средства вкладчиков, за счет чего добилась доходности выше среднерыночной.
Рейтинги доходности негосударственных пенсионных фондов
Доходность, которую показывает какой-либо фонд, зависит в первую очередь от того, насколько эффективно его управляющие распоряжаются пенсионными накоплениями клиентов. Прибыль извлекается за счет вложений в ценные бумаги, драгоценные металлы и другие инвестиционные активы. Подробную информацию о том, какие инструменты использует тот или иной НПФ, всегда можно найти на его официальном сайте.
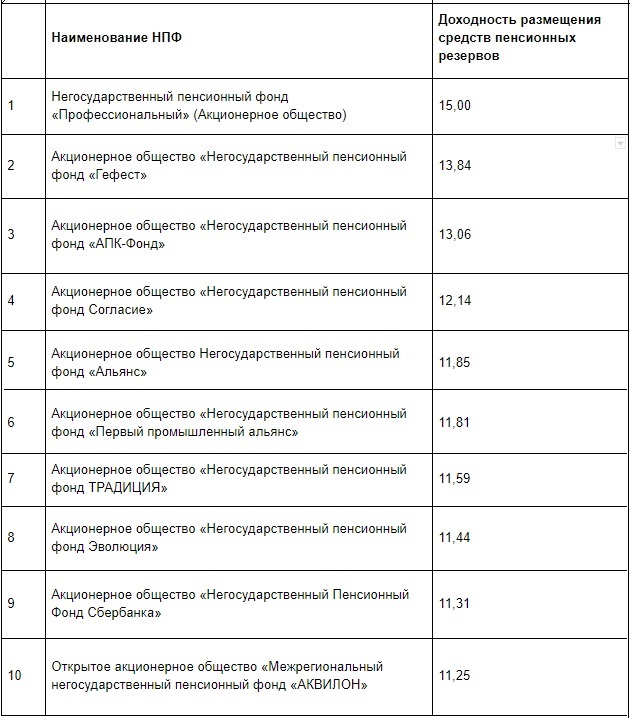
При взгляде на ТОП-10 складывается впечатление, что ситуация вполне оптимистична. Однако для долгосрочных накоплений важны не разовые достижения, а средний показатель доходности на протяжении десятилетий. Сводных данных ЦБ не предоставляет. Поэтому оценивать многолетние тенденции приходится с помощью различных сведений, которые можно найти в интернете. Посмотрим, как выглядит ТОП-10 фондов на длинном горизонте:

Рейтинг построен на основании того, насколько фонду удавалось обогнать инфляцию на протяжении последних 8 лет. Те, кто не справляется с этой задачей, получают 0 баллов.
Ниже – сводные показатели реальной доходности с учётом инфляции:

Некоторые НПФ, занявшие первые места в рейтинге Центробанка за 2019 год, выдают неудовлетворительные показатели в рейтинге реальной доходности
Нельзя не обратить внимание и на аутсайдеров, реальная доходность которых имеет отрицательное значение. Приведённые примеры говорят о том, что получить выгоду от таких инвестиций можно. Но выбрать лучший фонд достаточно сложно в связи с тем, что этот институт еще слишком молод
А пенсионные накопления – это долгосрочный инвестиционный план, измеряемый десятилетиями.
Остаются сильнейшие
Ежегодно Банк России обновляет список некоммерческих пенсионных фондов, которые могут заслужить доверие населения. Из него выбывают компании, лишенные лицензии, а на последних позициях оказываются самые слабые игроки рынка.
Данные статистики выглядят так:
- с 1997 года количество НПФ с 252 сократилось до 53;
- 36 из действующих компаний участвуют в системе гарантирования вкладов, 17 – нет;
- всего в негосударственных структурах размещено пенсионных накоплений на сумму более 4 трлн.рублей.
Рынок негосударственного пенсионного обеспечения динамично развивается, при этом закономерно, что остаются на нем самые сильные, а слабые либо уходят, либо объединяются.
На заметку! По оценке Национального рейтингового агентства через 2-3 года на рынке останется не более 30 негосударственных пенсионных фондов.
В тройку фондов, которые, так или иначе, фигурируют во всех авторитетных топах, входят:
- Сбербанк;
- Газфонд;
- ВТБ пенсионный фонд.
По словам первого заместителя председателя Центробанка России Сергея Швецова, негосударственный пенсионный рынок тщательно контролируется путем:
- «жесткого отсева» через систему гарантирования пенсионных накоплений;
- неустанного мониторинга стратегий инвестирования, которые выбирает тот или иной фонд;
- проведения стресс-тестов по выполнению обязательств перед вкладчиками;
- отслеживания рейтинговых показателей;
- контроля за качеством происхождения капиталов фонда.
Это позволяет Центробанку гарантировать, что на рынке остались не те, кто хочет «схватить деньги и убежать», а кто настроен на «нормальное ведение бизнеса», – пояснил Швецов.