Имущественный вычет при приобретении имущества
Содержание:
- Расчет налога на имущество организаций
- Оспаривание кадастровой стоимости
- Срок уплаты
- Формула для расчета налога на имущество физлиц
- Показатели используемые в расчете
- Размеры ставок
- Ставки налога на имущество
- По поводу расчёта налога по имуществу
- Порядок исчисления и уплаты налога на имущество
- Размер налога на недвижимость
- Порядок расчета налога
- Кто платит сборы?
- Льготы при использовании налоговой ставки в 2019 году
- Ставки
- Как будет происходить расчет налога на недвижимость 2020 года?
Расчет налога на имущество организаций
При расчете налога на имущество воспользуйтесь следующим алгоритмом:
- определите объект налогообложения;
- проверьте наличие и возможность применения льгот по налогу на имущество;
- определите налоговую базу (определяется как среднегодовая стоимость имущества, признаваемого объектом налогообложения.
Среднегодовая стоимость имущества — сумма, полученная в результате сложения величин остаточной стоимости имущества (без учета имущества, налоговая база, в отношении которого определяется как его кадастровая стоимость) на 1-е число каждого месяца и последнее число года / на количество месяцев в налоговом периоде, увеличенное на единицу).
-
определите ставку налога;
- рассчитайте сумму налога, подлежащую уплате в бюджет.
Формулы для расчета авансовых платежей и имущественного налога используйте следующие (п. 1, 2 и 4 ст. 382 НК РФ).
Авансовый платеж = Налоговая база х Ставка налога: 4
Сумма налога за год = Налоговая база х Ставка налога — Сумма авансовых платежей
Перечислить налог на имущество и авансовые платежи нужно в налоговую инспекцию по месту нахождения недвижимости (п. 6 ст. 383 НК РФ).
Что касается остаточной стоимости имущества — она должна учитываться в том значении, в котором она сформирована в соответствии с порядком ведения бухгалтерского учета на соответствующую дату.
Изменение первоначальной стоимости ОС, в которой они приняты к бухучету, допускается в случаях достройки, дооборудования, реконструкции, модернизации, частичной ликвидации и переоценки объектов.
Следует отметить, что налоговая база в отношении отдельных объектов недвижимости определяется как ее кадастровая стоимость по состоянию на 1 января года налогового периода в соответствии со статьей 378.2 НКРФ. К таким объектам относятся:
- административно-деловые центры и торговые центры (комплексы) и помещения в них;
- нежилые помещения, назначение, которые используются для размещения офисов, торговых объектов, объектов общепита и бытового обслуживания;
- объекты недвижимости иностранных организаций, не осуществляющих деятельности в РФ;
- жилые дома и жилые помещения, не учитываемые на балансе в качестве объектов ОС.
НК РФ установлено, что региональными властями не позднее 1 числа года перечень объектов недвижимого имущества, в отношении которых налоговая база определяется как кадастровая стоимость. Данный перечень направляется в налоговый орган по субъекту и размещается на его официальном сайте или на официальном сайте региона. Таким образом, перечень, определенный на следующий налоговый период должен быть составлен не позднее 1 января календарного года соответствующего налогового периода.
Если кадастровая стоимость здания определена, но в отношении конкретного помещения она не указана, то налоговая база в отношении помещения определяется как доля кадастровой стоимости здания, в котором оно находится, соответствующая площади помещения в общей площади здания.
Кроме того, основанием для пересмотра результатов кадастровой оценки является недостоверность сведений об объекте недвижимости, использованных при определении его кадастровой стоимости. Этим может обусловливаться изменение кадастровой стоимости объекта оценки как в сторону уменьшения, так и в сторону увеличения.
С какого момента налогоплательщик должен применять измененную кадастровую стоимость объекта? Если указанная стоимость скорректирована из-за выявленной ошибки, то новую стоимость можно применять, начиная с налогового периода, в котором была применена ошибочно определенная кадастровая стоимость.
Если данный показатель был изменен в связи с принятием решения соответствующей комиссии или судебного акта, то обновленная кадастровая стоимость должна быть учтена, начиная с налогового периода, в котором подано было заявление о пересмотре кадастровой стоимости, но не ранее даты внесения в Единый государственный реестр недвижимости кадастровой стоимости, которая являлась предметом оспаривания.
Оспаривание кадастровой стоимости
В соответствии с законодательством об оценочной деятельности результаты определения кадастровой оценки могут быть оспорены в суде и комиссии по рассмотрению споров о результатах определения кадастровой комиссии. Порядок создания и работы такой комиссии утвержден приказом Минэкономразвития России от 4.05.12 г. № 263.
Правилами предусмотрено, что для оспаривания физическими лицами результатов определения кадастровой стоимости недвижимости в суде предварительное обращение в комиссию не является обязательным.
Такие комиссии созданы в субъектах РФ при каждом управлении Росреестра.
Для обращения в комиссию лицу необходимо оформить заявление о пересмотре результатов определения кадастровой стоимости объекта недвижимости. К заявлению должен быть приложен пакет документов (кадастровая справка о стоимости объекта недвижимости, нотариально заверенная копия правоустанавливающего документа, отчет оценщика на бумажном носителе и в электронном виде, положительное экспертное заключение, подготовленное специалистами СРО, и иные документы).
В течение семи рабочих дней физическому лицу обязаны предоставить запрошенные сведения.
В заключение статьи отметим, что на многих сайтах Интернета (например, на сайте Департамента экономической политики и развития г. Москвы – http://depr.mos.ru) размещаются налоговые калькуляторы, которые позволяют рассчитать сумму имущественного налога за 2015 г.
Срок уплаты
Сроки зависят от того, кто уплачивает налог — гражданин или юрлицо.
Для физических лиц
Каждый собственник недвижимого имущества должен уплатить предусмотренный законом налог не позднее 1 декабря текущего года. К примеру, за 2018 год, налог уплачивается до 1 декабря 2018 года. При нарушении срока за каждый просроченный день начисляется пеня, равная 1/300 от установленной Центробанком РФ ставки рефинансирования.
Обратите внимание!
В случае задержки платежа ФНС может уведомить работодателя и попросить его взыскать сумму из начисленного заработка. До момента полного расчета с долгом нарушителю будет отказано в выезде за пределы России.
Для юридических лиц
Направить отчет по налогу на недвижимое имущество юридическое лицо обязано, используя декларацию по форме КДН 1152026. В 2017 году начала действовать новая форма отчета, но сотрудники ФНС принимают и старые декларации.
Годовая форма должна подаваться до 30 марта по окончании налогового года. В случае использования в регионе промежуточных отчетных периодов и авансовой системы платежей, отчеты предоставляются до 30.04, 30.07 и 30.10 каждого года.
Все отчисления в бюджет юридическими лицами должны совершаться своевременно. Это позволит компании продолжать дальнейшее функционирование и избежать начислений за просрочку платежа.
Обратите внимание!
В случае нарушения закона сумма штрафных санкций будет равна 20% от общей суммы неуплаченного налога.
Если вы не можете быстро и правильно рассчитать налог на недвижимое имущество для физического или юридического лица, или не разбираетесь, применяется ли в вашей ситуации льгота, обратитесь за помощью к юристам Правовед.ру. Их опыт и высокая квалификация помогут разобраться в ситуации и своевременно внести необходимые суммы без нарушения норм законодательства и применения со стороны государства штрафных санкций.
Формула для расчета налога на имущество физлиц
В связи с переходом с одной системы исчисления налогооблагаемой базы на другую, будут применяться соответствующие формулы для расчета суммы безвозмездного платежа (п. 8 ст. 408 НК РФ).
Формула для регионов, где с момента перехода на метод кадастровой оценки прошло менее 3 лет
Для расчета за период 2015-2019 гг., применяется формула:
H = (H1 – H2) × K + H2
- H – размер безвозмездной выплаты (налога);
- H1 – величина обязательного платежа, с учетом КС объекта недвижимости;
- H2 – величина налога, рассчитанная исходя из инвентаризационной стоимости имущества, и коэффициента-дефлятора, определяемого законодательством в каждый год перехода на новую систему расчета;
- K – понижающий коэффициент, который используется для вычисления с повышением значения каждый последующий год: 0,2; 0,4; 0,6. Начиная с 4 года, данный показатель не применяется.
Формула расчета с кадастровой стоимостью
Начиная с четвертого года, когда ИС в расчет не берется, действует формула:
H1 = КС × %ставка
- H1 – размер безвозмездного платежа;
- КС – кадастровая стоимость объекта недвижимости;
- %ставка – ставка, определяемая в зависимости от типа недвижимости, стоимости.
Формула расчета с инвентаризационной стоимостью
Данная форма исчисления требуется для расчета выплаты в бюджет в период перехода:
H2 = ИС × %ставка × Kд
- H2 – сумма налога;
- ИС – инвентаризационная стоимость;
- %ставка – ставка, определяемая в зависимости от типа недвижимости, стоимости;
- Kд – коэффициент дефлятор, равный 1,518 в 2019 г. и 1,481 в 2018 г.
Показатели используемые в расчете
Исходя из вышеперечисленных факторов, влияющих на размер выплаты, следует отметить показатели, используемые в формулах (п. 8 ст. 408 НК РФ):
- КС (кадастровая стоимость) – стоимость объекта недвижимости, определяемая государством – кадастровой палатой. Фиксируется в документах Росреестра;
- ИС (инвентаризационная стоимость) – экспертная оценка недвижимости органами БТИ, исходя из квадратных метров жилья и израсходованных стройматериалов. Это своего рода субъективная оценка, значительно ниже рыночной стоимости;
- налоговые ставки от КС и ИС, определяемые на каждой отдельно взятой территории в соответствии с НК РФ, ст.406.
При расчете налога по КС применяются следующие значения показателя:
| 0,1% |
|
| 2% |
|
| 0,5% |
- коэффициент-дефлятор (КД), используется при расчете обязательного платежа по инвентаризационной стоимости. В соответствии с приказом Минэкономразвития № 595 от 30.10.2018 г. КД = 1,518 в 2019 году;
- площадь не облагаемая налогом, предусмотренная для разных типов жилых помещений, в соответствии с ст. 403 НК РФ: квартира – 20 м², комната – 10 м², дом – 50 м². Местные власти имеют право корректировать данные показатель по своему усмотрению;
- льготы, предусмотренные законодательством, ст. 407 НК РФ. Для некоторых категорий граждан предусмотрены преференции региональными властями. Но, в любом случае, налоговая льгота может быть применена только к одному объекту налогообложения каждого вида, в соответствии с выбором собственника, обладающего преимуществом;
- понижающий коэффициент – в 2019 году уже применяться не будет, он использовался при расчете за 2015-2017 гг. (в первый год перехода он составлял 0,2; второй – 0,4; третий – 0,6);
- коэффициент периода владения имуществом, используется в случае, если право собственности возникло или прекратилось в течение года (количество месяцев/12);
- при определении размера платежа учитывается количество собственников.
Начиная с 2020 года, при расчете используются не все приведенные значения.
Размеры ставок
Самостоятельное определение ставок – право всех субъектов, как говорится в НК РФ. Определены лишь максимальные пределы:
- 0,1%
Для комнат и квартир, жилых домов. Учитываются объекты с незавершённым строительством. Правило распространяется на единые жилые комплексы с соответствующими помещениями, машино-места и гаражи, строения с меньше, чем 50-метровой площадью. Последний вариант предполагает учёт объектов, занимающих участки, созданные для огородов и садов, ведения хозяйства.
- 2%.
Такой учёт действует для центров торговли и администрации. То же касается других объектов, чья цена больше 300 миллионов рублей.
- Другие категории объектов, не представляющие предыдущие группы, попадают под ставку 0,5%.
Отдельные правила действуют для Севастополя, Москвы и Санкт-Петербурга. Там могут уменьшать ставки до нуля, либо увеличивать до 0,3%. При принятии решений учитывают:
- Местонахождение объекта.
- Стоимость.
- Вид.
Ставки налога на имущество
Определением ставки налогообложения занимаются местные власти в каждом отдельно взятом МО. Тем не менее, они должны оставаться в рамках тех значений, которые регламентированы на федеральном уровне.
В текущем году имущественный налог определен такой ставкой:
- 0,1% — актуально для жилого помещения, либо для постройки небольшой площади (в пределах 50 кв. м.).
- 2 % — применимо, если кадастровая ценность имущества не выходит за рамки 300 млн. руб.
- 0,5 % — для иных объектов, находящихся на территории РФ.
Если на местном уровне ставки налога не обозначены, значит, в отношении владельцев имущества в данном МО действуют указанные выше показатели.
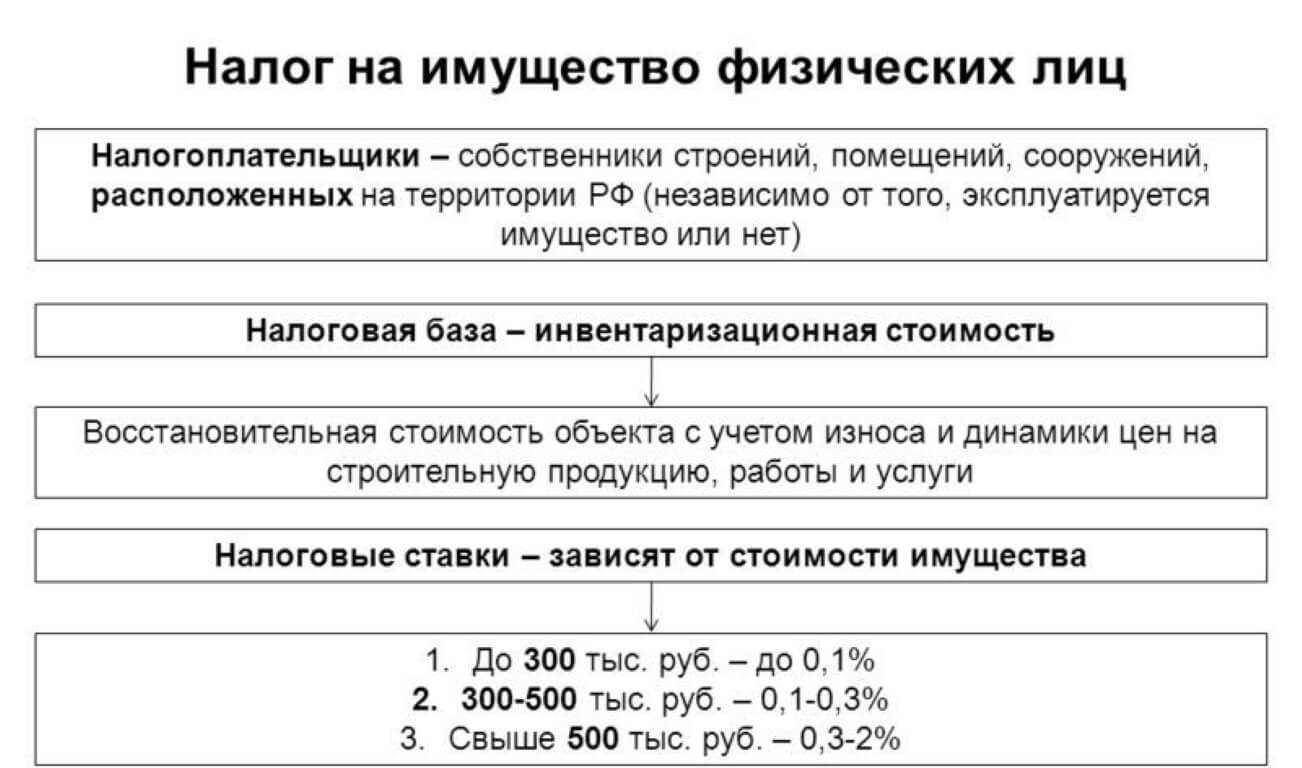
Использование ИС объекта устанавливает следующие ставки для расчета размера налога:
- Менее 0,1 % для имущества дешевле 300 тыс. руб.
- 0,1 – 0,3 %, если цена варьируется в рамках 300 – 500 тыс. руб.
- 0,3 – 2,0 %, если объект дороже 500 тыс. руб.
Важное уточнение: при указанном способе расчета во внимание принимается исключительно материальная ценность недвижимости, но не разновидность или целевое назначение объекта
По поводу расчёта налога по имуществу
ИФНС – органе, выполняющий расчёт по имущественному сбору каждого гражданина России. После всех финансовых операций результаты в виде уведомлений передаются самим гражданам. Уведомления направляют почтой, на основной адрес.
Глава 32 НК РФ – главный инструмент регулировки расчёта с кадастровой стоимостью. Региональные власти устанавливают, какой будет стоимость объектов согласно кадастру.
До 2020 года планируют перейти на систему полностью. Планируется, что к этому времени каждый регион будет проводить оценку по одной и той же схеме.
Для исчисления налоговых сумм используют следующую формулу:
Порядок исчисления и уплаты налога на имущество
Расчет налога можно осуществлять, ориентируясь на инвентаризационную или кадастровую стоимость объектов налогообложения. Если законодательно в конкретном субъекте выбран второй вариант, то учитываться будет ценность имущества на 1 января 2018 г.
Важно: если данный порядок применяется с начала текущего года, имущественный налог в 2018 году должен рассчитываться с учетом «переходного этапа». Последнее означает, что в ходе первых 3-х налоговых периодов для вычисления суммы пошлины актуальна нижеуказанная формула:. Н – итоговый размер пошлины, которую необходимо оплатить;
Н – итоговый размер пошлины, которую необходимо оплатить;
Н1 — пошлина, рассчитанная на основании КС;
Н2 — сумма налога на объект, рассчитанная на основании инвентаризационной стоимости (учитывается последний налоговый период), либо размер пошлины, начисленный за 2014 год по тому же объекту (если расчет с учетом кадастровой ценности начал применяться с 1.01.2015 г.);
К – варьируемый коэффициент, значение которого представлено ниже:
- 0,2 — актуально в 1-й налоговый период, когда порядок расчета налога в конкретном МО или городе федеральной значимости учитывает КС объекта.
- 0,4 – актуально для 2-го периода времени.
- 0,6 – актуально для 3-го периода.
В остальные периоды исчисление осуществляется в общем порядке.
Если рассчитанная сумма пошлины (ориентированная на кадастровую стоимость объекта) больше относительно предыдущего налогового периода в совокупности с коэффициентом 1,1, собственнику предписано уплачивать сумму налога, меньшую из двух обозначенных. Данное правило действует, начиная с 3-го налогового периода.
Когда основанием для расчета выступает инвентаризационная ценность, при исчислении размера налога применимы последние сведения о ней, полученные инспекцией до 1.03.2013 г.
Налог, начисленный за действующий год, предписано оплатить в срок до 1.12.2019 г, вне зависимости от территориального расположения. В противном случае неплательщику за каждый просроченный день грозит штраф, сумма которого равна 1/300 от действующей ставки рефинансирования ЦБ РФ
Обратите внимание: инспекция вправе уведомить трудовую организацию должника и взыскать с последнего задолженность в счет зарплаты.
Размер налога на недвижимость
Согласно нормам Налогового Кодекса Российской Федерации:
-
0,1% кадастровой стоимости взимается: с гаражных построек, помещений, приспособленных для жилья, недвижимых комплексов, машино-мест, зданий, не превышающих 50 кв. м, предназначенных под ИЖС (Индивидуальное жилищное строительство), ЛПХ (Личное подсобное хозяйство), содержание садов и огородов и дач, а также постройки, находящиеся в стадии строительства, если они в будущем будут использованы как жильё;
-
2% кадастровой стоимости взимается: имущества, оцененного более, чем на 300 млн. руб.;
-
0,5 % взимается со всех остальных объектов налогообложения.
Порядок расчета налога
Сумма налога рассчитывается от кадастровой стоимости, установленной на 1 января текущего налогового периода пропорционально периоду владения.
При исчислении налога исходя из кадастровой стоимости предусмотрены налоговые вычеты (уменьшение кадастровой стоимости) на величину кадастровой стоимости:
- 10 кв.м. в отношении комнаты,
- 20 кв.м. в отношении квартиры,
- 50 кв. м. в отношении жилого дома.
- 1 миллион рублей — в отношении единого недвижимого комплекса с жилым домом.
В случае, если при применении налоговых вычетов, налоговая база принимает отрицательное значение, в целях исчисления налога такая налоговая база принимается равной нулю.
Поправочные коэффициенты
В связи с тем, что сумма налога, рассчитанная от кадастровой стоимости, как правило, значительно выше рассчитываемой от инвентаризационной стоимости, установлены поправочные коэффициенты, применяемые при расчете суммы налога:
- 0,2 – при расчете налога за 2015 г.;
- 0,4 — при расчете налога за 2016 г.;
- 0,6 — при расчете налога за 2017 г.;
- 0,8 — при расчете налога за 2018 г.
Начиная с 2019 года поправочный коэффициент не применяется.
При этом сумма налога рассчитывается по формуле:
- Н — сумма налога, подлежащая уплате;
- Н1 — сумма налога, исчисленная от кадастровой стоимости без учета поправочного коэффициента;
- Н2 — сумма налога, исчисленная исходя из соответствующей инвентаризационной стоимости объекта налогообложения;
- К – поправочный коэффициент.
Пример расчета
Рассчитаем сумму налога на квартиру общей площадью 70 кв. м., расположенную в г. Москве в районе станции Метро Проспект Мира с кадастровой стоимостью 6 млн. рублей. Сумма налога за 2014 г., исчисленная исходя из инвентаризационной стоимости, составляет 950 рублей.
1. Итак, налоговый вычет составляет 20 кв.м., то есть налоговая база равна:
6 000 000 / 70 кв.м. * 20 кв.м. = 1 714 285,71 рублей.
2. Ставка налога на данную квартиру составляет 0,1 %.
(6 000 000 — 1 714 285,71) * 0,1 % = 4 285,71 рублей.
3. Применяем формулу расчета налога с учетом поправочного коэффициента:
Сумма налога к уплате за 2015 г. = (4 285,71-950)*0,2+950 = 1617,14 рублей.
Сумма налога к уплате за 2016 г. = (4 285,71 -950)*0,4+950 = 2284,28 рублей.
Сумма налога к уплате за 2017 г. = (4 285,71 -950)*0,6+950 = 2951,42 рублей.
Сумма налога к уплате за 2018 г. = (4 285,71 -950)*0,8+950 = 3618,56 рублей.
Сумма налога к уплате за 2019 г., 2020 г. и последующие годы = 4 285,71 рублей.
Кто платит сборы?
Обязанность по перечислению денег бюджету возлагается на тех, кто владеет такими объектами:
- С незавершённым строительством.
- Комплексы недвижимости, в единой форме.
- Квартиры, комнаты жилых домов.
- Гаражи, места для машин.
- Жилые дома.
Строения другого типа могут относиться к жилым. Пример – объекты на участках, чьё назначение – индивидуальное строительство, сады и огороды, подсобное хозяйство. Простыми словами – домики на дачах, садовые строения тоже жилые. Что ведёт к применению общего варианта налогообложения.
Налогообложение не включает в число объектов так называемое общее имущество, среди которого:
- Подвалы жилых домов.
- Лестницы.
- Крыши.
- Лифты.
- Чердаки.
Льготы при использовании налоговой ставки в 2019 году
Те физические лица, которые попадают в льготную категорию, имеют возможность использовать право льготы только на одну единицу недвижимости из всех имеющихся.
В льготную категорию попадают следующие группы физических лиц:
- герои СССР и России;
- ветераны ВОВ и войны в Афганистане, а также служившие в отрядах особого риска военные;
- люди, имеющие инвалидность 1 и 2 группы с детства;
- испытатели ядерного оружия;
- участники ликвидации проблем после радиоактивных катастроф;
- пенсионеры;
- военные пенсионеры, имеющие стаж службы 20 лет;
- родственники военнослужащих, которые остались без кормильца;
Льгота распространяется на квартиры, которые не несут коммерческой выгоды, т.е. не сдаются в аренду и не являются торговой площадью для магазинов, салонов и т.д.
Чтобы получить льготу, необходимо написать заявление в налоговую службу по месту жительства. Также следует предоставить документы, которые бы подтверждали принадлежность к льготной категории.
Важный факт
Многодетные семьи и матери-одиночки НЕ имеют право получать налоговые льготы.
Необлагаемая площадь для квартиры составляет 20 м2 (для жилого дома — 50 м2, для комнаты — 10 м2). Если, при вычете необлагаемой площади, у владельца квартиры (дома, комнаты) выходит «ноль», то уплачивать сумму налога владелец не обязан. В таком случае региональные органы власти должны составить акт, в котором будет содержаться список физических лиц, имеющих право не платить налог на квартиру.
Ставки
В статье 406 НК РФ прописаны базовые ставки для вычисления налогового сбора. Они могут быть понижены по решению местных властей до 0% или увеличены, но не более чем в 3 раза.
Для расчета по новым правилам применяются следующие ставки:
- 0,1% – для квартир, комнат, гаражей, жилых домов, машино-мест;
- 2% – для административно-деловых зданий, торговых центров и иных объектов, цена которых превышает 300 миллионов рублей;
- 0,5% – для прочих объектов.
На основании п. 8.1 ст. 408 введено ограничение по ежегодному приросту суммы налогового сбора. При исчислении налога по кадастровой оценке, начиная с третьего налогового периода, будет применяться коэффициент 1,1. Этот коэффициент предназначен для сдерживания скачка роста суммы налога к уплате.
Если исчисленная сумма налога превысит размер сбора за предшествующий период, то налогоплательщику нужно будет заплатить размер налога, рассчитанный по предыдущему году и умноженный на коэффициент 1,1.
Коэффициент не будет применяться в отношении недвижимого имущества коммерческого назначения, таких как торгово-административные здания, но он применяется в отношении гаражей и машино-мест, расположенных в них.
В переходный период с 2015 по 2019 год при исчислении применяется специальный коэффициент для уменьшения суммы налога:
- 0,2 – в первый год;
- 0,4 – во второй год;
- 0,6 – в третий год.
Порядок применения коэффициента прописан в п. 8 ст. 408 НК РФ. Если при исчислении налогового сбора по кадастровой стоимости его размер будет меньше или равен сумме налога, рассчитанной по инвентаризационной оценке, то коэффициент для уменьшения не применяется.
Для расчета по инвентаризационной стоимости налоговая ставка устанавливается исходя из оценки объекта, с учетом доли налогоплательщика в праве собственности:
- до 300 тыс рублей – 0,1%;
- 300-500 тыс – 0,1-0,3%;
- свыше 500 тыс – 0,3-2%.
К ставкам может быть применен понижающий коэффициент. Он может устанавливаться в зависимости от конкретных параметров недвижимого имущества, таких как вида объекта, его места нахождения или территория, в границах которой он расположен.
Как будет происходить расчет налога на недвижимость 2020 года?
Ставка налога на следующий год сохраняется на прежнем уровне и составляет 0,1% от стоимости недвижимости. Что касается облагаемых объектов, то налог на недвижимость физических лиц налог на недвижимость физических лиц взимается при наличии в собственности:
- недостроенное жилое здание;
- любые помещения жилого типа (в том числе отдельные комнаты, квартиры и дома);
- постройки для хозяйственных нужд площадью не более 50 метров квадратных, которые находятся на дачном участке.
Имеется информация о том, что для таких городов как Москва и Санкт-Петербург планируется повышение налоговой ставки.
Обновленная редакция соответствующего законодательного акта не отменяет предоставление налоговых льгот определенным категориям граждан. К ним относятся главным образом пенсионеры, люди с инвалидностью, ветераны. Для них предусмотрен особый расчет налога, при котором из имеющейся площади производится определенный вычет, вследствие чего размер платежа снижается (так как он напрямую зависит от данного показателя). При этом минимального значения налога не установлено: если имеющаяся площадь меньше, чем размер вычета, который должен быть предоставлен, то это означает освобождение собственника от данного вида налога.
Следует подчеркнуть, что местные органы власти имеют полномочия самостоятельно устанавливать перечень лиц, которые могут претендовать на получение льгот, вследствие чего имеются персональные условия налогообложения для жителей каждого отдельного региона России.
Введенные изменения затрагивают и юридических лиц, так как принадлежащие им объекты недвижимости в виде офисных или торговых площадей отныне будут облагаться налогом также исходя из кадастровой стоимости (ранее за основу принималась балансовая цена). Однако здесь в расчет принимается площадь объекта – она должна превышать 3 тысяч метров квадратных.
|
Объект недвижимости |
Предоставляемый вычет |
|
комната |
не менее 10 м2 |
|
квартира |
не менее 20 м2 |
|
частный дом |
не менее 50 м2. |
Обнаружили ошибку? Выделите ее и нажмите Ctrl + Enter.